Ammortamento francese: come calcolarlo e quando conviene
L’ammortamento alla francese è il piano di rimborso a rata costante in cui la quota capitale cresce mese dopo mese mentre la quota interessi si riduce. È il metodo che regola la stragrande maggioranza dei mutui italiani: paghi sempre la stessa cifra, ma la composizione di quella cifra cambia nel tempo.
Nei primi anni gran parte della rata copre gli interessi, non il debito. Solo verso la fine del piano il capitale inizia a scendere davvero in fretta. Con un mutuo a tasso fisso questa dinamica è prevedibile fin dal primo giorno; con un tasso variabile la rata resta “costante” solo tra un adeguamento e l’altro dell’indice di riferimento, poi si ricalcola.
Ecco cosa devi sapere prima di entrare nei numeri:
- La rata non cambia (a tasso fisso), ma la sua composizione interna sì.
- La quota interessi è più alta all’inizio, quella capitale più alta alla fine.
- Più avanti trovi la formula matematica e un esempio numerico completo con tabella.
In breve:
- Una simulazione accurata del piano di ammortamento può essere facilmente generata con strumenti online gratuiti, inserendo capitale, tasso e durata.
- La differenza principale tra ammortamento alla francese e quello all’italiana riguarda la stabilità della rata e la velocità di riduzione del capitale residuo.
- La formula per calcolare la rata fissa si basa su tasso periodale, non annuo, e richiede attenzione alla periodicità di pagamento e calcolo degli interessi.
- Chi pensa a un’estinzione anticipata dovrebbe valutare come questa scelta influisce sugli interessi pagati e sul rischio di sovrappagamenti nei primi anni.
Indice
- Come si calcola la rata dell’ammortamento francese
- Esempio numerico: come si legge un piano di ammortamento francese
- Ammortamento francese o italiano: quale conviene?
- Vantaggi e svantaggi dell’ammortamento francese
- Anatocismo e normativa: cosa verificare nel contratto
- Come simulare il tuo piano di ammortamento francese
- Cosa conta davvero quando scegli l’ammortamento francese
- Simula il tuo mutuo prima di firmare
- Punti chiave
- Fonti
- Domande frequenti
Come si calcola la rata dell’ammortamento francese
La formula che genera la rata costante è questa: R = S × [i / (1 − (1+i)⁻ⁿ)]. Qui S è il capitale finanziato, i è il tasso di interesse riferito al periodo di pagamento, n è il numero totale di rate. Questa relazione, descritta anche nella voce dedicata all’ammortamento a rate costanti su Wikipedia, è il cuore matematico di ogni mutuo alla francese.
Un dettaglio che confonde molti: il tasso i non è quasi mai il tasso annuo puro. Se il mutuo prevede rate mensili e il tasso annuo nominale è del 3%, il tasso da inserire nella formula è 3% diviso 12, quindi 0,25% mensile. Sbagliare questo passaggio è l’errore più comune quando si prova a replicare un piano a mano o su un foglio di calcolo.
Una volta nota la rata, si scompone in tre valori per ogni periodo k:
- Quota interessi (Ik): si calcola come debito residuo del periodo precedente moltiplicato per il tasso periodale.
- Quota capitale (Ck): è la differenza tra la rata R e la quota interessi Ik di quel periodo.
- Debito residuo (Dk): si ottiene sottraendo la quota capitale dal debito residuo precedente, oppure attualizzando le rate ancora da pagare.
Un consiglio: le quote capitale seguono una progressione geometrica di ragione (1+i): ogni Ck è pari alla Ck precedente moltiplicata per (1+i). È proprio questa proprietà, spiegata nel dettaglio su Andrea il Matematico, che permette a un calcolatore online di generare l’intero piano in una frazione di secondo.
Esempio numerico: come si legge un piano di ammortamento francese
Prendiamo un caso concreto: capitale finanziato di 100.000 €, tasso annuo del 2,5%, durata 20 anni (240 rate mensili). Il tasso mensile è 2,5% / 12, cioè circa 0,2083%. Applicando la formula, la rata mensile risulta di circa 530 €.
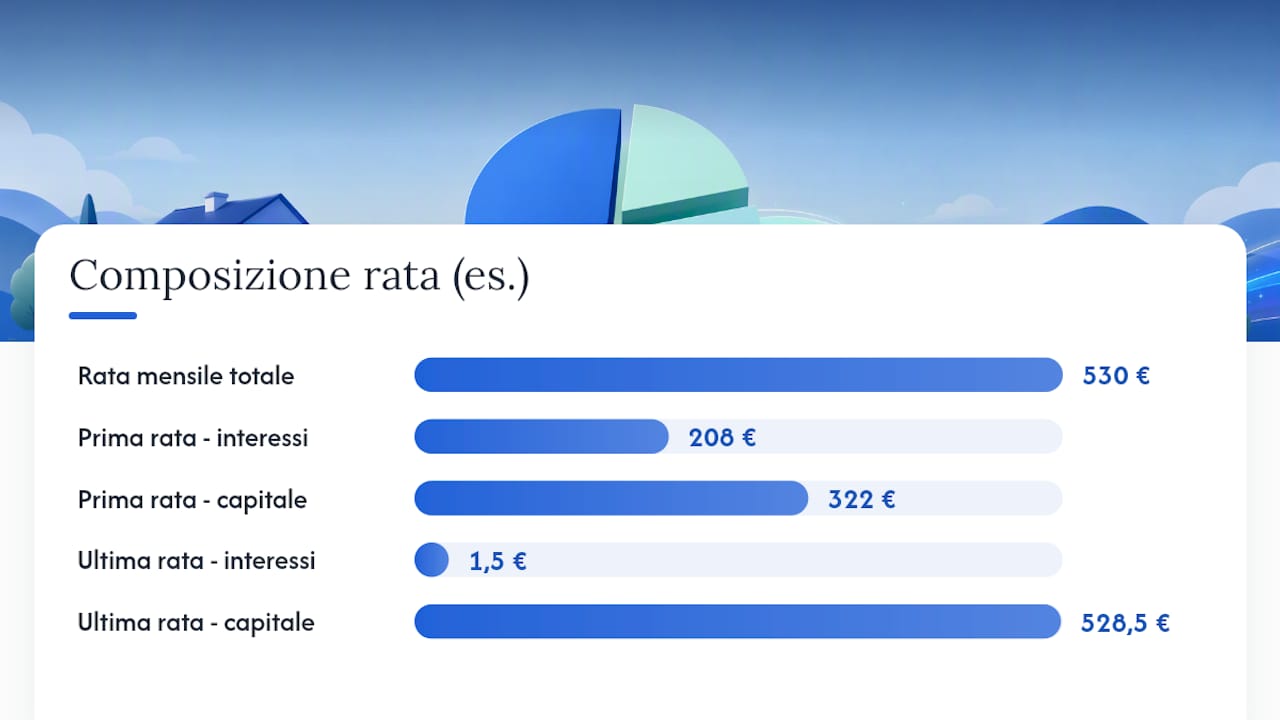
Nella prima rata, quasi 208 € sono interessi e circa 322 € vanno a ridurre il capitale. Nell’ultima rata la proporzione si ribalta quasi completamente: appena un euro o due di interessi, il resto tutto capitale. Ecco come si presenta il piano nei periodi chiave:
Per replicare questa tabella su qualsiasi capitale e tasso:
- Calcola la rata con la formula R = S × [i / (1 − (1+i)⁻ⁿ)].
- Per ogni riga, moltiplica il debito residuo del mese precedente per il tasso mensile: ottieni la quota interessi.
- Sottrai la quota interessi dalla rata per trovare la quota capitale, poi aggiorna il debito residuo.
Chi non vuole rifare questi calcoli a mano può inserire capitale, tasso e durata nel calcolatore mutuo di Calcoligratis e ottenere l’intero piano di ammortamento in automatico.
Ammortamento francese o italiano: quale conviene?
La differenza strutturale è netta. Nell’ammortamento italiano la quota capitale resta fissa per tutta la durata del prestito, e la rata diminuisce progressivamente perché gli interessi calano su un debito residuo sempre più piccolo. Nell’ammortamento francese, come abbiamo visto, è la rata a restare fissa e la quota capitale a crescere.
Sul totale degli interessi pagati, l’italiano risulta generalmente più economico, perché il capitale scende più in fretta nei primi anni. Il francese resta preferibile quando serve prevedibilità di bilancio: sai esattamente quanto pagherai ogni mese, cosa che semplifica non poco la pianificazione familiare o aziendale.
- Scegli il francese se vuoi una rata fissa e prevedibile dal primo all’ultimo mese.
- Scegli l’italiano se punti a ridurre il debito residuo più rapidamente e puoi sostenere rate iniziali più alte.
- Se pensi a un’estinzione anticipata nei primi anni, l’italiano lascia meno interessi “sul tavolo”.
Vantaggi e svantaggi dell’ammortamento francese
Il pregio principale è la prevedibilità: una rata fissa rende semplice gestire lo stipendio mensile e programmare altre spese. È anche il motivo per cui banche e finanziarie lo propongono quasi sempre come opzione predefinita per mutui e prestiti personali.
Il rovescio della medaglia riguarda gli interessi iniziali, molto più alti rispetto alla quota capitale nei primi anni di piano. Chi pensa di estinguere il mutuo in anticipo entro i primi 5 o 6 anni paga proporzionalmente più interessi rispetto a un piano all’italiana, come confermano anche le analisi pratiche su QuiFinanza.
- Vantaggio: rata costante, facile da inserire nel bilancio familiare.
- Vantaggio: pianificazione finanziaria semplificata su anni o decenni.
- Svantaggio: quota interessi elevata nei primi anni, estinzione anticipata meno vantaggiosa.
Un consiglio: se hai un mutuo a tasso variabile, ricorda che la “costanza” della rata vale solo tra un adeguamento e l’altro dell’indice di riferimento: quando il tasso cambia, la banca ricalcola la rata o la durata residua.
Anatocismo e normativa: cosa verificare nel contratto
Il piano di ammortamento francese, se costruito secondo le regole standard, non genera anatocismo: gli interessi si calcolano sempre sul debito residuo, senza capitalizzarsi su interessi già maturati. È un punto chiarito da diverse analisi tecniche, inclusa quella pubblicata da Societaria, che richiama l’articolo 1283 del codice civile e l’articolo 120 del Testo unico bancario come riferimenti principali in materia.
La questione è stata affrontata anche da commissioni tecniche, che considerano legittimo il piano quando rispetta condizioni di regolarità nel calcolo. Il problema pratico non sta quindi nel metodo in sé, ma in eventuali clausole contrattuali poco chiare.
Prima di firmare, controlla questi punti:
- La periodicità con cui vengono calcolati gli interessi (mensile, trimestrale) e se corrisponde alla periodicità delle rate.
- Eventuali clausole che prevedono capitalizzazione degli interessi non pagati.
- Se in caso di dubbio, richiedi per iscritto al finanziatore lo schema di ammortamento dettagliato riga per riga.
Come simulare il tuo piano di ammortamento francese
Per una simulazione servono solo capitale, tasso e durata.
Un controllo semplice per verificare la correttezza di un piano fatto a mano: la somma di tutte le quote capitale deve tornare esattamente uguale al capitale finanziato iniziale, e l’ultima rata deve azzerare il debito residuo.
- Testa lo stesso capitale con tasso fisso e variabile per confrontare il rischio.
- Simula un’estinzione anticipata a metà piano per vedere l’impatto reale sugli interessi.
- Verifica che la somma delle quote capitale coincida con il capitale iniziale.
Calcoligratis mette a disposizione un calcolatore mutuo gratuito che genera l’intero piano di ammortamento con formule trasparenti, oltre a uno strumento dedicato per stimare il risparmio da rimborso anticipato.
Cosa conta davvero quando scegli l’ammortamento francese
La maggior parte delle guide si concentra sulla formula e si ferma lì, come se conoscere R = S × [i / (1 − (1+i)⁻ⁿ)] bastasse a prendere una decisione informata. Non è così. Il numero che dovrebbe interessarti di più non è la rata mensile, ma quanto capitale hai davvero restituito dopo 5 o 10 anni rispetto agli interessi versati.
È qui che molti mutuatari restano sorpresi: guardano la rata, la trovano sostenibile, e non calcolano mai il debito residuo a metà piano. Chi pensa di cambiare casa o rifinanziare entro un decennio dovrebbe simulare quello scenario prima di firmare, non dopo.
Il vero vantaggio dell’ammortamento francese non è la formula in sé, ma la possibilità di simularla in anticipo con dati reali. Uno strumento di calcolo trasparente vale più di qualsiasi spiegazione teorica, perché trasforma un concetto astratto in un numero che puoi confrontare con il tuo stipendio.
— Nkosi
Simula il tuo mutuo prima di firmare
Capire la formula è un conto, vedere la tua situazione reale in numeri è un altro. Calcoligratis ti permette di inserire capitale, tasso e durata e ottenere in pochi secondi la rata esatta, la scomposizione di ogni singola quota e il debito residuo mese per mese, senza pubblicità nascoste o formule oscure.

Puoi anche verificare quanto risparmieresti estinguendo il mutuo in anticipo al decimo anno, un’informazione che raramente la banca ti mostra in modo chiaro prima della firma. Vai sulla pagina del calcolo mutuo di Calcoligratis e inserisci i tuoi dati: in meno di un minuto hai il piano completo davanti agli occhi.
Punti chiave
L’ammortamento francese genera una rata costante perché la quota capitale cresce nel tempo esattamente nella stessa misura in cui la quota interessi diminuisce.
| Punto | Dettagli |
|---|---|
| Formula base | R = S × [i / (1 − (1+i)⁻ⁿ)], con tasso i riferito al periodo della rata, non all’anno. |
| Composizione della rata | Nei primi anni prevalgono gli interessi; nella parte finale prevale il capitale restituito. |
| Confronto con l’italiano | L’italiano riduce il capitale più in fretta ma richiede rate iniziali più alte. |
| Attenzione all’estinzione anticipata | Nei primi 5-6 anni la quota interessi pagata è più alta, rendendo l’estinzione meno vantaggiosa. |
| Simulazione pratica | Il calcolatore mutuo di Calcoligratis genera il piano completo gratuitamente e in modo trasparente. |
Fonti
- Ammortamento a rate costanti — Wikipedia
- Piano di ammortamento francese (rata costante) — Andrea il Matematico
- Piano ammortamento francese - Cos’è, calcolo, normativa e vantaggi — Societaria
- Ammortamento francese: cos’è e come si calcola — QuiFinanza
Domande frequenti
Quali sono i 3 tipi di ammortamento più comuni?
I tre metodi più citati sono l’ammortamento francese (rata costante), l’ammortamento italiano (quota capitale costante) e l’ammortamento tedesco, che in alcuni contesti prevede il pagamento anticipato degli interessi rispetto al capitale.
Come si calcola l’ammortamento alla francese?
Si applica la formula R = S × i / (1 − (1+i)⁻ⁿ)], dove S è il capitale, i il tasso periodale e n il numero di rate; poi si scompone ogni rata in quota interessi e quota capitale sul debito residuo. Puoi verificare il calcolo con il [calcolatore mutuo di Calcoligratis.
Qual è la differenza tra ammortamento francese e italiano?
Nel francese la rata resta fissa e la quota capitale cresce nel tempo; nell’italiano la quota capitale resta fissa e la rata diminuisce progressivamente perché calano gli interessi sul debito residuo.
Qual è lo schema tipico di un piano di ammortamento francese?
Lo schema riporta, per ogni periodo, la rata (costante), la quota interessi (decrescente), la quota capitale (crescente) e il debito residuo, che si azzera esattamente all’ultima rata prevista dal contratto.