Cedolare secca 2026: aliquote, novità e quando conviene
La novità più rilevante del 2026 riguarda proprio gli affitti brevi: dal periodo d’imposta 2026 il regime agevolato al 21% è applicabile a un massimo di 2 appartamenti per contribuente. Oltre questa soglia, l’attività è considerata imprenditoriale e la cedolare secca non si applica.
Conviene? Ma ci sono eccezioni importanti, a partire dalla rinuncia all’adeguamento ISTAT. Riferimenti normativi: D.lgs. n. 23/2011 e circolari dell’Agenzia delle Entrate.
Punti chiave
| Punto | Dettagli |
|---|---|
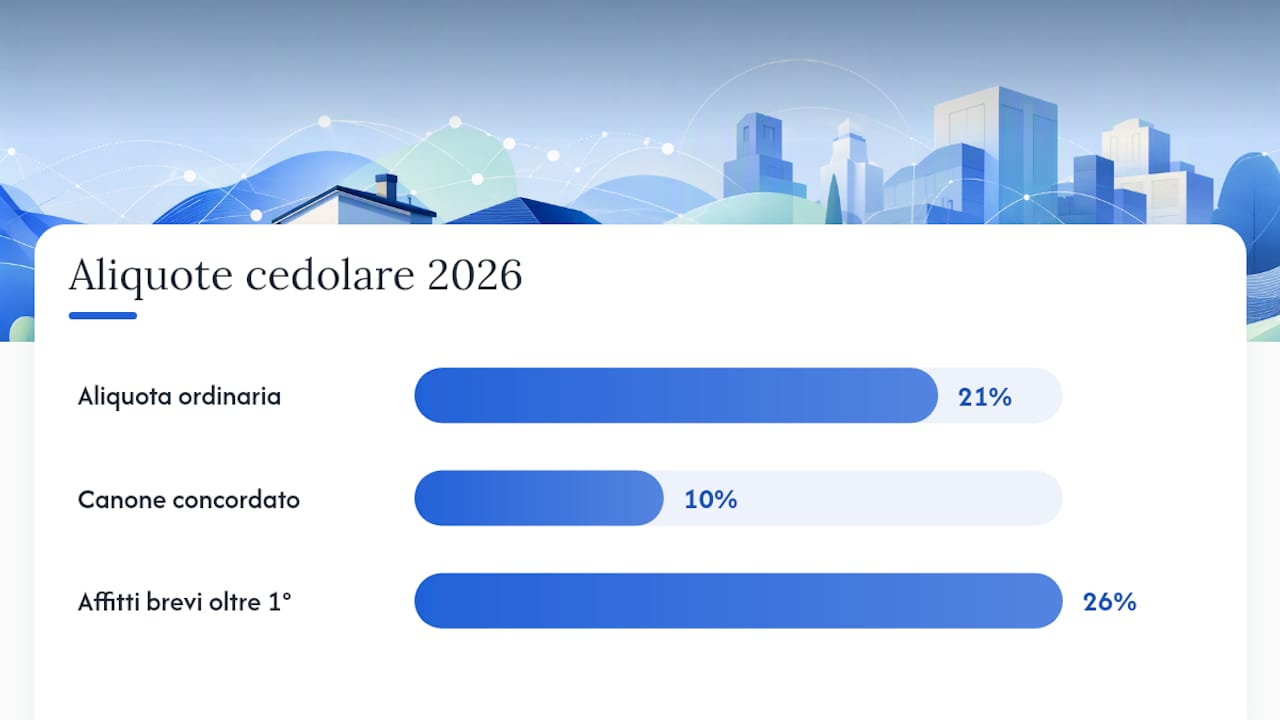
| Aliquote 2026 | 21% ordinaria, 10% canone concordato, 26% sugli affitti brevi oltre il primo immobile. |
| Novità affitti brevi | Dal 2026 il 21% si applica a un massimo di 2 appartamenti; dal terzo scatta la qualificazione imprenditoriale. |
| Costo nascosto ISTAT | La rinuncia all’adeguamento ISTAT erode il valore reale del canone nei contratti pluriennali. |
| Procedura RLI | L’opzione va esercitata entro 30 giorni dalla stipula o proroga; la revoca produce effetti dall’anno successivo. |
| Calcoligratis | Il calcolatore gratuito di Calcoligratis permette di simulare cedolare vs IRPEF inserendo canone, aliquota e detrazioni. |
Indice
- Cos’è la cedolare secca e chi può sceglierla
- Cedolare secca 2026: le novità operative da conoscere subito
- Vantaggi e svantaggi pratici per proprietari e investitori
- Come esercitare l’opzione: modello RLI, tempi e revoca
- Cedolare secca vs IRPEF: esempi numerici e formula di calcolo
- Affitti brevi e cedolare secca: guida pratica per gli host
- Checklist decisionale: quando scegliere la cedolare secca
- Come revocare la cedolare e tornare alla tassazione ordinaria
- Simula la convenienza con il calcolatore di Calcoligratis
- Fonti
- Domande frequenti
Cos’è la cedolare secca e chi può sceglierla
La cedolare secca è un regime opzionale introdotto dal D.lgs. n. 23/2011 che sostituisce IRPEF, addizionali regionali e comunali con un’imposta fissa sul canone di locazione. Esonera anche dall’imposta di registro e di bollo per registrazione, proroga e risoluzione del contratto.
Chi può optare per la cedolare secca: solo le persone fisiche che affittano immobili ad uso abitativo al di fuori di attività d’impresa o professionale. Ogni comproprietario può scegliere autonomamente se aderire o meno, indipendentemente dalla scelta degli altri titolari.
Immobili ammessi e casi esclusi:
- Categorie catastali da A/1 a A/11, con esclusione di A/10 (uffici e studi privati).
- Pertinenze (box, cantina, posto auto) incluse quando affittate insieme all’abitazione principale.
- Escluse le locazioni a persone giuridiche (società, enti), anche se l’immobile è abitativo.
- Esclusi gli immobili commerciali e le locazioni strumentali.
Un dettaglio che molti trascurano: se affitti a una società che poi destina l’immobile a uso abitativo per i propri dipendenti, la cedolare secca non si applica. Il contratto deve essere stipulato direttamente con una persona fisica.
Cedolare secca 2026: le novità operative da conoscere subito
Le modifiche più rilevanti per il 2026 riguardano le locazioni brevi. Dal 2026, superata questa soglia, l’attività viene qualificata come imprenditoriale e richiede apertura di partita IVA.
Riepilogo aliquote e regole 2026:
- 21% sul canone annuo per contratti di locazione ordinari (uso abitativo, persone fisiche).
- 10% per contratti a canone concordato nei comuni ad alta tensione abitativa.
- 21% su un immobile scelto dal contribuente per locazioni brevi (durata ≤ 30 giorni).
- 26% sugli altri immobili in locazione breve oltre il primo.
- Limite di 2 appartamenti per beneficiare del 21% sulle locazioni brevi dal 2026.
Se non viene indicato, l’Agenzia delle Entrate applica l’aliquota più favorevole al contribuente, ma è sempre meglio scegliere in modo consapevole.
Avvertenza pratica per chi usa piattaforme: le piattaforme digitali (come Airbnb) operano ritenute d’acconto e rilasciano certificazioni. Queste certificazioni sono il documento base per la scelta in dichiarazione. Conservale con cura.
Vantaggi e svantaggi pratici per proprietari e investitori
Vantaggi fiscali immediati:
- Imposta sostitutiva fissa (21% o 10%): nessuna progressività IRPEF, nessuna addizionale.
- Esenzione da imposta di registro e di bollo per ogni atto contrattuale.
- Semplicità amministrativa: nessun calcolo di scaglioni, nessuna addizionale da sommare.
- Per il canone concordato, possibile riduzione IMU fino al 25% in alcuni comuni, oltre all’aliquota cedolare al 10%.
Svantaggi da non sottovalutare:
- Rinuncia all’adeguamento ISTAT: per tutta la durata dell’opzione non puoi aggiornare il canone all’inflazione. Con un’inflazione anche moderata su un contratto 4+4, la perdita di potere d’acquisto può essere rilevante.
- Capienza IRPEF: se hai molte detrazioni (mutuo prima casa, spese mediche, figli a carico), la cedolare secca riduce la base imponibile IRPEF e quelle detrazioni rischiano di non essere più recuperabili per mancanza di capienza. Questo è uno dei casi in cui la cedolare può non convenire.
- Effetto ISEE: i canoni tassati con cedolare secca rientrano comunque nel reddito ISEE secondo le istruzioni INPS (art. 4 DPCM n. 159/2013). Chi ha figli all’università o accede a prestazioni sociali deve valutare questo impatto.
- Successioni e donazioni: l’opzione cedolare non si trasferisce automaticamente agli eredi; il nuovo proprietario dovrà scegliere autonomamente il regime.
- Comodato d’uso: l’immobile dato in comodato non può beneficiare della cedolare secca, che si applica solo ai contratti di locazione a titolo oneroso.
Come esercitare l’opzione: modello RLI, tempi e revoca
La procedura è più semplice di quanto sembri, ma i termini sono tassativi.
- Nuovi contratti: presenta il modello RLI all’Agenzia delle Entrate entro 30 giorni dalla stipula del contratto, indicando l’opzione per la cedolare secca.
- Proroghe: esercita l’opzione con modello RLI entro 30 giorni dalla scadenza dell’annualità, oppure indicala nella dichiarazione dei redditi relativa all’anno in cui i canoni sono maturati.
- Dichiarazione dei redditi: per i contratti non soggetti a obbligo di registrazione (es. locazioni brevi), l’opzione si esercita direttamente nel modello 730 o Redditi PF.
- Revoca: comunicala con modello RLI entro 30 giorni dalla scadenza dell’annualità contrattuale. La revoca produce effetti dall’anno successivo.
Documenti da conservare sempre:
- Contratto di locazione registrato.
- Attestazione dell’organismo di mediazione per i contratti a canone concordato.
- Certificazioni delle ritenute operate dalle piattaforme digitali.
Per chi affitta tramite piattaforme, la certificazione delle ritenute sostituisce di fatto la registrazione del contratto ai fini dell’opzione. L’Agenzia delle Entrate ha chiarito questo aspetto nelle note interpretative alla circolare n. 24/E/2017.
Cedolare secca vs IRPEF: esempi numerici e formula di calcolo
La formula è diretta.
Tuttavia, il confronto cambia radicalmente se hai detrazioni IRPEF significative che non riesci a sfruttare per mancanza di capienza.
Scenario con molte detrazioni: un proprietario con reddito da lavoro di 20.000 € annui e 3.000 € di detrazioni (mutuo, figli) potrebbe già avere capienza IRPEF sufficiente per assorbire le detrazioni senza il reddito da locazione. In questo caso, aggiungere il canone alla base IRPEF non riduce le detrazioni godute, e la tassazione ordinaria potrebbe risultare equivalente o addirittura più vantaggiosa rispetto alla cedolare.
Un consiglio: usa il calcolatore di stipendio netto di Calcoligratis per stimare la tua aliquota marginale effettiva prima di fare i conti sulla cedolare. Conoscere il tuo scaglione reale è il primo passo.
La convenienza della cedolare secca dipende quindi da tre variabili: importo del canone, aliquota marginale IRPEF effettiva e detrazioni già in uso.
Affitti brevi e cedolare secca: guida pratica per gli host
Una locazione breve è un contratto di durata non superiore a 30 giorni stipulato da persone fisiche al di fuori dell’attività d’impresa. Dal 2026 le regole sono cambiate in modo sostanziale.
Regole operative 2026 per gli host:
- Massimo 2 appartamenti per contribuente per applicare il 21%; dal terzo in poi scatta la qualificazione imprenditoriale.
- L’immobile che beneficia del 21% va scelto e indicato nella dichiarazione dei redditi.
- Per gli altri appartamenti (fino al secondo) si applica il 26%.
- La soglia non è solo quantitativa: anche servizi aggiuntivi organizzati (colazione, pulizie sistematiche, reception) possono far scattare la qualificazione imprenditoriale indipendentemente dal numero di unità.
Checklist operativa per host:
- Verifica il numero di unità che affitti a breve termine nel periodo d’imposta 2026.
- Raccogli le certificazioni delle ritenute operate dalla piattaforma.
- Indica nella dichiarazione dei redditi quale immobile beneficia del 21%.
- Conserva i contratti (anche quelli non soggetti a registrazione obbligatoria).
- Se superi 2 unità o offri servizi aggiuntivi strutturati, consulta un commercialista per valutare l’apertura di partita IVA.
Checklist decisionale: quando scegliere la cedolare secca
Prima di optare, rispondi a queste domande:
- Qual è la tua aliquota marginale IRPEF? Se supera circa il 22,1%, la cedolare al 21% è quasi sempre più conveniente.
- Hai detrazioni IRPEF significative? Se sì, verifica la capienza: detrazioni non sfruttabili annullano il vantaggio apparente della cedolare.
- Quanto dura il contratto? Per contratti pluriennali (4+4), la rinuncia all’ISTAT pesa di più. Simula l’effetto su 4–8 anni.
- Hai bisogno di prestazioni ISEE-dipendenti? I canoni cedolari rientrano nel reddito ISEE: valuta l’impatto su borse di studio, rette universitarie, bonus sociali.
- Affitti a breve termine? Conta le unità: dal terzo appartamento in poi non puoi più applicare la cedolare nel 2026.
Un consiglio: se hai un reddito complessivo basso (sotto i 15.000 € annui) e molte detrazioni, la tassazione IRPEF ordinaria potrebbe risultare più vantaggiosa. In questi casi, verifica la convenienza con un commercialista o con un calcolatore dedicato prima di firmare.
Come revocare la cedolare e tornare alla tassazione ordinaria
La revoca non è irrevocabile e la procedura è speculare all’opzione iniziale.
- Comunicazione con modello RLI: presenta la revoca entro 30 giorni dalla scadenza dell’annualità contrattuale in corso.
- In dichiarazione dei redditi: per i contratti non soggetti a registrazione, indica la revoca direttamente nel modello 730 o Redditi PF.
- Effetti temporali: la revoca produce effetti dall’anno successivo a quello in cui è comunicata. Non è possibile revocare retroattivamente.
Quando conviene revocare? Principalmente in due scenari: quando il tuo reddito complessivo scende significativamente (e con esso l’aliquota marginale IRPEF), oppure quando acquisisci nuove detrazioni rilevanti che non riesci a sfruttare per mancanza di capienza. In entrambi i casi, ricalcola la convenienza prima della scadenza annuale del contratto.
Una riflessione sui rischi che si vedono solo dopo anni
L’effetto ISTAT è il costo nascosto che quasi nessuno calcola davvero prima di firmare. Questo non appare in nessuna simulazione fiscale standard, perché non è un’imposta: è semplicemente denaro che non incassi più.
La mia raccomandazione pratica: per contratti pluriennali, costruisci sempre una simulazione a lungo termine che includa lo scenario inflazionistico. I dati ISTAT sull’andamento dei prezzi al consumo sono pubblici e aggiornati. Usarli per proiettare il valore reale del canone su 4–8 anni richiede dieci minuti, ma può cambiare completamente la valutazione di convenienza rispetto a una semplice comparazione di aliquote.
Simula la convenienza con il calcolatore di Calcoligratis
Fare i conti a mano tra aliquote, scaglioni IRPEF, detrazioni e impatto ISTAT richiede tempo e margine di errore. Calcoligratis offre strumenti gratuiti che ti permettono di inserire il canone annuo, stimare la tua aliquota marginale e ottenere una comparazione immediata tra cedolare e tassazione ordinaria.

Accedi ai calcolatori gratuiti di Calcoligratis per simulare la tua situazione specifica: inserisci il canone, seleziona il tipo di contratto e ottieni una stima da portare al commercialista. Per chi gestisce più immobili, il calcolo IMU 2026 permette di stimare anche l’effetto congiunto di cedolare e IMU, particolarmente utile per i contratti a canone concordato.
Fonti
- L’Agenzia - Le locazioni brevi e la cedolare secca - Agenzia delle Entrate
- Money
- Cedolare secca: conviene davvero? I casi in cui NO | QuiCommercialista
- Cedolare Secca o IRPEF: Quando Conviene nel 2026 - Confronto Completo
Le simulazioni numeriche presenti in questo articolo si basano su dati pubblicati dall’Agenzia delle Entrate, ISTAT e fonti fiscali aggiornate al 2026. Non costituiscono consulenza fiscale professionale: per situazioni complesse, consulta un commercialista.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Qual è l’aliquota della cedolare secca nel 2026?
Quanti appartamenti posso affittare a breve termine con la cedolare al 21%?
Dal 2026 il limite è di 2 appartamenti per contribuente. Dal terzo in poi l’attività è considerata imprenditoriale e la cedolare secca non si applica.
La cedolare secca influisce sull’ISEE?
Sì, in base al DPCM n. 159/2013, quindi possono influire su prestazioni sociali e agevolazioni ISEE-dipendenti.
Entro quando devo presentare il modello RLI per scegliere la cedolare?
Entro 30 giorni dalla stipula del contratto o dalla proroga. In alternativa, l’opzione può essere esercitata direttamente nella dichiarazione dei redditi per i contratti non soggetti a registrazione obbligatoria.
Quando conviene restare sull’IRPEF ordinaria invece della cedolare?
Principalmente quando hai molte detrazioni IRPEF (mutuo, spese mediche, figli) e un reddito complessivo basso: in questi casi la cedolare riduce la capienza IRPEF e le detrazioni rischiano di non essere più recuperabili, annullando il vantaggio fiscale apparente.