Come calcolare l’IVA in Italia: formule, esempi e scorporo
Per calcolare l’IVA applica questa formula: IVA = imponibile × aliquota. Per scorporarla da un prezzo che la include già, dividi il totale per (1 + aliquota): imponibile = prezzo lordo / (1 + aliquota). Le aliquote italiane sono quattro, con una aliquota ordinaria e altre ridotte, ciascuna assegnata secondo criteri normativi precisi.
In breve:
- La formula corretta per scorporare l’IVA dal prezzo totale include dividere il prezzo lordo per (1 + aliquota decimale), evitando di sottrarre direttamente la percentuale.
- La divisione per 1,22 permette di ottenere l’imponibile con precisione, mentre sottrarre il 22% dal totale porta a un risultato errato.
- Per le aliquote diverse dal 22%, il procedimento rimane invariato: si divide il prezzo lordo per il corrispondente divisore (esempio: 1,10 per il 10%).
- È importante arrotondare solo al termine del calcolo, evitando di approssimare durante i passaggi intermedi per non accumulare errori significativi.
- Strumenti digitali come calcolatori online o fogli Excel semplificano le operazioni e riducono gli errori di arrotondamento, specialmente in situazioni con molte fatture o aliquote variabili.
Indice
- Formule essenziali: come calcolare l’IVA a partire dall’imponibile
- Come si scorpora l’IVA da un prezzo già comprensivo di imposta?
- Esempi pratici per calcolare l’IVA al 22%, 10%, 5% e 4%
- Aliquote e norme in Italia: dove trovare le regole ufficiali
- Cosa entra nella base imponibile e come si arrotonda in fattura
- Quali strumenti usare per calcolare l’IVA velocemente?
- Quali sono gli errori più comuni nel calcolo dell’IVA?
- Perché fidarsi di queste formule
- Calcola l’IVA in pochi secondi senza fare errori di arrotondamento
- Fonti
- Domande frequenti
Formule essenziali: come calcolare l’IVA a partire dall’imponibile
Il calcolo dell’IVA spiegato nella sua forma più semplice si riduce a una moltiplicazione. Prendi l’imponibile, cioè il valore del bene o del servizio prima dell’imposta, e lo moltiplichi per l’aliquota applicabile espressa in decimale. Il 22% diventa 0,22, il 10% diventa 0,10, e così via: questa conversione è il primo punto in cui molti sbagliano, perché confondono la percentuale con il numero intero.
Una volta ottenuta l’IVA, il totale lordo (quello che il cliente paga davvero) si ottiene sommando imponibile e imposta:
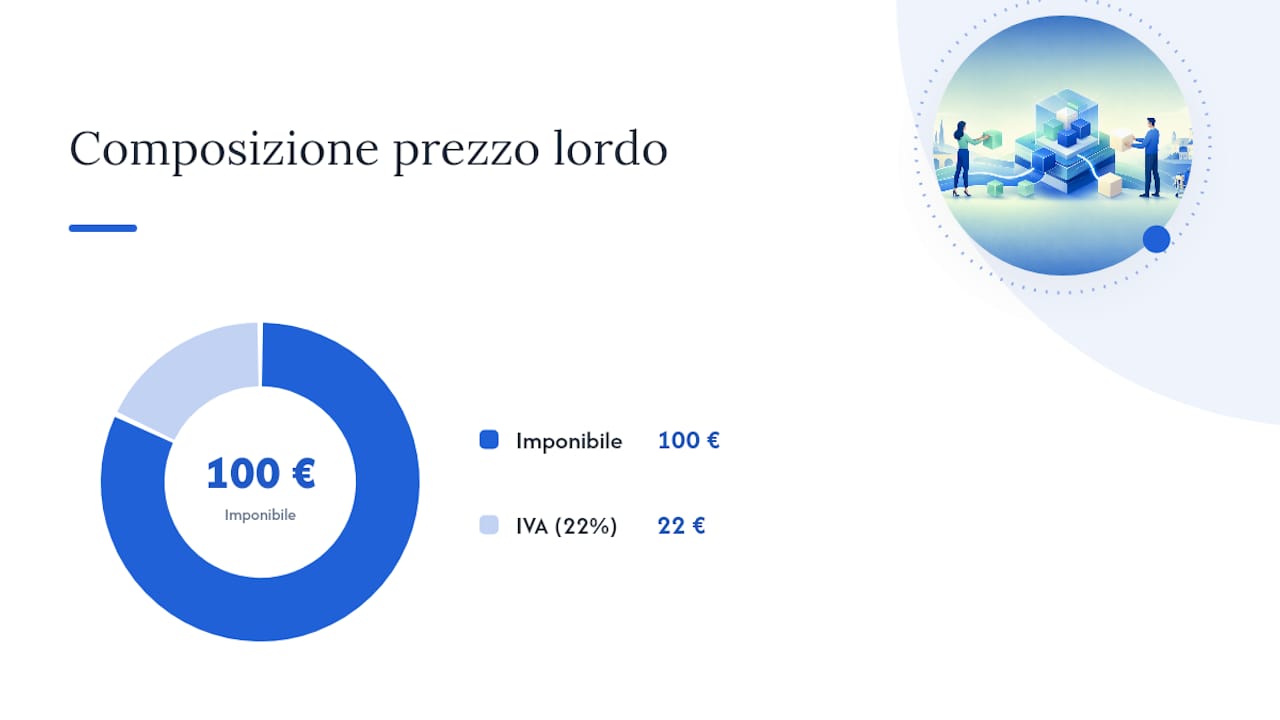
- Imponibile: 100 €
- Aliquota: aliquota ordinaria (circa 22%)
- IVA = 100 × 0,22 = 22 €
- Totale lordo = 100 + 22 = 122 €
Questo è il sistema di calcolo IVA che sta dietro a ogni fattura o scontrino che vedi ogni giorno. Il meccanismo non cambia mai: cambia solo l’aliquota da inserire, e su questo torniamo più avanti quando parliamo delle regole della Tabella A del DPR 633/1972. Se lavori spesso con percentuali diverse dall’IVA, uno strumento come il calcolo percentuale online aiuta a evitare errori di conversione tra frazione e decimale, specialmente quando le aliquote si combinano con sconti o maggiorazioni in fattura.
Come si scorpora l’IVA da un prezzo già comprensivo di imposta?
Qui la maggior parte delle persone sbaglia, ed è un errore che vale la pena correggere subito: sottrarre il 22% dal prezzo lordo. Non funziona, perché il 22% si applica sull’imponibile, non sul totale. Se sottrai il 22% da 122 € ottieni 95,16 €, un numero sbagliato: l’imponibile corretto è 100 €.
La formula giusta divide il prezzo lordo per (1 + aliquota):
- Trasforma l’aliquota in decimale e aggiungi 1 (per il 22% diventa 1,22).
- Dividi il prezzo lordo per questo valore: 122 / 1,22 = 100 € di imponibile.
- Sottrai l’imponibile dal prezzo lordo per ottenere l’IVA: 122 − 100 = 22 €.
Un metodo alternativo, utile quando lavori solo con numeri interi, calcola direttamente l’IVA con la formula: IVA = prezzo lordo × aliquota / (100 + aliquota). Entrambe le strade portano allo stesso risultato, ma la divisione per 1,22 resta il metodo più diretto per chi deve ricostruire l’imponibile partendo da un totale.
Un consiglio: Non arrotondare i numeri intermedi durante i calcoli. Arrotonda solo il risultato finale al centesimo: se tagli le cifre decimali a metà strada, l’errore si accumula soprattutto su importi elevati o su più righe di fattura.
Esempi pratici per calcolare l’IVA al 22%, 10%, 5% e 4%
Vedere i numeri in azione chiarisce meglio di qualsiasi spiegazione teorica. Ecco come cambia il calcolo con le quattro aliquote vigenti in Italia.
- Aggiunta IVA al 22% su 100 €: IVA = 100 × 0,22 = 22 €. Totale lordo = 122 €.
- Scorporo dal 22% su 122 €: imponibile = 122 / 1,22 = 100 €. IVA = 22 €.
- Aggiunta IVA al 10% su 100 € (tipica per ristorazione e alcuni beni alimentari): IVA = 10 €. Totale lordo = 110 €.
- Scorporo dal 10% su 110 €: imponibile = 110 / 1,10 = 100 €.
- Aggiunta IVA al 5% su 100 € (categoria ridotta per specifici prodotti sanitari e assistenziali): IVA = 5 €. Totale lordo = 105 €.
- Aggiunta IVA al 4% su 100 € (beni di prima necessità, editoria): IVA = 4 €. Totale lordo = 104 €.
Con importi non tondi il procedimento resta identico, cambia solo la precisione richiesta nell’arrotondamento.
Aliquote e norme in Italia: dove trovare le regole ufficiali
Le quattro aliquote italiane non sono arbitrarie: derivano dalla Tabella A del DPR 633/1972, che elenca categoria per categoria quale imposta si applica a ciascun bene o servizio.
In pratica funziona così:
- 22%: aliquota ordinaria, si applica a tutto ciò che non rientra in una categoria agevolata.
- 10%: settore turistico, ristorazione, alcuni interventi edilizi, farmaci specifici.
- 5%: categoria introdotta più di recente, riservata a beni e servizi assistenziali definiti puntualmente dalla norma.
- 4%: beni di prima necessità come alimentari base, libri, quotidiani.
Quando un prodotto o servizio non trova una corrispondenza chiara nella tabella, la prassi prudente è applicare l’aliquota ordinaria del 22% fino a una verifica più approfondita, secondo quanto riportano le guide pratiche di Fiscozen. La disciplina IVA italiana si inserisce peraltro in un quadro comune definito a livello di Unione europea, che stabilisce i margini entro cui ogni Stato membro fissa le proprie aliquote nazionali.
Cosa entra nella base imponibile e come si arrotonda in fattura
La base imponibile non è sempre semplicemente il prezzo del prodotto. Gli sconti incondizionati, invece, vanno sottratti prima del calcolo, non dopo.
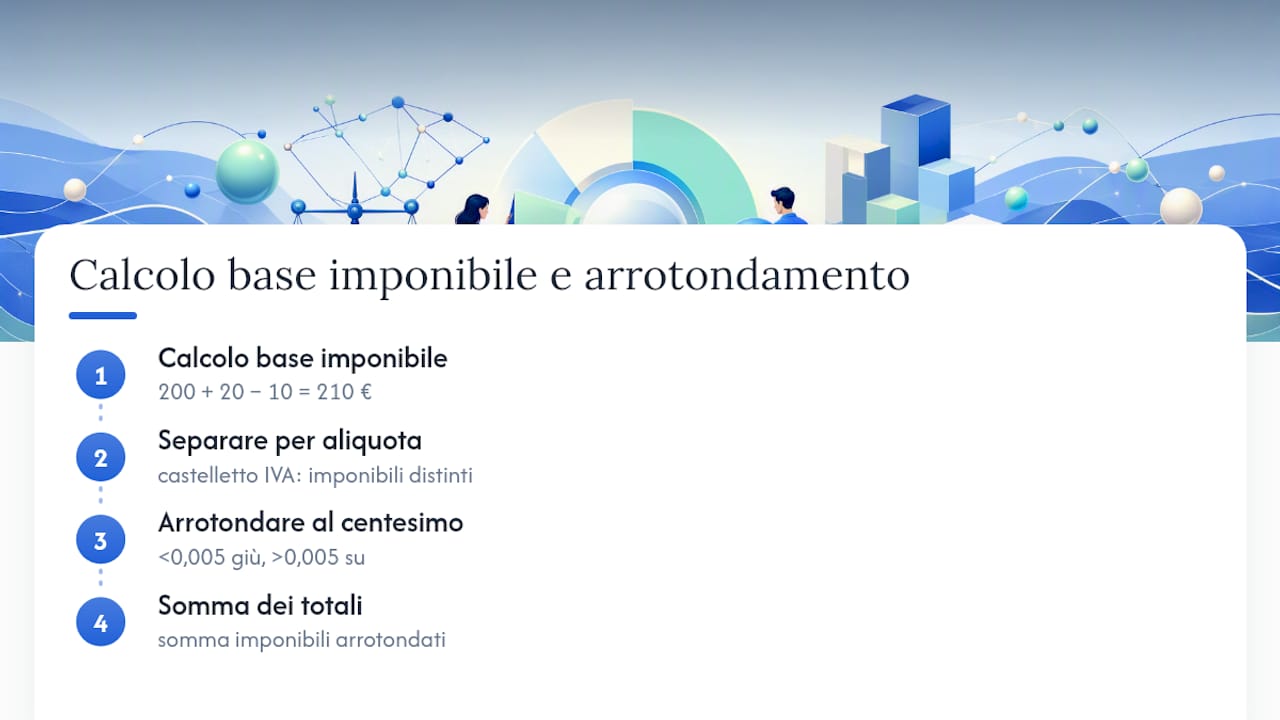
Un esempio concreto: un prodotto costa 200 € imponibile, il trasporto aggiunge 20 €, e viene applicato uno sconto incondizionato di 10 €. La base corretta è 200 + 20 − 10 = 210 €.
Sull’arrotondamento, la regola pratica è quella aritmetica al centesimo: sotto lo 0,005 si arrotonda verso il basso, sopra verso l’alto. Quando in una stessa fattura convivono aliquote diverse, il metodo del castelletto IVA, cioè calcolare l’imponibile separatamente per ciascuna aliquota e poi sommare i totali, evita incongruenze che altrimenti emergono facilmente su documenti con più righe.
Quali strumenti usare per calcolare l’IVA velocemente?
Per chi preferisce non fare i calcoli a mano, ci sono tre strade pratiche.
- Calcolatore online: inserisci l’imponibile o il prezzo lordo, scegli l’aliquota, e ottieni sia l’aggiunta che lo scorporo con arrotondamento automatico al centesimo.
- Excel: per aggiungere l’IVA usa una formula del tipo
=A4*(1+C5), dove A4 è l’imponibile e C5 l’aliquota in decimale; per scorporare,=B4/(1+B5), dove B4 è il prezzo lordo. - Calcolatrice standard: digita il prezzo lordo, dividi per 1,22 (o il divisore corrispondente all’aliquota), e il risultato è l’imponibile; sottrai poi dal lordo per ottenere l’IVA.
Un consiglio: Se gestisci più fatture con aliquote diverse, tieni pronta una formula Excel già impostata: risparmi tempo ed eviti l’errore più comune, cioè applicare la stessa aliquota a tutte le righe senza controllare la Tabella A.
Quali sono gli errori più comuni nel calcolo dell’IVA?
L’errore più frequente resta sottrarre la percentuale direttamente dal prezzo lordo invece di dividere per (1 + aliquota): produce sempre un imponibile più basso di quello reale.
Per verificare un risultato, due controlli veloci bastano:
- Ricalcola l’IVA partendo dall’imponibile trovato e sommala: il totale deve coincidere esattamente con il prezzo lordo di partenza.
- Ripeti lo scorporo sul totale ricostruito: se ottieni lo stesso imponibile iniziale, il calcolo è coerente.
Per casi complessi, come operazioni non imponibili, esenti, fuori campo, o regimi speciali come reverse charge e OSS/IOSS, il confronto con un professionista resta la scelta più sicura. Un percorso come quello descritto nella guida alla professione di commercialista dà un’idea di quanto tecnica sia questa materia quando si esce dai casi standard.
Perché fidarsi di queste formule
Le formule presentate qui non sono invenzioni editoriali: derivano dalla Tabella A del DPR 633/1972 e dalle prassi operative confermate da fonti fiscali specializzate. Calcoligratis pubblica un calcolatore IVA con spiegazioni trasparenti delle formule usate, così puoi verificare ogni passaggio invece di fidarti di un numero senza contesto.
— Nkosi
Calcola l’IVA in pochi secondi senza fare errori di arrotondamento
Fare questi calcoli a mano funziona per un preventivo occasionale, ma diventa rischioso quando gestisci più fatture o listini con aliquote diverse: un errore di arrotondamento su una riga si moltiplica su venti. Il calcolatore IVA di Calcoligratis fa esattamente i passaggi descritti sopra, in automatico: inserisci l’importo, scegli se aggiungere o scorporare, seleziona l’aliquota tra 22%, 10%, 5% e 4%, e ottieni imponibile, imposta e totale con arrotondamento corretto al centesimo.

Il vantaggio concreto è la trasparenza: ogni risultato mostra la formula applicata, così puoi controllare il calcolo invece di doverti fidare di un numero uscito da una scatola nera. Se gestisci anche altri aspetti economici, come stipendi netti o percentuali su sconti, trovi calcolatori dedicati nella sezione guide del sito. Prova ora il calcolatore IVA per verificare la tua prossima fattura in meno di un minuto.
Fonti
Per approfondire le regole normative, consulta le pagine dell’Agenzia delle Entrate su aliquote ed esenzioni e la panoramica della Commissione europea sulla disciplina IVA.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Come calcolo l’IVA al 22%?
Moltiplica l’imponibile per 0,22. Su 100 € di imponibile l’IVA è 22 €, per un totale lordo di 122 €.
Come si calcola l’IVA al 22% con una calcolatrice?
Digita il prezzo lordo e dividi per 1,22 per ottenere l’imponibile, poi sottrai il risultato dal prezzo lordo per trovare l’IVA.
Qual è la formula per togliere l’IVA al 22%?
La formula è: imponibile = prezzo lordo / 1,22.
Posso usare uno strumento online invece di calcolare a mano?
Sì: il calcolatore IVA di Calcoligratis applica automaticamente aggiunta e scorporo con le quattro aliquote italiane, riducendo il rischio di errori di arrotondamento.