Estinzione anticipata mutuo: come funziona e quando conviene
L’estinzione anticipata del mutuo è il rimborso, totale o parziale, del capitale residuo prima della scadenza naturale del prestito. Per la maggior parte dei mutui casa stipulati dopo il 2007, non si pagano penali: lo stabilisce l’art. 120‑ter del Testo unico bancario, introdotto con il decreto Bersani.
Prima di muoverti, tieni a mente due cose:
- Chiedi sempre il conteggio estintivo alla tua banca: è l’unico documento che ti dice l’importo esatto da versare, comprensivo di capitale residuo e interessi maturati.
- Simula l’operazione con un calcolatore di superannuation online prima di firmare qualunque richiesta, così sai già se conviene ridurre la rata o accorciare la durata.
Un consiglio: se il tuo mutuo è precedente al 2007, controlla il contratto: potrebbe prevedere una penale, ma entro limiti fissati per legge.
Punti chiave
L’estinzione anticipata conviene quando il risparmio sugli interessi supera il rendimento netto ottenibile investendo la stessa somma altrove, ed è quasi sempre più efficace nei primi anni del mutuo.
| Punto | Dettagli |
|---|---|
| Nessuna penale per mutui recenti | I mutui casa dopo il 2007 sono esenti da penale per legge, secondo l’art. 120‑ter TUB. |
| Tetti alle penali sui vecchi contratti | L’accordo ABI del 2007 limita la penale a percentuali massime in base al tasso e alla data. |
| Il momento conta più dell’importo | Estinguere nei primi anni del piano alla francese taglia più interessi che farlo a fine mutuo. |
| Riduzione durata batte riduzione rata | Per minimizzare gli interessi totali, accorciare la durata è più efficiente che abbassare la rata. |
| Chiedi sempre il conteggio estintivo | Solo il documento ufficiale della banca dà l’importo esatto da versare per chiudere o ridurre il mutuo. |
Indice
- Estinzione totale vs parziale: differenze pratiche per mutuatari in Italia
- Costi e penali: cosa prevede la legge e quali sono i limiti pratici
- Quando conviene estinguere il mutuo: regole pratiche e analisi del costo opportunità
- Come ottenere il conteggio estintivo e come calcolare la nuova rata: passaggi pratici
- Strumenti pratici: usare Calcoligratis.it per le simulazioni di rimborso anticipato
- Cosa insegna davvero la normativa sull’estinzione anticipata
- Fonti
- Domande frequenti
Estinzione totale vs parziale: differenze pratiche per mutuatari in Italia
L’estinzione totale chiude il mutuo: versi capitale residuo e interessi maturati fino alla data di saldo, ottieni la quietanza di liberazione e la banca avvia la cancellazione dell’ipoteca. L’estinzione parziale, invece, riduce solo una parte del debito e lascia il mutuo attivo, ma con condizioni diverse.
Quando scegli l’estinzione parziale, la banca ti offre di norma due strade:
- Riduzione della rata: la durata resta invariata, ma paghi meno ogni mese.
- Riduzione della durata: la rata resta quella originaria, ma il mutuo si chiude prima.
Sul piano puramente matematico, ridurre la durata è quasi sempre l’opzione che ti fa risparmiare di più in interessi complessivi, secondo un’analisi tecnica delle associazioni dei consumatori. Chi ha bisogno di respiro immediato nel bilancio familiare, però, preferisce spesso la rata più bassa, anche a costo di pagare qualcosa in più nel tempo.
Nell’estinzione totale, la cancellazione dell’ipoteca non è automatica il giorno del saldo: la banca deve trasmettere la comunicazione alla Conservatoria, un passaggio che comporta tempi tecnici di qualche settimana.
Costi e penali: cosa prevede la legge e quali sono i limiti pratici
Per i mutui “casa” stipulati dopo il 2007, la regola è netta: nessuna penale, né per l’estinzione totale né per quella parziale. È l’effetto diretto del decreto Bersani, recepito nell’art. 120‑ter TUB.
Le cose cambiano per i contratti più vecchi. Qui interviene l’accordo tra ABI e associazioni dei consumatori del 2 maggio 2007, che fissa tetti massimi alla penale in base al tipo di tasso e al momento dell’estinzione:
- Mutui a tasso variabile stipulati prima delle date soglia: penale fino allo 0,50% del capitale residuo se estinti prima del terzultimo anno di ammortamento, con percentuali più basse man mano che si avvicina la scadenza.
- Mutui a tasso fisso o misto: massimali generalmente più alti, ma comunque limitati per contratto.
- Mutui successivi alle date soglia previste dall’accordo: nessuna penale, indipendentemente dal tipo di tasso.
Se il tuo contratto riporta una penale superiore a questi limiti, hai diritto a chiedere l’adeguamento della clausola. La banca è tenuta a correggerla, e se non lo fa spontaneamente puoi rivolgerti alle associazioni dei consumatori per assistenza, che gestiscono reclami di questo tipo con una certa regolarità.
Quando conviene estinguere il mutuo: regole pratiche e analisi del costo opportunità
Conviene estinguere quando il risparmio sugli interessi supera quello che otterresti investendo la stessa somma altrove. È un calcolo di costo opportunità, non un’equazione automatica: dipende dal tuo tasso di mutuo e dal rendimento atteso di un’alternativa a rischio comparabile, come sottolinea l’analisi di Banco BPM sulla convenienza dell’estinzione.
Il momento in cui estingui pesa quanto l’importo. Nei mutui con piano di ammortamento alla francese, il più diffuso in Italia, le prime rate sono composte in gran parte da interessi. Estinguere nei primi cinque o sette anni taglia una fetta di interessi molto più consistente rispetto a farlo a ridosso della scadenza, quando il capitale residuo è già basso.
Un esempio semplificato aiuta a vedere la differenza:
| Scenario | Anni al momento dell’estinzione | Interessi risparmiati (indicativo) |
|---|---|---|
| Estinzione precoce | prima parte del piano di ammortamento | Alta quota, capitale residuo ancora elevato |
| Estinzione a metà piano | metà del piano di ammortamento | Quota intermedia |
| Estinzione tardiva | 22° anno su 25 | Quota bassa, capitale residuo già ridotto |
Vale anche il contrario.
Come ottenere il conteggio estintivo e come calcolare la nuova rata: passaggi pratici
Il primo passo è sempre lo stesso: chiedere alla banca il conteggio estintivo, cioè il documento ufficiale con l’importo esatto da versare per chiudere o ridurre il mutuo.
- Prepara i dati del tuo mutuo: numero di contratto, capitale residuo stimato, data prevista per l’operazione.
- Invia la richiesta tramite raccomandata con ricevuta di ritorno o PEC, come indicato nelle procedure operative descritte da BNL.
- Attendi il conteggio, che includerà capitale residuo, interessi maturati fino alla data di saldo ed eventuali spese amministrative.
- Se scegli l’estinzione totale, dopo il pagamento la banca rilascia la quietanza e comunica la cancellazione dell’ipoteca, di norma entro 30 giorni.
Un dettaglio che molti trascurano riguarda le polizze assicurative abbinate al mutuo: se hai una polizza vita o danni collegata al finanziamento, potresti avere diritto al rimborso della quota di premio non goduta, un aspetto regolato dall’IVASS e spesso ignorato nei calcoli di convenienza.
Prima di firmare qualsiasi richiesta, verifica questi punti:
- Il capitale residuo indicato nel conteggio corrisponde a quello che ti aspetti dal piano di ammortamento.
- Non sono presenti voci di penale se il tuo mutuo rientra nei casi esentati dalla legge.
- La nuova rata (in caso di estinzione parziale) riflette davvero l’opzione che hai scelto, riduzione di rata o di durata.
Strumenti pratici: usare Calcoligratis.it per le simulazioni di rimborso anticipato
Fare due conti prima di parlare con la banca ti mette in una posizione più forte: sai già se il conteggio che ricevi ha senso. Lo strumento di calcolo del rimborso anticipato di Calcoligratis simula sia l’estinzione totale sia quella parziale, mostrando capitale residuo, interessi risparmiati e nuova rata a seconda dell’opzione scelta.
Per un quadro completo, puoi affiancare altri due strumenti:
- Il calcolo della capacità di mutuo, utile se stai valutando se mantenere liquidità o destinarla all’estinzione.
- Il calcolo dell’interesse composto, per confrontare il rendimento di un investimento alternativo con il risparmio garantito dall’estinzione.
Il vantaggio reale di un’estinzione anticipata si vede solo confrontando due numeri concreti: quanto risparmi in interessi e quanto potresti guadagnare tenendo quella liquidità investita altrove. Senza questo confronto, qualunque decisione resta una scommessa.
Ogni calcolatore su Calcoligratis riporta la formula usata e le fonti di riferimento, così puoi verificare tu stesso i passaggi invece di fidarti di un numero calato dall’alto.
Cosa insegna davvero la normativa sull’estinzione anticipata
La legge italiana ha risolto gran parte del problema che rendeva l’estinzione anticipata un tema spinoso fino a vent’anni fa: le penali quasi sparite dal 2007 hanno spostato la vera domanda, da «quanto mi costa uscire dal mutuo» a «mi conviene davvero farlo adesso». È un cambiamento che molte guide online non hanno ancora del tutto assimilato, perché continuano a insistere sulle penali come se fossero ancora la norma.
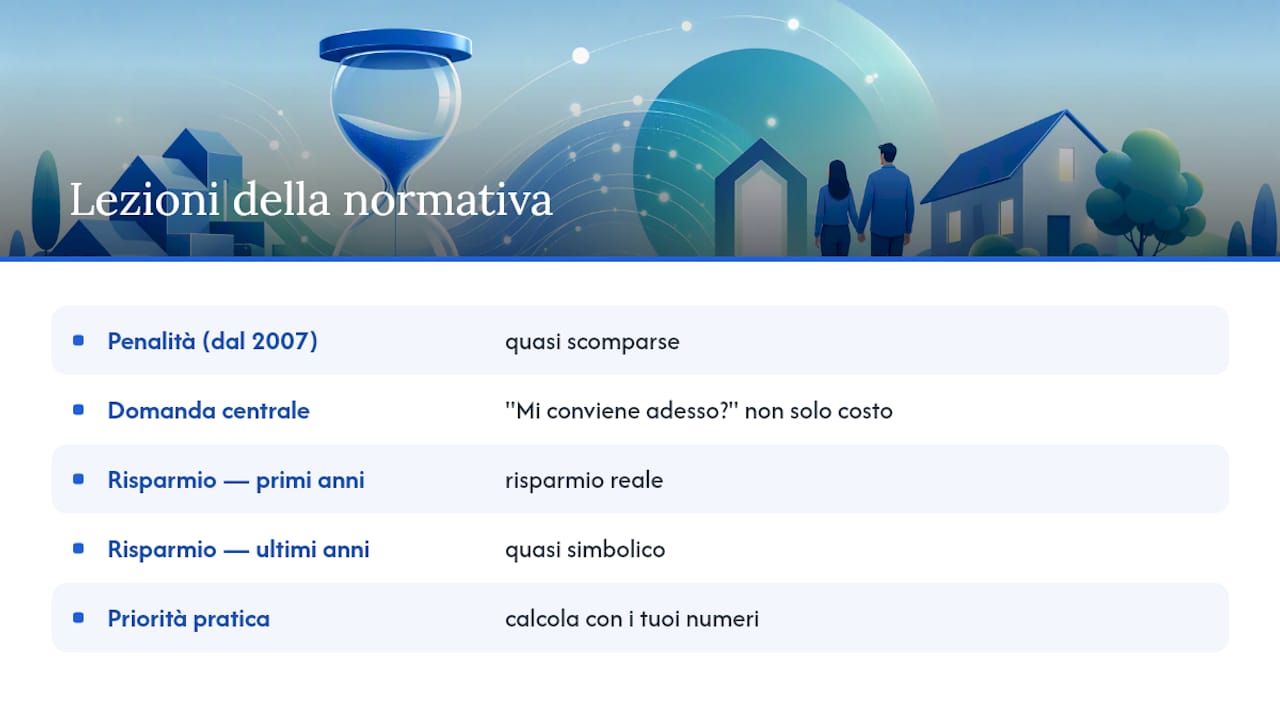
Il punto debole dei consigli generici è che ignorano il fattore tempo. Dire «estingui appena puoi» senza guardare a che punto sei nel piano di ammortamento è un consiglio incompleto: nei primi anni il risparmio è reale, negli ultimi è quasi simbolico. Chi ha un mutuo agli sgoccioli farebbe meglio a valutare un investimento alternativo piuttosto che liberarsi di un debito che ormai costa poco.
La priorità pratica resta una sola: prima di qualunque scelta, fai il conto vero, con numeri tuoi, non con regole generiche lette altrove.
— Nkosi
Fonti
Domande frequenti
Cosa succede se estinguo il mutuo in anticipo?
Chiudi il debito residuo pagando capitale e interessi maturati fino alla data di saldo; per l’estinzione totale ricevi la quietanza e la banca avvia la cancellazione dell’ipoteca.
È possibile estinguere anticipatamente un mutuo?
Sì, sempre, sia in forma totale sia parziale: è un diritto del mutuatario previsto dalla normativa bancaria italiana.
Quanto costa estinguere un mutuo in anticipo?
Per la maggior parte dei mutui casa stipulati dopo il 2007 non ci sono penali; sui contratti precedenti si applicano tetti massimi fissati dall’accordo ABI del 2007.
Come si comunica l’estinzione anticipata di un mutuo?
Si invia una richiesta formale alla banca, tramite raccomandata con ricevuta di ritorno o PEC, chiedendo il conteggio estintivo con l’importo esatto da versare.