Perizia mutuo: normativa 2024–2026 in Italia e strumenti Calcoligratis
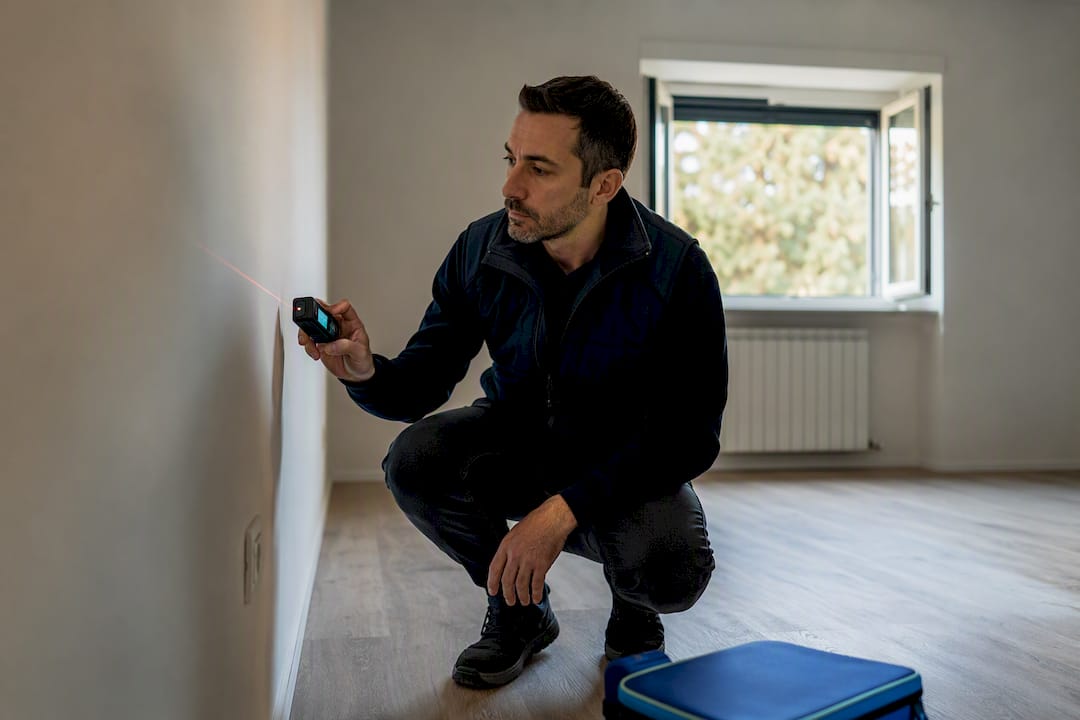
La perizia mutuo è il rapporto tecnico che la banca commissiona per stabilire il valore reale dell’immobile e calcolare il rapporto tra finanziamento e valore, il Loan to Value. Un esito positivo sblocca la pratica in tempi rapidi; una valutazione più bassa del previsto o difformità catastali possono invece ridurre l’importo erogabile o bloccare l’istruttoria fino a regolarizzazione.
In breve:
- Se la perizia valuta meno del prezzo concordato, riduce l’importo massimo finanziabile, poiché la banca finanzia in base al valore peritale, non al prezzo di vendita.
- La preparazione accurata di documenti come visura, planimetria e certificazioni accelera il processo e riduce i rischi di ritardi o rilievi non evitabili.
- La valutazione del valore dell’immobile si basa su conformità catastale, stato strutturale, impianti, certificazioni energetiche e criteri di stima definiti dalle linee guida ABI e regolamenti EBA e CRR3.
- Il costo della perizia oscilla tra 200 e 400 euro e il tempo tra incarico e consegna del report è di circa due o tre settimane, influenzato da documenti mancanti e carico di lavoro.
- È possibile simulare in anticipo il capitale proprio necessario e le conseguenze di una valutazione più bassa utilizzando calcolatori gratuiti come quelli di Calcoligratis.
Indice
- Che cos’è la perizia per un mutuo e quando viene eseguita
- Cosa controlla il perito durante il sopralluogo
- Documenti da preparare prima del sopralluogo
- Costi e tempi della perizia mutuo
- Se la perizia valuta meno del previsto: le opzioni concrete
- Checklist per preparare il sopralluogo
- La prospettiva di Calcoligratis su come prepararsi
- Simulare l’impatto della perizia con gli strumenti Calcoligratis
- Fonti
- Domande frequenti
Che cos’è la perizia per un mutuo e quando viene eseguita
La perizia, tecnicamente chiamata Rapporto di Valutazione, è il documento con cui un perito accreditato certifica il valore di mercato e il valore ipotecario di un immobile. Serve alla banca, non al richiedente: l’istituto la commissiona per proteggere la propria garanzia, non per tutelare chi acquista casa. Questo aspetto conta: se vuoi una verifica tecnica nel tuo interesse, quella è un’analisi separata, a carico tuo.
Il perito viene incaricato dopo la richiesta di mutuo, quando la pratica passa dall’istruttoria preliminare a quella formale, di solito subito dopo l’accettazione della proposta economica. Il sopralluogo avviene entro pochi giorni dall’incarico, e il report finale arriva alla banca in un tempo che dipende molto dalla società di perizia coinvolta.
Il quadro di riferimento per chi svolge queste valutazioni è definito dalle linee guida ABI, oggi alla quinta edizione, che dialogano con le indicazioni EBA sull’origination dei prestiti e con i requisiti prudenziali aggiornati dal regolamento CRR3. Sono questi standard, più che una prassi bancaria interna, a determinare cosa il perito deve controllare oggi.
Cosa controlla il perito durante il sopralluogo
Il sopralluogo dura in genere qualche decina di minuti, ma il lavoro vero si svolge prima e dopo, tra documenti catastali e criteri di stima. Il perito verifica quattro aree principali, e ognuna può, da sola, condizionare l’esito della pratica.
- Conformità catastale e urbanistica: la planimetria depositata deve corrispondere allo stato reale dell’immobile; ogni difformità (una parete spostata, un balcone chiuso, un vano non dichiarato) va segnalata.
- Stato strutturale e impianti: condizioni generali dell’edificio, presenza di crepe o infiltrazioni, conformità degli impianti elettrico e idraulico.
- Certificazioni energetiche e documentali: l’APE deve essere valido e coerente con le caratteristiche reali dell’abitazione.
- Criteri di stima: il perito calcola sia il valore di mercato (quanto vale oggi l’immobile) sia il valore di credito ipotecario, un valore più prudenziale su cui la banca fonda l’erogazione.
Questa distinzione tra i due valori non è un tecnicismo: la banca finanzia in base al valore peritale, spesso non oltre l’80% di esso, quindi una stima cauta si traduce direttamente in meno soldi disponibili.
Le fotografie scattate durante il sopralluogo hanno acquisito un peso nuovo. Molte banche richiedono oggi garanzie di integrità digitale su queste immagini, come marca temporale qualificata e hash crittografico, proprio per evitare contestazioni successive su quando e dove sono state scattate.
Documenti da preparare prima del sopralluogo
Un fascicolo completo accorcia i tempi in modo concreto: il perito che deve richiedere carte mancanti aggiunge giorni, a volte settimane, alla pratica. Prima dell’appuntamento conviene avere pronti:
- Visura catastale aggiornata e planimetria depositata al catasto.
- Atto di provenienza (rogito o successione) con eventuali allegati tecnici.
- Titoli edilizi relativi a costruzione o ristrutturazioni (permesso di costruire, CILA, SCIA).
- Certificato di agibilità, quando disponibile.
- Attestato di prestazione energetica (APE) in corso di validità.
Visura e planimetria si scaricano dal portale dell’Agenzia delle Entrate o tramite un tecnico di fiducia; i titoli edilizi si richiedono all’ufficio tecnico del comune. Chi ha fatto lavori negli ultimi anni dovrebbe recuperare anche le pratiche edilizie corrispondenti, perché una ristrutturazione non accatastata è una delle difformità più comuni riscontrate in sopralluogo.
Costi e tempi della perizia mutuo
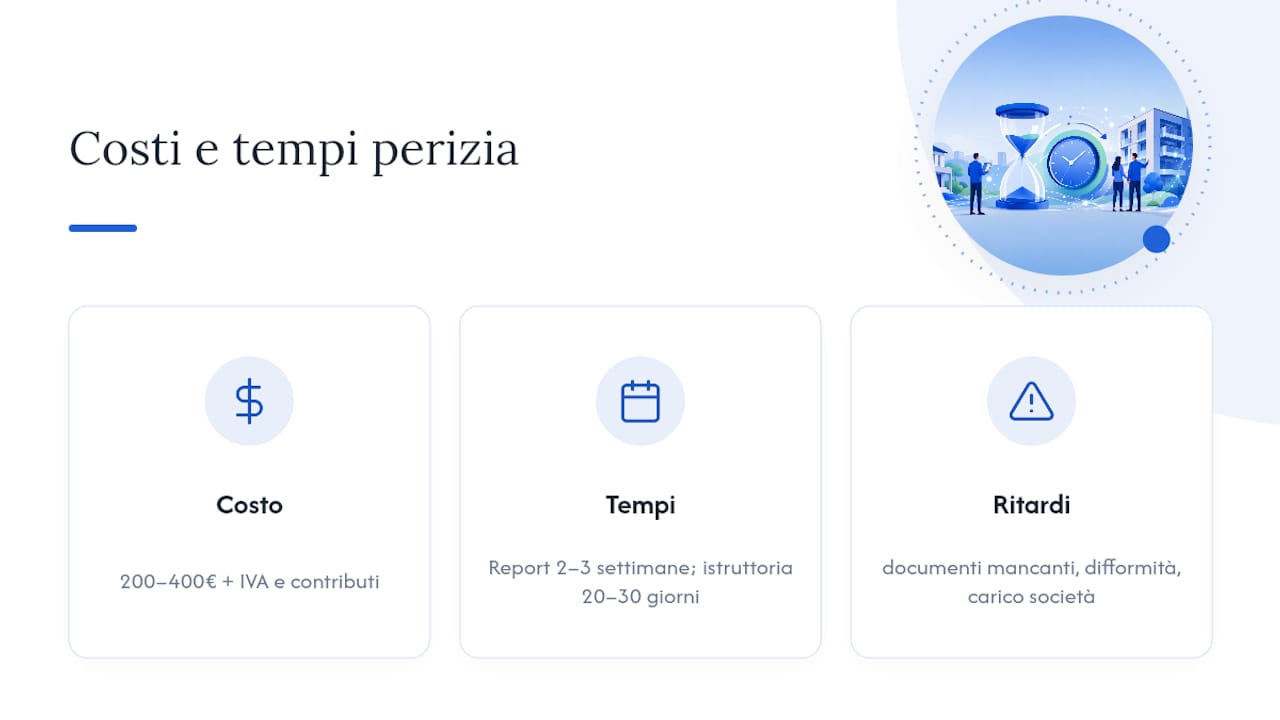
Il costo della perizia per un mutuo in Italia oscilla tipicamente tra 200 e 400 euro, a cui si aggiungono IVA e contributi previdenziali del professionista. Alcune banche, in periodi promozionali, assorbono questa spesa per rendere più attraente l’offerta di mutuo; in assenza di promozioni, la spesa resta di norma a carico di chi richiede il finanziamento.
Sui tempi, dal conferimento dell’incarico alla consegna del report passano in media due o tre settimane, mentre l’intera istruttoria del mutuo richiede indicativamente 20 o 30 giorni, perizia compresa. Le cause più frequenti di allungamento sono documenti mancanti, difformità da chiarire con un tecnico esterno, o semplicemente il carico di lavoro della società di perizia incaricata dalla banca in quel periodo.
Se la perizia valuta meno del previsto: le opzioni concrete
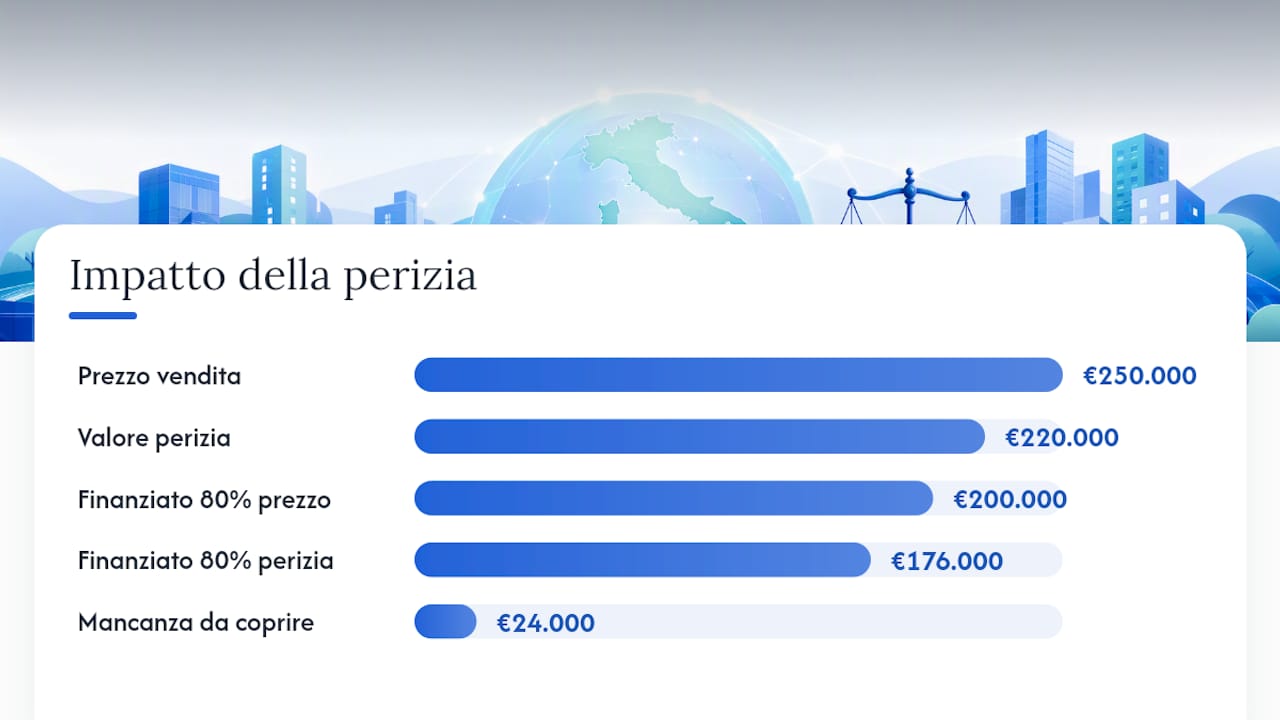
Un valore peritale inferiore al prezzo pattuito riduce automaticamente l’importo finanziabile, perché il calcolo del LTV parte dal valore stimato, non dal prezzo di vendita. Su un immobile venduto a 250.000 euro ma perito a 220.000, una banca che finanzia l’80% eroga fino a 176.000 euro, non 200.000: la differenza di 24.000 euro deve arrivare da altre fonti.
A quel punto hai alcune strade praticabili:
- Rinegoziare il prezzo con il venditore sulla base del valore peritale, se il margine di trattativa lo consente.
- Aumentare il capitale proprio disponibile, coprendo con risorse personali la differenza tra prezzo e valore finanziato.
- Richiedere una seconda perizia, se ritieni che la prima contenga errori evidenti o non abbia considerato elementi rilevanti dell’immobile.
- Regolarizzare le difformità segnalate, quando sono la causa reale della valutazione bassa, e chiedere una revisione successiva.
Prima di firmare il compromesso, verifica che il contratto preliminare contenga una clausola di recesso legata all’esito della perizia: è la protezione più semplice ed efficace contro un imprevisto di questo tipo.
Checklist per preparare il sopralluogo
Una preparazione ordinata non cambia il valore reale dell’immobile, ma elimina gli intoppi burocratici che allungano i tempi o generano rilievi evitabili.
- Raccogli in una cartella unica visura, planimetria, atto di provenienza e APE.
- Verifica che la planimetria depositata corrisponda esattamente allo stato attuale degli ambienti.
- Scatta foto recenti degli ambienti principali, utili come riferimento in caso di contestazioni successive.
- Assicurati che l’immobile sia accessibile e libero da ostacoli il giorno del sopralluogo.
- Segnala in anticipo eventuali lavori in corso o interventi non ancora accatastati.
Un consiglio: se hai il dubbio che qualcosa non sia in regola, una pre-perizia privata da 100 a 150 euro costa molto meno di un mutuo bloccato per settimane in attesa di sanatoria.
La prospettiva di Calcoligratis su come prepararsi
Non conosci mai in anticipo l’esito esatto di una perizia, ma puoi simulare gli scenari prima di firmare qualsiasi cosa. Prova a inserire nel calcolatore della capacità di mutuo un valore ipotetico più basso del prezzo pattuito: vedrai subito quanto capitale proprio ti servirebbe per compensare la differenza.
Questo tipo di simulazione non sostituisce la verifica tecnica del perito, che resta l’unico giudizio che conta per la banca. Serve però a decidere in anticipo, con lucidità, se conviene aumentare l’anticipo, cercare un immobile più economico o rinunciare in tempo.
— Nkosi
Simulare l’impatto della perizia con gli strumenti Calcoligratis
Ci sono altre strade per farsi un’idea prima di firmare: un consulente di mutuo, un foglio di calcolo personale, o le simulazioni offerte da qualche banca online. Il problema è che spesso richiedono tempo, un appuntamento o dati che non hai ancora sotto mano.

Calcoligratis offre due calcolatori gratuiti pensati proprio per questo momento della pratica. Il calcolatore della capacità di mutuo stima quanto puoi effettivamente finanziare in base a reddito, oneri e percentuale finanziabile che la banca applicherà sul valore peritale, non sul prezzo di vendita. Il simulatore della rata mensile mostra invece come cambia la rata se il capitale finanziato scende rispetto a quanto preventivato. Basta inserire il prezzo dell’immobile, un valore peritale ipotetico più cauto e la percentuale di LTV che ti aspetti dalla banca: in pochi secondi vedi il capitale proprio necessario per chiudere la differenza. Sono strumenti gratuiti, senza registrazione, con le formule di calcolo sempre visibili: apri il simulatore su Calcoligratis e prova subito uno scenario con un valore peritale inferiore del 10% rispetto al prezzo pattuito.
Fonti
Le linee guida ABI di quinta edizione, le EBA Guidelines on Loan Origination e il regolamento CRR3 hanno reso più rigorosi i criteri con cui viene redatta una perizia bancaria mutuo, spingendo verso valutazioni più prudenti e documentazione più solida.
- Perizia immobiliare per mutuo: come funziona | BPER Banca
- Immobiliare
- Perizia immobiliare per mutuo: Tempi, Costi e Come Funziona - Switcho
- Perizia mutuo: cosa controlla il perito e cosa lo blocca | Truescreen
Domande frequenti
Quando viene fatta la perizia per il mutuo?
La perizia viene commissionata dalla banca dopo l’accettazione della proposta economica, subito dopo l’avvio dell’istruttoria formale, con sopralluogo entro pochi giorni dall’incarico.
Quanto costa una perizia per un mutuo?
Il costo tipico in Italia va da 200 a 400 euro, IVA e contributi previdenziali esclusi; alcune banche lo assorbono in periodi promozionali.
Che cos’è la perizia per un mutuo e come funziona?
È il rapporto tecnico con cui un perito accreditato stima il valore di mercato e il valore ipotecario dell’immobile, verificando anche conformità catastale e urbanistica; la banca usa questo valore per calcolare il Loan to Value.
Quanto tempo passa tra la perizia e la delibera del mutuo?
Dal sopralluogo alla consegna del report passano in media due o tre settimane; l’intera istruttoria, perizia compresa, richiede indicativamente 20 o 30 giorni salvo difformità da chiarire.