Rapporto rata reddito: qual è la soglia sostenibile nel 2026
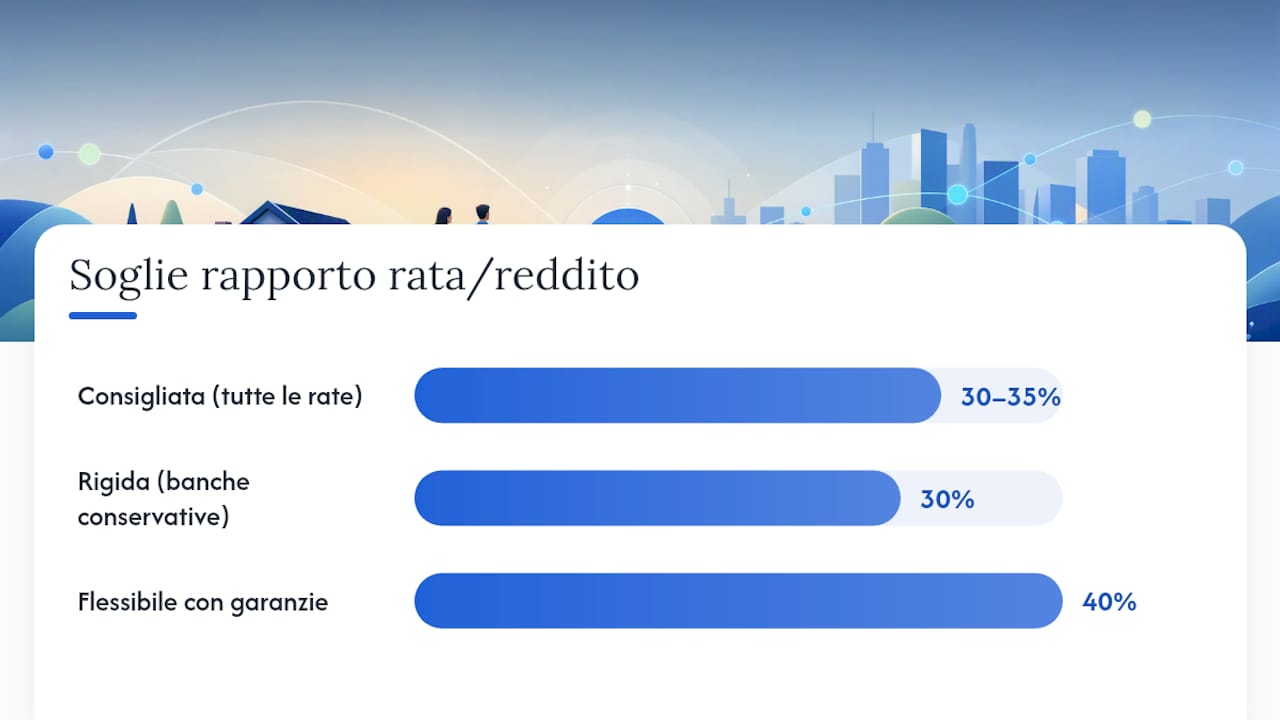
Il rapporto rata reddito si calcola dividendo la rata mensile del mutuo per il reddito netto mensile e moltiplicando per 100. In Italia la soglia generalmente considerata sostenibile è tra il 30% e il 35%, con alcune banche disposte ad arrivare al 40% in presenza di garanzie solide. Superare questa fascia aumenta il rischio di rifiuto della pratica o, peggio, di trovarsi in difficoltà quando arrivano spese impreviste.
Prima di firmare qualsiasi preventivo, conviene sapere:
- come si calcola il reddito netto reale, comprese tredicesima e quattordicesima
- quali fattori spingono le banche a essere più o meno flessibili sulla soglia
- come durata e tasso cambiano il capitale ottenibile a parità di rata
Nei paragrafi seguenti trovi la formula dettagliata, esempi numerici concreti e i calcolatori gratuiti per fare le tue simulazioni.
Punti chiave
| Punto | Dettagli |
|---|---|
| Soglia raccomandata | Mantieni la rata tra il 30% e il 35% del reddito netto mensile, con eccezioni fino al 40% solo con garanzie solide. |
| Reddito netto corretto | Includi tredicesima e quattordicesima, escludi bonus e straordinari variabili dal calcolo. |
| Durata e tasso pesano molto | A parità di rata, allungare la durata da 15 a 30 anni può aumentare il capitale ottenibile fino all’80%. |
| Il rapporto non è statico | Rate variabili e cambi di reddito modificano il rapporto nel tempo: ricalcolalo periodicamente. |
| Simula prima di scegliere | Usa i calcolatori gratuiti di Calcoligratis per stimare capacità di mutuo e rata prima di parlare con la banca. |
Indice
- Come calcolare passo passo il rapporto rata reddito
- Cosa significano le soglie del 30-35% e quando arrivano al 40%
- Esempi numerici: come durata e tasso cambiano il capitale ottenibile
- Come usare i calcolatori di Calcoligratis per stimare capacità e rata
- Checklist rapida prima di chiedere il mutuo
- Il rapporto rata reddito pesa davvero sull’approvazione del mutuo?
- Come migliorare il rapporto rata reddito prima di fare domanda
- Cosa succede se il reddito o la rata cambiano nel tempo
- Fonti
- Domande frequenti
Come calcolare passo passo il rapporto rata reddito
La formula è semplice: (rata mensile del mutuo ÷ reddito netto mensile) × 100. Il punto delicato non è il calcolo in sé, ma capire cosa mettere al denominatore.
Ecco i passaggi concreti:
- Calcola il reddito annuo netto. Per un dipendente, somma tutti gli stipendi netti percepiti nell’anno, comprese tredicesima e, se prevista dal contratto, quattordicesima.
- Dividi per 12. Le banche convertono la retribuzione annua in una media mensile, anche se le mensilità extra arrivano solo due volte l’anno.
- Escludi le voci variabili. Bonus, straordinari occasionali e premi di produzione spesso non vengono considerati dagli istituti, perché non garantiscono continuità.
- Per i lavoratori autonomi, si parte dal reddito dichiarato ai fini fiscali, spesso mediato sugli ultimi due o tre anni per attenuare le oscillazioni.
- Applica la formula e confronta il risultato con la soglia del 30-35%.
Facciamo un esempio: un dipendente guadagna 24.000 € netti l’anno tra stipendio e mensilità aggiuntive. Il reddito netto mensile medio è 2.000 €. Se la rata del mutuo è 600 €, il rapporto è 30%, esattamente al limite superiore della fascia prudente.
Un consiglio: non fermarti al tuo stipendio lordo in busta paga. Usa sempre il netto realmente disponibile, altrimenti rischi di sovrastimare quanto puoi permetterti di rata. Per convertire correttamente lordo e netto puoi usare il calcolo dello stipendio netto di Calcoligratis.
Cosa significano le soglie del 30-35% e quando arrivano al 40%
Le banche non fissano queste percentuali a caso. Il margine tra rata e reddito serve a lasciare spazio per spese sanitarie, riparazioni impreviste, un periodo di cassa integrazione o semplicemente l’aumento del costo della vita. Un rapporto rata reddito troppo alto trasforma qualsiasi imprevisto in un problema di solvibilità.
Molte banche italiane accettano un margine di flessibilità quando il profilo del richiedente presenta elementi di garanzia aggiuntivi:
- presenza di un garante con reddito proprio
- cointestazione del mutuo con un secondo reddito stabile
- LTV basso, cioè un capitale richiesto contenuto rispetto al valore dell’immobile
- tasso fisso, che riduce il rischio di variazione della rata nel tempo e rassicura l’istituto
Al contrario, alcuni fattori spingono le banche a restare rigide sotto il 30%: rate di altri prestiti già in corso, un contratto di lavoro a termine o in prova, o un numero elevato di persone a carico. La regola pratica più citata dagli operatori del settore resta comunque una: la somma di tutte le rate mensili non dovrebbe superare il 30-35% del reddito netto, mutuo compreso.
Non esiste un unico modello valido per tutte le banche: ogni istituto pesa il rischio in modo diverso in base al proprio portafoglio e alle proprie politiche interne, motivo per cui conviene sempre simulare più scenari prima di scegliere l’offerta.
Esempi numerici: come durata e tasso cambiano il capitale ottenibile
A parità di rata mensile, il capitale che riesci a finanziare cambia molto in base a durata del mutuo e TAN applicato. Ecco una simulazione con rata fissa a 667 € e 1.000 €:
I valori sono stime indicative basate su esempi di calcolo capitale/rata a diverse durate e tassi: allungare la durata da 15 a 30 anni può aumentare il capitale ottenibile anche del 80% a parità di rata, ma comporta più interessi complessivi pagati.
Applicando la soglia del 30-35%](https://www.bencasa.it/mutuo-casa-rapporto-rata-reddito/) a redditi tipici italiani, ecco quanto ci si può indebitare senza sforare:
- reddito netto 1.300 €/mese: rata massima consigliata tra 390 € e 455 €
- reddito netto 1.800 €/mese: rata massima consigliata tra 540 € e 630 €
- reddito netto 2.000 €/mese: rata massima consigliata tra 600 € e 700 €
- reddito netto 3.000 €/mese: rata massima consigliata tra 900 € e 1.050 €
Questi numeri aiutano a capire subito quale fascia di capitale puoi permetterti prima ancora di parlare con una banca. Se il capitale che ti serve per la casa che hai in mente richiede una rata più alta della soglia, la leva su cui puoi agire è la durata: allungarla riduce la rata, anche se aumenta il costo totale del mutuo.
Come usare i calcolatori di Calcoligratis per stimare capacità e rata
Prima di parlare con una banca, conviene arrivare con i numeri già chiari in tasca. Calcoligratis mette a disposizione tre strumenti che coprono l’intero percorso di verifica:
- Il calcolo dello stipendio netto converte la retribuzione lorda in netto mensile, il dato che serve come base per ogni simulazione di sostenibilità.
- Il calcolo della rata mutuo fa il percorso inverso: parti dal capitale che ti serve e scopri la rata mensile risultante.
Inserisci reddito netto reale, eventuali rate già in corso, durata ipotizzata e tasso indicativo offerto dalla banca. Il risultato ti mostra subito se resti dentro la soglia prudente o se stai forzando il bilancio familiare. Ogni calcolatore riporta la formula usata passo per passo, così puoi verificare da solo il ragionamento dietro al numero finale.
Un consiglio: fai almeno tre simulazioni con durate diverse prima di scegliere. A volte bastano tre o quattro anni in più di durata per riportare la rata dentro una fascia più tranquilla.
Checklist rapida prima di chiedere il mutuo
Prima di presentarti in filiale, verifica di avere tutto in ordine:
- Documenti reddituali aggiornati: ultime buste paga, CUD o certificazione unica, dichiarazione dei redditi se sei autonomo.
- Contratto di lavoro: tipo di contratto, anzianità e stabilità occupazionale pesano quanto il reddito stesso.
- Elenco di tutti i debiti in corso: prestiti personali, cessioni del quinto, altre rate che riducono il margine disponibile.
- Rapporto LTV: quanto capitale chiedi rispetto al valore dell’immobile, più basso è, più margine hai per negoziare.
- Storico creditizio pulito: nessun ritardo o segnalazione recente nei sistemi di informazione creditizia.
- Valuta un garante o la cointestazione se il tuo reddito da solo non basta a coprire comodamente la rata desiderata.
Il rapporto rata reddito pesa davvero sull’approvazione del mutuo?
Sì, ma non è l’unico criterio. Le banche lo usano come primo filtro rapido: se il rapporto supera abbondantemente il 35-40%](https://www.mutuionline.it/glossario-mutui/rapporto-rata-reddito/), la pratica viene spesso respinta prima ancora di guardare altri elementi. Se invece rientra nella fascia prudente, l’istituto passa a valutare LTV, storia creditizia e stabilità lavorativa come fattori complementari.
Un rapporto basso non garantisce automaticamente l’approvazione. Un lavoratore con contratto a termine e rapporto al 25% può ricevere più resistenze di un dipendente a tempo indeterminato con rapporto al 32%, perché la banca valuta anche la continuità futura del reddito, non solo il dato attuale.
Presentare fin da subito documentazione completa e coerente accelera l’istruttoria. Le banche apprezzano richieste dove il rapporto rata reddito è calcolato correttamente già in fase di preventivo, perché riduce il tempo speso a chiedere integrazioni o chiarimenti. Un dossier ordinato, con reddito netto ben documentato e debiti esistenti dichiarati per intero, resta uno dei modi più concreti per velocizzare la delibera.
Come migliorare il rapporto rata reddito prima di fare domanda
Se le tue simulazioni mostrano un rapporto sopra la soglia consigliata, hai diverse leve reali su cui agire prima di presentare la richiesta.
La prima è ridurre i debiti esistenti: chiudere un prestito personale o una cessione del quinto libera reddito disponibile e abbassa immediatamente il rapporto complessivo. La seconda è aumentare l’anticipo: più capitale versi di tasca tua, meno devi finanziare, e con un capitale minore la rata scende a parità di durata e tasso. La terza è allungare la durata del mutuo, che riduce la rata mensile anche se aumenta il costo totale degli interessi nel tempo.
Prima di muoverti, verifica l’impatto di eventuali altre rate in corso con il calcolo della rata prestito: a volte basta chiudere un piccolo finanziamento per sbloccare un margine importante sul mutuo. Un approfondimento sulle pratiche di valutazione degli istituti di credito può aiutarti a capire come cambiano le soglie da banca a banca.
Cosa succede se il reddito o la rata cambiano nel tempo
Il rapporto rata reddito non è statico: cambia ogni volta che varia il tuo reddito o la rata stessa, e questo vale soprattutto per i mutui a tasso variabile. Un aumento del TAN di riferimento può alzare la rata mensile anche di 100 o 150 € su mutui di importo medio, spingendo il rapporto ben oltre la soglia iniziale con cui avevi ottenuto l’approvazione.
Dal lato opposto, un aumento di stipendio, un contratto rinnovato a condizioni migliori o il passaggio da part time a tempo pieno abbassano il rapporto e ti danno margine per eventuali imprevisti.
Per questo motivo conviene ricalcolare periodicamente il proprio rapporto rata reddito, non solo al momento della richiesta del mutuo. Chi ha un mutuo a tasso variabile dovrebbe rifare la simulazione almeno una volta l’anno, o ogni volta che la propria situazione lavorativa cambia in modo significativo.
Il rischio più sottovalutato non è la banca, è il margine zero
Consiglio di puntare a un rapporto più basso di quello massimo accettato, valutare più preventivi e usare i simulatori gratuiti per testare scenari diversi prima di firmare.
— Nkosi
Simula gratis la tua capacità di mutuo con Calcoligratis
Calcoligratis è l’alternativa gratuita a fogli di calcolo improvvisati o a preventivi bancari che arrivano solo dopo aver già perso tempo in filiale: qui ottieni una stima immediata prima ancora di parlare con un consulente.

Con il calcolo della capacità di mutuo scopri in pochi secondi quanto capitale puoi richiedere in base al tuo reddito netto, alla durata scelta e al TAN indicativo. Se invece parti già da un capitale preciso in mente, il calcolo della rata mutuo ti mostra subito la rata mensile risultante, con la formula spiegata passo per passo, senza calcoli nascosti. Ogni simulazione è gratuita, senza registrazione e ripetibile quante volte vuoi: prova più combinazioni di durata e tasso prima di scegliere l’offerta bancaria definitiva.
Fonti
- Immobiliare
- Mutuo: la rata giusta per il tuo stipendio — Altroconsumo
- Rapporto tra rata e reddito nel mutuo — idealista
- Rapporto rata reddito mutuo: guida completa al calcolo — NotiziarioImmobiliare
Domande frequenti
Come si calcola il reddito netto mensile per il mutuo?
Somma tutti gli stipendi netti annui, comprese tredicesima e quattordicesima, e dividi per 12, escludendo bonus e straordinari occasionali.
La durata del mutuo influisce sul rapporto rata reddito?
Sì, allungare la durata riduce la rata mensile a parità di capitale, abbassando il rapporto rata reddito ma aumentando il costo totale degli interessi.
Posso ottenere un mutuo se il rapporto supera il 35%?
È possibile ma più difficile: servono spesso garanzie aggiuntive come un garante, cointestazione o un LTV basso per convincere la banca ad accettare.
Dove posso calcolare gratis la mia capacità di mutuo?
Puoi usare il calcolo della capacità di mutuo di Calcoligratis, che stima il capitale ottenibile in base a reddito, durata e TAN in pochi secondi.