Rinegoziazione mutuo: quando conviene davvero cambiare le condizioni
La rinegoziazione può alleggerire la rata, ma conviene solo se il nuovo tasso proposto dalla banca è nettamente più basso di quello che stai pagando, se il capitale residuo è ancora consistente e se non allunghi la durata più del necessario. È un’operazione generalmente gratuita, formalizzata con una scrittura privata senza notaio. La banca però non è obbligata ad accettare: se rifiuta, la surroga resta l’alternativa a costo zero prevista dalla Legge Bersani. Prima di chiedere qualsiasi cosa, serve una simulazione che confronti rata mensile e interessi totali sull’intera durata residua.
In breve:
- La rinegoziazione è vantaggiosa solo se il nuovo tasso è molto più basso e si evita di allungare eccessivamente la durata del mutuo.
- La modifica può riguardare tasso, durata, periodicità delle rate e altre clausole, ma non è indicata se serve liquidità aggiuntiva.
- È fondamentale ottenere una simulazione completa del nuovo piano di ammortamento e interessi totali prima di firmare, portandola in banca.
- La surroga è gratuita per legge e più semplice, mentre la sostituzione permette di ottenere capitale extra con costi maggiori.
- Per negoziare efficacemente, bisogna arrivare preparati con documenti ordinati e offerte alternative, e considerare anche il coinvolgimento di un consulente.
Indice
- Quando conviene rinegoziare il mutuo
- Cosa si può rinegoziare: tasso, durata, tipologia e altro
- Come rinegoziare un mutuo: procedura e documenti richiesti
- Rinegoziazione, surroga o sostituzione: quale scegliere?
- Come simulare la convenienza della rinegoziazione
- Rischi e controlli prima di firmare la rinegoziazione
- Consigli pratici per negoziare con la banca
- Definizione di rinegoziazione del mutuo
- Implicazioni della rinegoziazione in caso di mutuo con garante
- Effetti della rinegoziazione sulla possibilità futura di surroga o sostituzione
- Prospettiva dell’editore: perché la simulazione è la parte decisiva
- Simula la rinegoziazione con i calcolatori gratuiti di Calcoligratis
- Fonti
- Domande frequenti
Quando conviene rinegoziare il mutuo
La rinegoziazione ha senso in tre situazioni concrete. La seconda riguarda chi ha un mutuo a tasso variabile e ha visto la rata salire in modo brusco per effetto dei rialzi dei tassi di riferimento: qui la richiesta di rinegoziazione tasso mutuo verso un fisso può ridare stabilità al bilancio familiare. La terza situazione è più personale: un calo di reddito, una nascita, una spesa imprevista che rende la rata attuale difficile da sostenere.
Il criterio pratico è semplice: calcola quanto deve scendere il tasso perché la rata diminuisca in modo significativo, non solo di qualche euro. Un differenziale minimo raramente giustifica il tempo e le pratiche necessarie. Vale anche il contrario: se il beneficio è marginale, la strada più solida è spesso la surroga verso un’altra banca, perché per legge è gratuita e ti costringe a confrontare offerte reali.
Evita la rinegoziazione quando l’unico modo che la banca ti propone per abbassare la rata è allungare parecchio la durata residua. In quel caso la rata scende, ma il totale degli interessi pagati nel tempo può crescere sensibilmente, un aspetto che molti mutuatari sottovalutano perché guardano solo il numero mensile.
Cosa si può rinegoziare: tasso, durata, tipologia e altro
La rinegoziazione tocca diverse voci del contratto, non solo il tasso. Ecco cosa è realisticamente modificabile:
- Tasso d’interesse: si può chiedere una riduzione dello spread applicato, oppure il passaggio da variabile a fisso (o viceversa), con effetti diretti e calcolabili sulla rata mensile.
- Durata residua: allungarla riduce la rata ma aumenta gli interessi complessivi; accorciarla fa l’opposto, alza la rata ma abbassa il costo totale del prestito.
- Periodicità delle rate: alcune banche permettono di passare da mensile a bimestrale o trimestrale, utile per chi ha entrate non regolari.
- Spese di gestione: in alcuni casi è possibile negoziare una riduzione dei costi accessori legati alla gestione del piano.
- Garante: in situazioni specifiche, se il profilo di reddito del mutuatario principale è migliorato, si può discutere l’eliminazione della garanzia personale, ma la banca valuta caso per caso.
Un limite va tenuto bene a mente: la rinegoziazione, salvo eccezioni contrattuali particolari, non serve a ottenere liquidità aggiuntiva. Se hai bisogno di soldi extra oltre al capitale residuo, quello è un altro prodotto, la sostituzione del mutuo, con logiche e costi diversi.
Come rinegoziare un mutuo: procedura e documenti richiesti
Il processo segue una sequenza abbastanza standard tra le banche italiane, anche se i tempi variano da istituto a istituto.
- Primo contatto formale. Puoi presentarti in filiale con un appuntamento dedicato oppure inviare una richiesta scritta, via raccomandata o PEC, indicando la motivazione e le condizioni che vorresti ottenere. Una richiesta ben argomentata, con numeri precisi, ha più peso di una richiesta generica.
- Preparazione della documentazione. I documenti per la rinegoziazione mutuo comprendono di norma documento d’identità, codice fiscale, copia del contratto di mutuo originario, piano di ammortamento aggiornato e buste paga recenti o l’ultima dichiarazione dei redditi.
- Valutazione interna della banca. L’istituto controlla il tuo storico di pagamenti e la situazione reddituale attuale prima di formulare una proposta.
- Proposta scritta e sottoscrizione. Se la banca accetta, ricevi una proposta con il nuovo tasso e la nuova durata. Si firma con scrittura privata, senza passare dal notaio.
- Verifica finale. Prima di firmare, controlla che sia scritto nero su bianco che non ci sono costi aggiuntivi e che il nuovo piano di ammortamento sia allegato per intero.
Le tempistiche rinegoziazione mutuo si aggirano in genere su poche settimane dal primo contatto alla firma, ma possono allungarsi se la banca richiede documentazione integrativa.
Un consiglio: chiedi sempre la simulazione completa del nuovo piano di ammortamento prima di firmare, non solo il numero della rata: è l’unico modo per capire quanto pagherai davvero in interessi sull’intera durata.
Rinegoziazione, surroga o sostituzione: quale scegliere?
Le tre parole si confondono spesso, ma indicano operazioni molto diverse. Nella rinegoziazione tratti con la stessa banca che ti ha erogato il mutuo, e lei decide se accettare o no: non è un tuo diritto automatico. Nella surroga cambi banca portando il mutuo altrove, ed è un diritto riconosciuto dalla Legge Bersani, gratuito per il mutuatario. Nella sostituzione, invece, estingui il vecchio mutuo e ne apri uno nuovo, spesso perché serve liquidità aggiuntiva oltre al capitale residuo.
- Con la rinegoziazione non serve il notaio; con surroga e sostituzione, nella pratica, sì.
- I costi della rinegoziazione mutuo sono in genere nulli per il richiedente; la surroga è gratuita per legge, la sostituzione comporta i costi tipici di un nuovo mutuo.
- Solo la sostituzione permette di ottenere capitale extra oltre al debito residuo.
| Caratteristica | Rinegoziazione | Surroga | Sostituzione |
|---|---|---|---|
| Notaio richiesto | No | Sì (a carico della banca subentrante) | Sì |
| Chi decide | La banca attuale | Diritto del mutuatario | La nuova banca |
| Possibilità di liquidità extra | No | No | Sì |
| Costi tipici per il mutuatario | Nulli o minimi | Gratuita per legge | Costi da nuovo mutuo |
La guida di MutuiOnline suggerisce un ordine operativo sensato: prova prima la rinegoziazione con la tua banca, e se rifiuta, usa un preventivo di surroga da un altro istituto come leva concreta per la trattativa successiva.
Come simulare la convenienza della rinegoziazione
Prima di parlare con il gestore, arriva ai numeri da solo. Servono quattro dati: capitale residuo, durata residua in mesi, tasso attualmente applicato e nuovo tasso proposto dalla banca.
- Calcola la rata attuale e quella nuova inserendo capitale residuo e durata nel calcolatore della rata mutuo, confrontando i due scenari con il tasso vecchio e quello nuovo.
- Simula il totale interessi su tutta la durata residua per entrambi gli scenari: è il numero che conta davvero, non solo la rata mensile.
- Confronta due scenari tipici. Scenario A: stesso capitale residuo di 150.000 €, stessa durata di 15 anni, tasso che scende dal 4,2% al 3,3%: la rata scende e anche il totale interessi si riduce, perché la durata resta uguale. Scenario B: stessa riduzione di tasso ma con durata allungata da 15 a 22 anni: la rata scende di più, ma il totale interessi pagato nel tempo può risultare superiore a quello dello scenario A, nonostante il tasso più basso.
Un calcolatore ufficiale della Banca d’Italia permette di simulare esattamente questa variazione tra rata e interessi al cambiare di tasso e frequenza. Prima di andare in filiale, verifica anche la tua capacità di mutuo sostenibile con il calcolatore capacità di mutuo e valuta un eventuale rimborso parziale con il calcolatore rimborso anticipato.
Un consiglio: porta la simulazione stampata all’appuntamento in banca. Un gestore che vede numeri precisi tratta in modo diverso da chi riceve solo una richiesta generica di “rata più bassa”.
Rischi e controlli prima di firmare la rinegoziazione
Il rischio principale è chiaro: se allunghi molto la durata per abbassare la rata, il costo totale degli interessi può crescere, anche con un tasso più basso di partenza. Un allungamento di diversi anni, secondo gli operatori del settore, pesa più sul totale interessi di quanto il calo di tasso riesca a compensare, come segnalato dagli esperti di Banco BPM nell’analisi degli effetti dell’allungamento della durata.
Prima di firmare, controlla questi punti:
- Le clausole sullo spread applicato in caso di passaggio a tasso variabile.
- L’eventuale presenza di spese di gestione nuove o aumentate rispetto al contratto originario.
- Le condizioni di un’eventuale futura conversione del tasso, se previste.
Se il vantaggio numerico è debole, la surroga resta spesso l’opzione più solida: ottenere due o tre preventivi da altre banche prima di parlare con la tua ti dà argomenti concreti, non solo la richiesta di uno sconto.
Consigli pratici per negoziare con la banca
Arrivare preparati cambia l’esito della trattativa più di quanto si pensi.
- Porta documentazione ordinata: contratto, piano di ammortamento, buste paga recenti, e la motivazione scritta della richiesta.
- Mostra un preventivo di surroga ottenuto da un’altra banca: presentare offerte alternative è una leva negoziale efficace per spingere il tuo istituto a migliorare la proposta.
- Chiedi al gestore dettagli precisi su spread applicato, eventuali commissioni e impatto reale sul piano di ammortamento, non solo sulla rata.
- Se la trattativa si complica, valuta un consulente esterno specializzato in mutui: costa, ma può far risparmiare più di quanto spende in caso di operazioni complesse.
Un consiglio: non accettare la prima proposta al telefono. Chiedi sempre la proposta per iscritto e confrontala con calma con la tua simulazione, prima di firmare qualsiasi cosa.
Definizione di rinegoziazione del mutuo
La rinegoziazione del mutuo è la modifica di una o più condizioni contrattuali, concordata tra il mutuatario e la banca che ha già erogato il finanziamento, senza cambiare istituto. Rientrano in questa categoria la variazione del tasso, della durata, della periodicità delle rate o, in casi specifici, di altre clausole accessorie.
A differenza della surroga, non è un diritto automatico previsto per legge: dipende dalla disponibilità della banca a rivedere l’accordo. Formalmente, si perfeziona con una scrittura privata, senza passaggio dal notaio, e questo la rende in genere gratuita per chi la richiede, come confermato dalla guida di NotaiOnline sulla rinegoziazione.
Il termine “rimodulazione mutuo” viene spesso usato come sinonimo nel linguaggio bancario, per indicare lo stesso tipo di intervento sulle condizioni originarie. Alcune banche, come riportato nell’iniziativa promossa da Intesa Sanpaolo con ABI, offrono percorsi specifici di rinegoziazione con opzioni predefinite: passaggio a tasso fisso, sospensione temporanea delle rate, allungamento della durata entro limiti stabiliti dal contratto e dall’età del richiedente.
Va distinta anche dalla semplice richiesta di sospensione rate, che è un intervento temporaneo e diverso, e dalla rinegoziazione tasso mutuo in senso stretto, che riguarda solo la componente di interesse applicata.
Implicazioni della rinegoziazione in caso di mutuo con garante
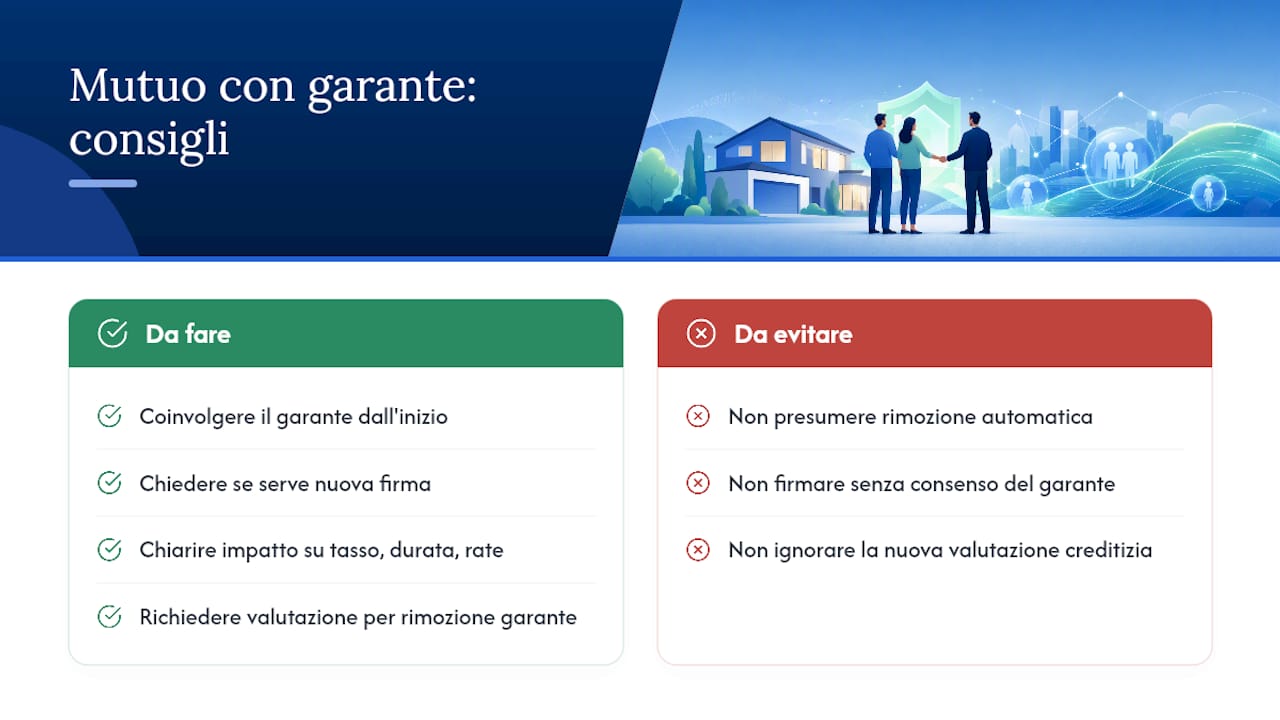
Quando il mutuo originario prevede un garante, la rinegoziazione introduce una variabile in più da chiarire con la banca fin dal primo colloquio. Il garante ha firmato un impegno legato alle condizioni originarie del contratto: se tasso, durata o importo delle rate cambiano, la banca deve verificare se la garanzia resta valida nei nuovi termini o se serve un nuovo assenso formale da parte del garante.
Nella maggior parte dei casi, la banca richiede la firma del garante anche sull’atto di rinegoziazione, soprattutto se la modifica comporta un allungamento della durata: il garante si assume un impegno più lungo nel tempo rispetto a quello originario, e questo aspetto va comunicato con chiarezza a chi ha prestato la garanzia.
C’è poi la questione dell’eventuale eliminazione del garante. Se la situazione reddituale del mutuatario principale è migliorata in modo solido, si può chiedere alla banca di valutare la rimozione della garanzia personale come parte della rinegoziazione. Non è un automatismo: la banca fa una nuova valutazione del merito creditizio, come farebbe per un mutuo nuovo, e decide caso per caso.
Chi ha un garante dovrebbe quindi coinvolgerlo nella discussione fin dall’inizio, non solo al momento della firma. Un garante informato può anche aiutare a capire se conviene accettare le nuove condizioni proposte dalla banca o se vale la pena aspettare un’offerta migliore.
Effetti della rinegoziazione sulla possibilità futura di surroga o sostituzione
Rinegoziare oggi non chiude le porte a una surroga o a una sostituzione più avanti. Restano entrambe disponibili come strumenti a cui ricorrere in futuro, se le condizioni di mercato cambiano ancora o se la situazione personale lo richiede.
C’è però un aspetto pratico da considerare: se hai appena rinegoziato le condizioni, il vantaggio economico di un’eventuale surroga successiva potrebbe risultare più modesto, semplicemente perché il tasso è già stato abbassato. Vale la pena rifare i calcoli da zero prima di lanciarsi in un nuovo cambio, confrontando sempre il tasso più recente ottenuto con le offerte disponibili sul mercato in quel momento.
Un altro punto riguarda i tempi tecnici. Dopo una rinegoziazione, il nuovo piano di ammortamento viene generato daccapo con i nuovi parametri: chi valuta una surroga poco dopo dovrà basarsi su questi nuovi dati, non su quelli del contratto originario. Questo significa che ogni nuova simulazione va costruita sul capitale residuo e sulla durata aggiornati, non su cifre vecchie.
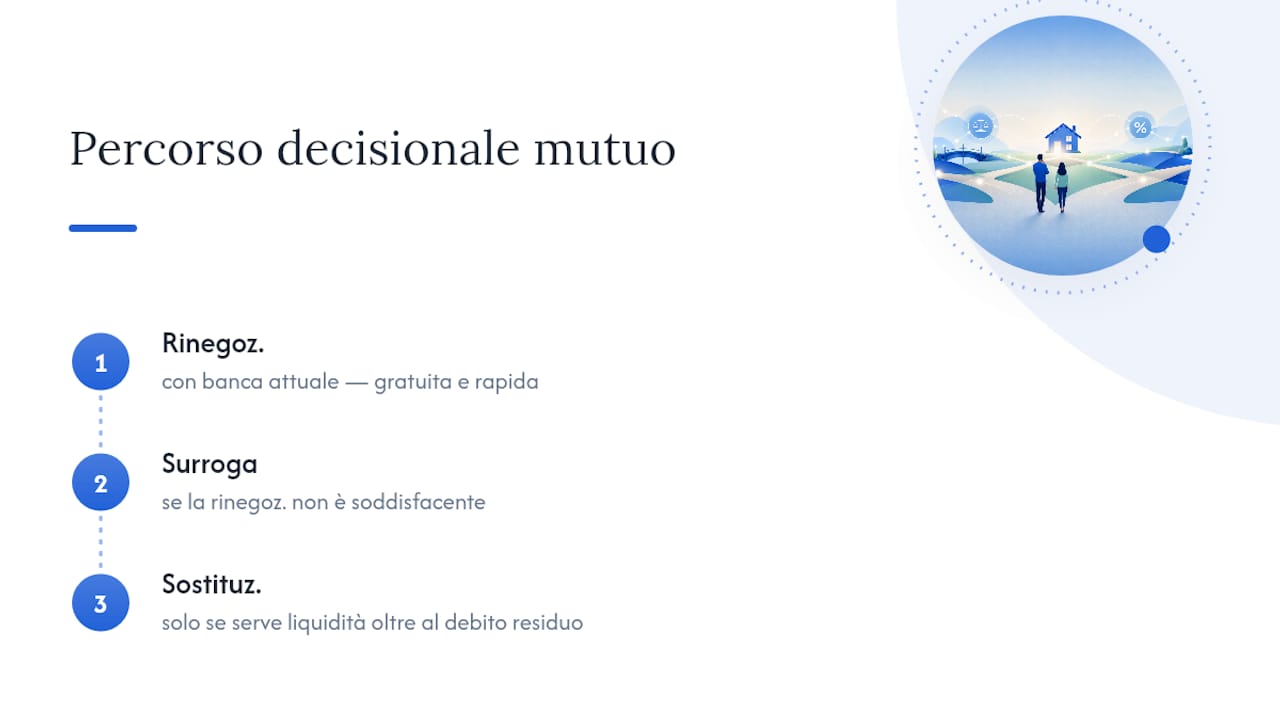
La strategia più solida, secondo le indicazioni operative di MutuiOnline, resta procedere per gradi: rinegoziazione con la banca attuale come primo tentativo, gratuito e rapido; surroga verso un altro istituto se la prima strada non porta risultati soddisfacenti; sostituzione solo se serve effettivamente liquidità aggiuntiva oltre al debito residuo. Ogni passaggio resta comunque disponibile in autonomia dagli altri, anche a distanza di anni.
Prospettiva dell’editore: perché la simulazione è la parte decisiva
Il vero errore, in questo tipo di decisione, non è scegliere lo strumento sbagliato tra rinegoziazione e surroga: è arrivare al colloquio in banca senza numeri propri. Chi porta una simulazione fatta in autonomia, con capitale residuo e tasso reali, tratta da una posizione diversa rispetto a chi si affida solo a quello che propone il gestore. Su Calcoligratis crediamo che la trasparenza dei calcoli, con formule esplicite e fonti italiane verificabili, sia l’unico modo per prendere questa decisione senza sorprese sul totale degli interessi. Non è una questione di fiducia nella banca: è una questione di controllo sui propri numeri.
— Nkosi
Simula la rinegoziazione con i calcolatori gratuiti di Calcoligratis
Prima di parlare con il gestore, è utile avere già in mano rata, interessi totali e capacità di mutuo calcolati con formule trasparenti, senza dover sostenere costi o registrazioni.

Parti dal calcolo della rata mutuo per confrontare rata attuale e rata con il nuovo tasso proposto. Verifica poi con il calcolo della capacità di mutuo se la nuova rata resta sostenibile rispetto al tuo reddito, e usa il calcolo del rimborso anticipato se stai valutando anche un rimborso parziale come alternativa. Salva o annota i risultati di ogni simulazione: sono i numeri che porterai in filiale per sostenere la tua richiesta. Prova ora la simulazione su Calcoligratis e arriva all’appuntamento con la banca con dati concreti, non solo con una richiesta generica di rata più bassa.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Fonti
- Notaionline
- Rinegoziazione del mutuo: guida alla rimodulazione del contratto — MutuiOnline
- Calcolatore per la rinegoziazione del mutuo — Banca d’Italia
Domande frequenti
Quando si può chiedere la rinegoziazione del mutuo?
Puoi farlo in qualsiasi momento della vita del contratto, ma ha senso soprattutto quando i tassi di mercato sono scesi rispetto al tuo tasso attuale o quando la rata è diventata difficile da sostenere.
La banca è obbligata a rinegoziare il mutuo?
No, la rinegoziazione dipende dalla volontà della banca che ha erogato il mutuo. Se rifiuta, la surroga resta un diritto garantito dalla Legge Bersani e gratuita per il mutuatario.
Conviene rinegoziare il mutuo adesso?
Conviene se il nuovo tasso proposto è chiaramente più basso di quello attuale e se non allunghi troppo la durata residua; verificalo sempre con una simulazione su capitale residuo e interessi totali con il calcolatore rata mutuo.
Cosa succede se rinuncio al mutuo?
Rinunciare a modificare il mutuo significa mantenere invariate le condizioni originarie, rata compresa; resta comunque possibile richiedere la rinegoziazione o valutare la surroga in un momento successivo, senza scadenze obbligatorie da rispettare.
Quali documenti servono per la rinegoziazione mutuo?
Servono documento d’identità, codice fiscale, copia del contratto di mutuo, piano di ammortamento aggiornato e buste paga recenti o l’ultima dichiarazione dei redditi.