Ritenuta d’acconto 2026: aliquote, novità e scadenze
Nel 2026 la ritenuta d’acconto conserva aliquote di riferimento per professionisti residenti, alcune provvigioni e compensi a soggetti non residenti, rispettando le percentuali standard previste dalla normativa vigente. La vera novità riguarda l’estensione dell’obbligo di ritenuta ad alcune categorie di provvigioni dal 1° marzo 2026, con un secondo intervento programmato per il 2028 e il 2029 sui pagamenti tra imprese.
Prima di emettere la prossima fattura, tre controlli evitano brutte sorprese:
- Verifica il tuo regime fiscale: chi opera in regime forfettario resta escluso dalla ritenuta.
- Controlla se il committente è un sostituto d’imposta: solo in quel caso scatta la trattenuta.
- Conserva ogni Certificazione Unica ricevuta: ti servirà per recuperare le ritenute in dichiarazione.
Punti chiave
La ritenuta d’acconto nel 2026 resta un anticipo d’imposta recuperabile in dichiarazione, ma l’obbligo si estende a nuove categorie di provvigioni dal 1° marzo e prepara il terreno per una ritenuta B2B dal 2028.
| Punto | Dettagli |
|---|---|
| Aliquote di riferimento | 20% per i professionisti residenti, 23% su base ridotta per molte provvigioni, 30% per i non residenti. |
| Novità dal 1° marzo 2026 | Agenzie di viaggio, mediatori marittimi/aerei e agenti petroliferi diventano soggetti a ritenuta sulle provvigioni. |
| Scadenza di versamento | F24 entro il 16 del mese successivo al pagamento, con codice tributo 1040 per il lavoro autonomo. |
| Recupero in dichiarazione | Le ritenute subite si scomputano dall’IRPEF lorda dell’anno successivo, generando credito o riduzione del saldo. |
| Strumenti di verifica | I calcolatori di Calcoligratis aiutano a simulare lordo, netto e rivalsa INPS prima di emettere fattura. |
Indice
- Ritenuta d’acconto 2026: come funziona tra aliquote e soggetti coinvolti
- Novità normative 2026: provvigioni da marzo e il piano B2B fino al 2029
- Come calcolare la ritenuta d’acconto: passaggi e un esempio numerico
- Versamento, codici tributo e Certificazione Unica: gli obblighi del sostituto
- Errori frequenti sulla ritenuta d’acconto e come evitarli
- Calcolatori pratici per verificare la ritenuta prima di fatturare
- Ritenuta d’acconto, ritenuta alla fonte e acconto IRPEF: le differenze
- Quando la ritenuta d’acconto non si applica
- Come la ritenuta d’acconto influisce sul reddito del professionista
- Compilare la Certificazione Unica: cosa controllare per la ritenuta
- Sanzioni per omesso o tardivo versamento della ritenuta
- Calcolare la ritenuta prima di fatturare con gli strumenti giusti
- Fonti
- Domande frequenti
Ritenuta d’acconto 2026: come funziona tra aliquote e soggetti coinvolti
L’articolo 25 del DPR 600/1973 stabilisce che i compensi per lavoro autonomo professionale scontano una ritenuta del 20% a titolo d’acconto IRPEF. Il committente, se riveste il ruolo di sostituto d’imposta, trattiene questa quota al momento del pagamento e la versa allo Stato per conto del professionista.
Il calcolo segue una logica precisa:
- Si parte dal compenso lordo pattuito in fattura.
- Si aggiunge, se dovuta, la rivalsa INPS del 4% per gli iscritti alla Gestione Separata.
- Si esclude sempre l’IVA dalla base imponibile: la ritenuta non si applica mai sull’imposta sul valore aggiunto.
- Si applica l’aliquota corretta (20%, 23% o 30% a seconda del caso) sulla base così ottenuta.
La rivalsa INPS cambia il conto finale: chi è iscritto alla Gestione Separata deve includerla nella base imponibile della ritenuta, come chiarisce l’INPS sulla Gestione Separata. Questo dettaglio viene spesso dimenticato in fattura, con il risultato di una ritenuta calcolata per difetto.
Non tutti i committenti sono sostituti d’imposta. Lo sono le società, gli enti pubblici, i professionisti con partita IVA e in generale chi esercita attività d’impresa o professione abituale. Un privato che paga una prestazione occasionale a titolo personale, invece, non deve operare alcuna ritenuta: la norma si applica solo quando chi paga rientra tra i soggetti indicati dall’articolo 23 del DPR 600/1973. Per i compensi a soggetti non residenti, l’aliquota sale al 30%, salvo le convenzioni contro le doppie imposizioni che l’Italia ha firmato con numerosi paesi.
Novità normative 2026: provvigioni da marzo e il piano B2B fino al 2029
La Legge di Bilancio 2026 introduce due interventi distinti, separati nel tempo ma collegati dalla stessa logica: allargare il perimetro della ritenuta come strumento di contrasto all’evasione sui pagamenti intermedi.
Dal 1° marzo 2026 diventano soggette a ritenuta le provvigioni corrisposte a categorie finora escluse o parzialmente escluse:
- Agenzie di viaggio e turismo.
- Mediatori marittimi e aerei.
- Agenti che operano nella distribuzione di carburanti e prodotti petroliferi.
- Altre figure di intermediazione commerciale rientranti nella nuova formulazione normativa.
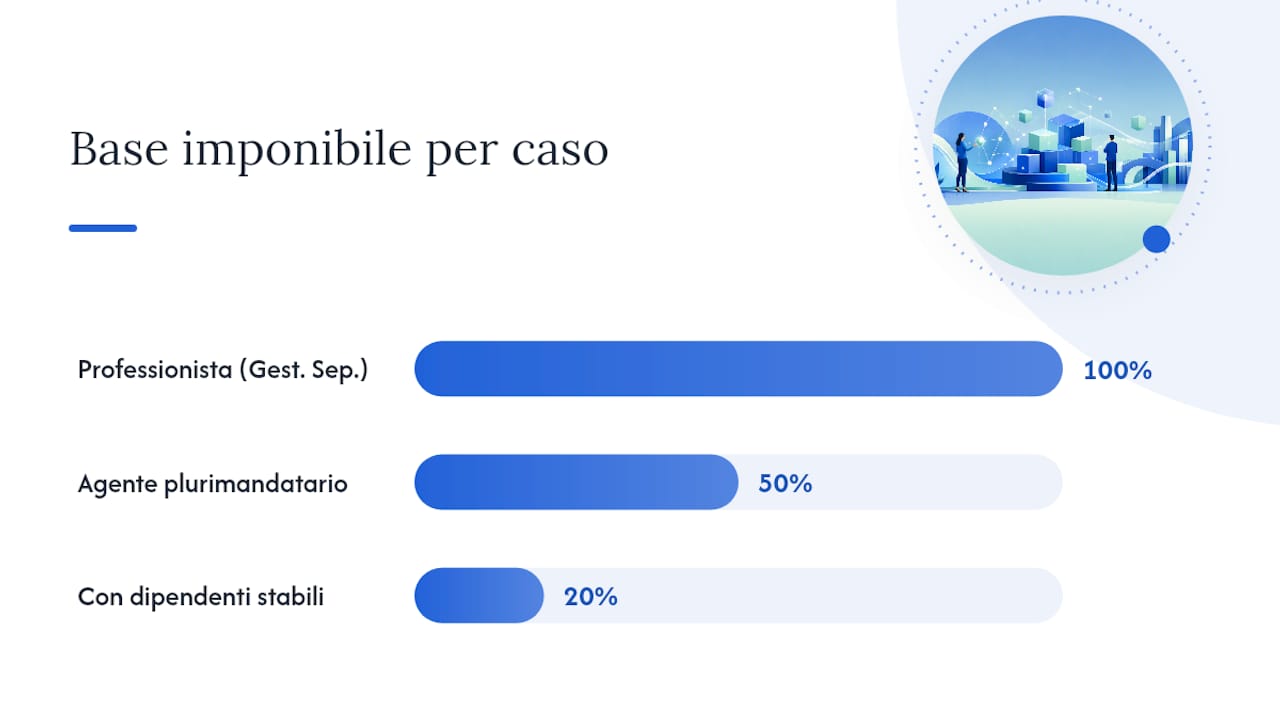
L’aliquota resta al 23%, ma applicata su una base imponibile ridotta al 50% (o al 20% per gli agenti con dipendenti o collaboratori stabili), come specifica la Money. La platea interessata cresce, e chi opera in questi settori deve aggiornare da subito i propri modelli di fattura.
Il secondo intervento riguarda i pagamenti tra imprese e segue un calendario più lungo: una ritenuta dello 0,5% dal 2028, che sale all’1% dal 2029, secondo quanto ricostruito dai resoconti sulla ritenuta d’acconto tra imprese. Per aziende e studi contabili, questo significa rivedere in anticipo i software di fatturazione e i flussi di cassa previsti per fine decennio.
Come calcolare la ritenuta d’acconto: passaggi e un esempio numerico
Il calcolo non è complicato, ma richiede ordine. Segui questa sequenza ogni volta che emetti o ricevi una fattura soggetta a ritenuta:
- Individua il compenso lordo pattuito per la prestazione.
- Aggiungi la rivalsa INPS del 4% se sei iscritto alla Gestione Separata (questa somma concorre alla base imponibile della ritenuta).
- Escludi l’IVA, che non entra mai nel calcolo.
- Applica l’aliquota di riferimento (20% per la generalità dei professionisti) sulla base imponibile risultante.
Un esempio concreto. Un consulente iscritto alla Gestione Separata fattura 1.000 € di prestazione professionale. Aggiunge il 4% di rivalsa INPS (40 €), portando la base a 1.040 €. Su questa cifra applica l’IVA al 22% (228,80 €) e calcola la ritenuta del 20% sui 1.040 € imponibili: 208 €. Il cliente pagherà quindi 1.040 € più IVA meno la ritenuta, cioè 1.060,80 €, mentre 208 € finiranno versati all’Erario a suo nome.
Con una provvigione, la base cambia: un agente plurimandatario applica la ritenuta del 23% sul 50% del compenso lordo, mentre chi ha dipendenti stabili può ridurre la base al 20%, come riportato nel dettaglio operativo di FiscoInvestimenti sul calcolo della ritenuta.
Chi lavora in regime forfettario resta fuori da questo meccanismo: non subisce alcuna ritenuta e deve indicare in fattura la dicitura che esonera il cliente dall’applicarla, citando la norma di riferimento (legge 190/2014). Uno strumento come il calcolatore del regime forfettario di Calcoligratis aiuta a verificare rapidamente se rientri ancora in questo regime prima di emettere la fattura.
Versamento, codici tributo e Certificazione Unica: gli obblighi del sostituto
Chi trattiene la ritenuta ha responsabilità precise, scandite da scadenze fisse. Il versamento va effettuato entro il giorno 16 del mese successivo a quello in cui è avvenuto il pagamento, tramite modello F24, con modalità telematiche obbligatorie per i titolari di partita IVA, come stabilisce l’Agenzia delle Entrate sul versamento F24 delle ritenute.
I codici tributo principali da conoscere:
- 1040: ritenute su redditi di lavoro autonomo e prestazioni professionali.
- 1001: ritenute su redditi da lavoro dipendente e assimilati.
- 1019 e 1020: ritenute su provvigioni e rapporti di appalto, come indicato nella guida sui codici tributo per il versamento delle ritenute.
Entro il 16 marzo dell’anno successivo, il sostituto d’imposta deve rilasciare la Certificazione Unica al percettore e trasmetterla telematicamente all’Agenzia delle Entrate.
Un consiglio: Segna in agenda la data di pagamento, non quella di emissione della fattura: è quel giorno a far scattare il termine dei 16 giorni per il versamento, e sbagliarlo è l’errore più comune tra i piccoli committenti.
Errori frequenti sulla ritenuta d’acconto e come evitarli
L’errore più diffuso è calcolare la scadenza sulla data della fattura invece che sulla data dell’effettivo pagamento. Le due date spesso non coincidono, e basarsi su quella sbagliata porta a versamenti tardivi involontari.
Controlla sempre:
- Che la CU ricevuta riporti l’importo corretto della ritenuta subita durante l’anno.
- Che il codice tributo usato in F24 corrisponda alla natura del compenso.
- Che, in caso di omissione, sia stato utilizzato il ravvedimento operoso per regolarizzare la posizione con sanzioni ridotte.
Chi si accorge in autonomia di un versamento saltato può ancora limitare il danno pagando spontaneamente prima di un controllo formale.
Calcolatori pratici per verificare la ritenuta prima di fatturare
Prima di emettere una fattura con ritenuta, conviene simulare il calcolo invece di fidarsi a memoria delle percentuali. Alcuni strumenti aiutano a farlo in pochi secondi:
- Il calcolatore stipendio netto da lordo di Calcoligratis mostra come lordo, trattenute e netto si combinano, utile anche per capire la logica della ritenuta applicata ai compensi professionali.
- Il calcolatore per il regime forfettario verifica se rientri ancora nei limiti che ti escludono dalla ritenuta.
- Una simulazione con rivalsa INPS inclusa evita l’errore, comune tra i neo iscritti alla Gestione Separata, di dimenticare il 4% nella base imponibile.
Un consiglio: Salva sempre lo screenshot o l’output della simulazione prima di emettere la fattura: è una prova utile da mostrare al commercialista in caso di dubbi sul calcolo o di controlli successivi.
Avere un numero preciso prima di scrivere la fattura evita rettifiche successive, che complicano sia la contabilità del cliente sia la tua dichiarazione dei redditi.
Ritenuta d’acconto, ritenuta alla fonte e acconto IRPEF: le differenze
I tre termini vengono spesso confusi, ma indicano meccanismi diversi. La ritenuta d’acconto è un anticipo dell’imposta dovuta dal percettore: chi paga trattiene una parte del compenso e la versa allo Stato per conto di chi lo riceve, che poi recupera quella somma in dichiarazione.
La ritenuta alla fonte è un concetto più ampio, di cui la ritenuta d’acconto è una sottocategoria. Esiste anche la ritenuta a titolo d’imposta, che invece è definitiva: chi la subisce non deve fare altro, perché quella trattenuta esaurisce l’obbligo fiscale su quel reddito. È il caso, ad esempio, di alcuni interessi bancari o premi.
L’acconto IRPEF è tutt’altra cosa: è un pagamento anticipato che il contribuente stesso versa (di solito a giugno e novembre) basandosi sull’imposta dovuta nell’anno precedente, indipendentemente dalle ritenute subite durante l’anno. Le due voci convivono nella stessa dichiarazione ma seguono logiche separate: la ritenuta d’acconto riduce l’imposta netta dovuta sul reddito già percepito, l’acconto IRPEF è un versamento anticipato sull’imposta dell’anno in corso.
Per un professionista, distinguere questi meccanismi conta soprattutto in fase di pianificazione della liquidità: le ritenute subite durante l’anno abbassano l’imposta da versare a saldo, mentre gli acconti IRPEF vanno preventivati a parte, spesso con importi più consistenti.
Quando la ritenuta d’acconto non si applica
Non ogni compenso pagato a un professionista genera una ritenuta. La collaborazione occasionale resta il caso più citato: se chi riceve il compenso non esercita l’attività in modo abituale e il pagatore non è un sostituto d’imposta (ad esempio un privato che paga una prestazione una tantum), la ritenuta non scatta.
Altri casi di esclusione ricorrenti:
- Compensi corrisposti a soggetti in regime forfettario, che per legge non subiscono ritenuta.
- Prestazioni pagate da un altro privato che non riveste la qualifica di sostituto d’imposta.
- Rimborsi spese documentati e non imponibili, quando fatturati separatamente dal compenso professionale.
- Alcune tipologie di compensi già assoggettati a ritenuta a titolo d’imposta, che escludono l’applicazione della ritenuta d’acconto per evitare doppie trattenute.
Le collaborazioni occasionali restano comunque soggette a imposizione fiscale ordinaria: l’assenza di ritenuta non significa esenzione dall’IRPEF, significa solo che l’imposta va gestita interamente in dichiarazione, senza un anticipo trattenuto alla fonte. Chi riceve compensi occasionali frequenti dovrebbe verificare con attenzione se l’attività, per continuità e organizzazione, non configuri in realtà un’attività abituale che richiederebbe partita IVA.
Come la ritenuta d’acconto influisce sul reddito del professionista
Chi subisce la ritenuta spesso la percepisce come un costo netto, ma tecnicamente non lo è: è un credito d’imposta che il professionista vanta nei confronti dell’Erario. La somma trattenuta dal committente viene versata a nome del percettore, che la recupera nella dichiarazione dei redditi dell’anno successivo scomputandola dall’IRPEF lorda dovuta.
Il meccanismo produce un impatto di cassa reale, anche se non un costo permanente. Il professionista incassa un importo inferiore al lordo fatturato durante l’anno, ma quella differenza rientra al momento del conguaglio fiscale, riducendo l’imposta da versare o generando addirittura un rimborso se le ritenute subite superano l’imposta dovuta, come spiega la guida di StudioMicera sul recupero della ritenuta.
Per chi gestisce un volume alto di fatture con ritenuta, questo scarto temporale tra trattenuta e recupero può creare tensioni di liquidità, soprattutto nei primi anni di attività quando i flussi di cassa sono più stretti. Vale la pena ricordarlo anche ai clienti: la ritenuta non è un prelievo aggiuntivo a carico del professionista, ma un anticipo che riduce semplicemente le imposte da pagare in seguito, spalmando nel tempo un pagamento che altrimenti arriverebbe tutto insieme a saldo.
Compilare la Certificazione Unica: cosa controllare per la ritenuta
La Certificazione Unica è il documento che il sostituto d’imposta deve consegnare al professionista entro il 16 marzo dell’anno successivo a quello dei pagamenti, riportando in modo puntuale ogni ritenuta operata durante l’anno.
Nella sezione dedicata ai redditi di lavoro autonomo, il sostituto deve indicare: l’ammontare lordo dei compensi corrisposti, l’eventuale rivalsa INPS inclusa nella base imponibile, l’importo della ritenuta trattenuta e versata, e il codice fiscale corretto del percettore. Un errore frequente riguarda la mancata indicazione della rivalsa INPS quando dovuta, che genera una discrepanza tra quanto dichiarato dal professionista e quanto risulta al fisco.
Per il professionista, verificare la CU appena ricevuta è un passaggio da non saltare: il totale delle ritenute indicate deve coincidere con la somma delle trattenute risultanti dalle proprie fatture emesse durante l’anno. Se manca una CU o contiene un errore, conviene segnalarlo subito al committente, perché senza quel documento diventa complicato dimostrare all’Agenzia delle Entrate il diritto allo scomputo in dichiarazione. In caso di ritardo nella consegna, il professionista può comunque utilizzare le proprie fatture e le ricevute di pagamento come prova alternativa, ma la CU resta il documento di riferimento più solido.
Sanzioni per omesso o tardivo versamento della ritenuta
Chi si accorge dell’errore prima di un controllo formale può ridurre drasticamente la sanzione ricorrendo al ravvedimento operoso: le percentuali di riduzione dipendono da quanti giorni sono trascorsi dalla scadenza originaria, e diminuiscono progressivamente più tempo passa. Oltre alla sanzione, sono sempre dovuti gli interessi legali calcolati giorno per giorno dalla data di scadenza a quella dell’effettivo pagamento.
Il ravvedimento operoso richiede un versamento cumulativo tramite F24 che includa imposta, sanzione ridotta e interessi, indicando i codici tributo specifici previsti per ciascuna voce. È uno strumento utile soprattutto per i piccoli errori di distrazione, come dimenticare una singola trattenuta tra decine di fatture mensili, ma diventa meno conveniente più tempo passa dalla scadenza originaria.
Vale la pena ribadire che la responsabilità del versamento ricade sul sostituto d’imposta, non sul professionista che ha subito la ritenuta: se il committente non versa quanto trattenuto, il percettore in buona fede non perde comunque il diritto allo scomputo in dichiarazione, purché possa dimostrare l’avvenuta trattenuta tramite fattura o CU.
Calcolare la ritenuta prima di fatturare con gli strumenti giusti
Molti professionisti scoprono l’errore di calcolo solo quando il cliente contesta l’importo netto in fattura, oppure quando il commercialista segnala una discrepanza a fine anno. Calcoligratis offre una via più diretta: simulare il calcolo prima di emettere il documento, invece di ricostruirlo a posteriori.

Il calcolatore stipendio netto da lordo permette di verificare in pochi secondi come lordo, rivalsa INPS e ritenuta si combinano per determinare l’importo finale, con la formula sempre visibile e le fonti ufficiali richiamate a ogni passaggio. Chi opera in regime forfettario può invece usare il calcolatore per il regime forfettario per confermare l’esonero dalla ritenuta prima di scrivere la dicitura corretta in fattura. Non serve registrarsi né inserire dati sensibili: apri il calcolatore, inserisci il compenso lordo e ottieni subito la scomposizione completa, pronta da allegare alla pratica per il commercialista.
Una riflessione sulla gestione delle ritenute nei prossimi anni
Le novità 2026 e 2028 spingono verso un cambiamento di abitudine più che di norma: contare sulla data di pagamento, non su quella di fattura, come riferimento per ogni scadenza. Integrare un calcolo automatico nei processi di fatturazione riduce gli errori più di qualsiasi promemoria in agenda. Per le situazioni più complesse, in particolare con provvigioni miste o rapporti internazionali, un confronto con un commercialista resta la scelta più prudente.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Fonti
Domande frequenti
Qual è l’aliquota della ritenuta d’acconto nel 2026?
Cosa cambia con la Legge di Bilancio 2026 sulla ritenuta d’acconto?
Dal 1° marzo 2026 la ritenuta si estende alle provvigioni di agenzie di viaggio, mediatori marittimi/aerei e agenti petroliferi, mentre dal 2028 è previsto un ulteriore intervento sui pagamenti B2B.
Quali sono le nuove regole per la ritenuta d’acconto sulle provvigioni?
Come si recupera la ritenuta d’acconto subita durante l’anno?
Le ritenute vanno indicate nella dichiarazione dei redditi dell’anno successivo e si scomputano dall’IRPEF lorda dovuta, generando un credito o riducendo il saldo da versare.
La ritenuta d’acconto si applica anche ai forfettari?
No, i contribuenti in regime forfettario sono esonerati dalla ritenuta e devono indicare in fattura la dicitura di esenzione prevista dalla legge 190/2014.