Proroga UE 2026/1728: split payment IVA e calcolatore gratuito
Lo split payment resta in vigore fino al 30 giugno 2029, grazie alla Decisione di esecuzione (UE) 2026/1728, efficace dal 1° luglio 2026. Per chi fattura alla pubblica amministrazione la conseguenza pratica non cambia: il fornitore indica l’IVA in fattura ma incassa solo l’imponibile, mentre l’ente pubblico versa l’imposta direttamente all’Erario. Il risultato è un credito IVA che si accumula mese dopo mese e che va gestito con attenzione nella pianificazione della liquidità aziendale.
In breve:
- Lo split payment rimarrà in vigore fino al 30 giugno 2029, continuando a scaricare l’IVA direttamente all’Erario per gli enti pubblici.
- La pubblica amministrazione paga solo l’imponibile, trattenendo e versando l’IVA all’Erario, che si accumula come credito sulla liquidità del fornitore.
- È necessario verificare gli elenchi MEF e IPA prima di emettere fatture verso enti pubblici, in quanto alcuni soggetti possono uscire o rientrare dal meccanismo annualmente.
- La compilazione corretta della fattura elettronica richiede l’impostazione del campo Esigibilità IVA su “S” e l’indicazione del riferimento normativo nell’XML.
- Il credito IVA accumulato può essere recuperato tramite rimborso prioritario o compensazione, ma resta un impatto sulla liquidità che va gestito con attenzione.
Indice
- Come funziona il meccanismo dello split payment
- Chi è tenuto all’applicazione: elenchi MEF, IPA ed esclusioni
- Come si compila la fattura elettronica in split payment
- Impatto sulla liquidità e gestione del credito IVA
- Cosa cambia con la proroga UE fino al 2029
- Split payment o reverse charge: quale regola si applica
- Errori comuni, controlli e sanzioni da conoscere
- Checklist operativa prima di emettere fatture in split payment
- Come stimare rapidamente il credito IVA generato
- Prospettiva: cosa significa la proroga per PMI e professionisti
- Strumenti gratuiti per calcolare IVA e pianificare la liquidità
- Fonti
- Domande frequenti
Come funziona il meccanismo dello split payment
Il meccanismo scinde il pagamento in due flussi separati. Il fornitore emette una fattura elettronica con IVA esposta, ma il cliente pubblico gli versa esclusivamente l’importo imponibile. L’imposta finisce direttamente nelle casse dello Stato, senza passare dalle mani di chi ha emesso il documento.
Il processo si articola in tre passaggi concreti:
- Emissione della fattura: il fornitore compila la fattura elettronica con l’IVA calcolata normalmente, ma imposta il campo che segnala la scissione dei pagamenti.
- Pagamento dell’imponibile: la pubblica amministrazione paga al fornitore solo la parte netta, secondo i termini contrattuali o di legge previsti per i pagamenti PA.
- Versamento dell’IVA: l’ente pubblico versa l’imposta direttamente all’Erario, senza intermediazione del fornitore.
Sul piano contabile, il fornitore registra la fattura nel registro vendite come sempre, ma l’IVA a debito confluisce in una voce che non transiterà mai per la propria liquidità. Chi tiene la contabilità deve isolare queste operazioni per non confondere il credito IVA generato dallo split payment con quello ordinario.
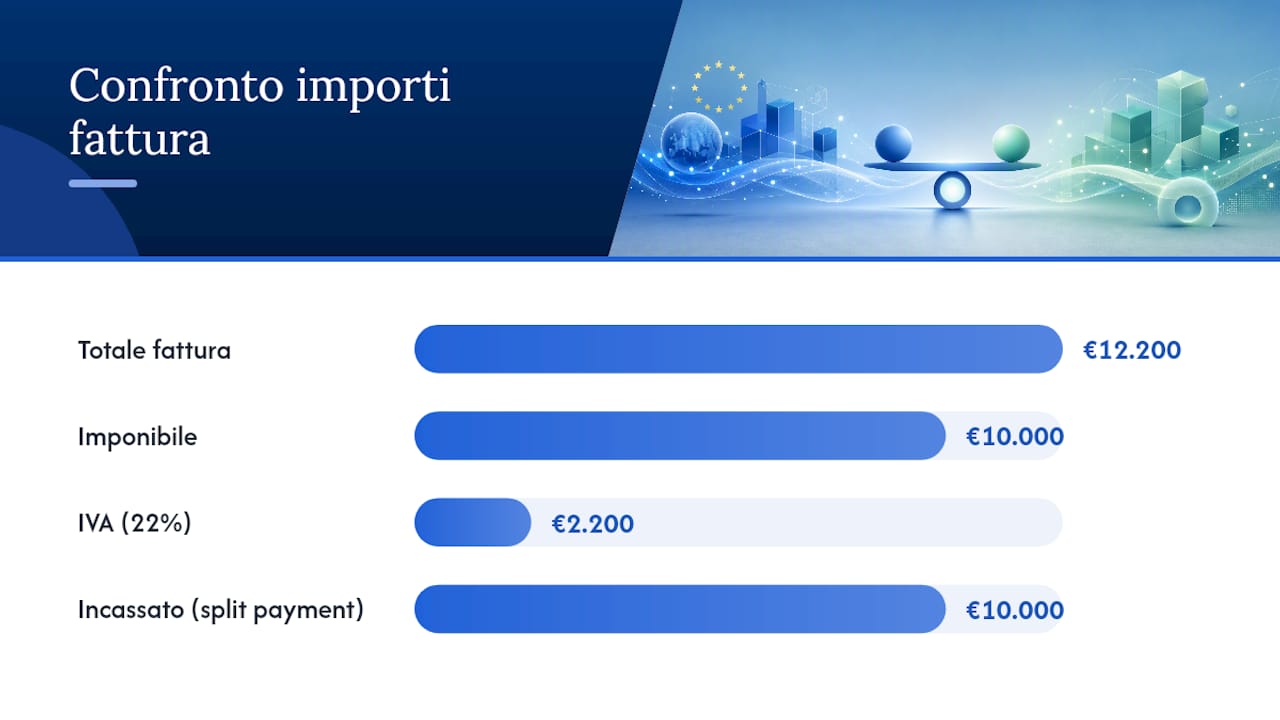
Un esempio numerico chiarisce l’impatto di cassa. Un’azienda emette una fattura da 10.000 € più IVA al 22%, per un totale di 12.200 €. In un rapporto commerciale ordinario incasserebbe 12.200 €. Con lo split payment incassa solo 10.000 €: i 2.200 € di IVA restano “sulla carta” come credito verso l’Erario, non come liquidità disponibile.
Chi è tenuto all’applicazione: elenchi MEF, IPA ed esclusioni
L’articolo 17-ter del DPR 633/1972 individua i soggetti destinatari del regime: amministrazioni statali, enti pubblici territoriali, enti pubblici economici, società partecipate dalla PA e altre categorie assimilate. Non basta guardare al nome dell’ente: serve verificare l’inclusione effettiva prima di emettere fattura.
Gli strumenti di verifica sono due, e vanno usati insieme:
- Gli elenchi ufficiali del MEF, aggiornati annualmente e disponibili sulla pagina dedicata del Dipartimento delle Finanze, che riportano i soggetti tenuti al meccanismo.
- L’Indice PA (IPA), che identifica le pubbliche amministrazioni tramite codice univoco ufficio, utile per confermare la natura pubblica del cliente prima della fatturazione.
Restano esclusi dal meccanismo i fornitori in regime forfettario, che non espongono IVA in fattura per definizione, e le operazioni già soggette a reverse charge. Dal 1° luglio 2025 sono uscite dal perimetro anche le società quotate FTSE MIB, una modifica che ha ridotto la platea dei destinatari rispetto agli anni precedenti.
Un consiglio: verifica sempre l’elenco MEF aggiornato prima di emettere una fattura verso un nuovo cliente pubblico: gli enti possono entrare o uscire dal perimetro da un anno all’altro, e un errore di classificazione genera problemi sia in fase di incasso che di dichiarazione IVA.
Come si compila la fattura elettronica in split payment
La compilazione tecnica della FatturaPA richiede attenzione a pochi campi, ma sbagliarli crea problemi concreti in fase di controllo. Il campo che segnala il regime è l’Esigibilità IVA, che nel tracciato XML deve contenere il valore “S” quando si applica la scissione dei pagamenti verso soggetti pubblici, come indicato dal Ministero dell’Economia e delle Finanze.
Prima dell’invio allo SDI, conviene controllare questi punti:
- Il campo Esigibilità IVA riporta “S” e non “I” (esigibilità immediata) o “D” (differita).
- La fattura riporta la dicitura “scissione dei pagamenti” o il riferimento normativo all’articolo 17-ter del DPR 633/1972.
- Le note di variazione (accrediti, sconti, correzioni) mantengono la stessa impostazione della fattura originaria collegata.
- Le eventuali ritenute d’acconto per i professionisti sono calcolate sull’imponibile e non generano conflitti con il campo di esigibilità.
- Il gestionale contabile è aggiornato con il parametro corretto prima di lanciare l’invio massivo di più fatture.
Un errore frequente riguarda le fatture verso enti che sono usciti dal regime durante l’anno: il gestionale continua a impostare “S” per abitudine, generando una discrepanza che l’Agenzia delle Entrate può rilevare nei controlli automatizzati.
Impatto sulla liquidità e gestione del credito IVA
Il credito IVA generato dallo split payment non è un’anomalia contabile: è una conseguenza strutturale del meccanismo. Chi lavora prevalentemente con la pubblica amministrazione accumula IVA a credito mese dopo mese, perché versa l’imposta sugli acquisti ma non la incassa mai sulle vendite verso enti pubblici.
Per attenuare l’effetto sulla tesoreria esistono strumenti specifici:
- La richiesta di rimborso prioritario, riservata proprio ai soggetti in split payment, che accelera i tempi di erogazione rispetto al rimborso ordinario.
- La compensazione del credito con altri debiti tributari e contributivi tramite modello F24, quando la posizione lo consente.
- La separazione contabile delle operazioni in split payment, con colonne dedicate nei registri per l’IVA non incassata, una prassi raccomandata dalla stessa Agenzia delle Entrate.
Le analisi tecniche più recenti confermano che i fornitori accumulano crediti IVA strutturali e che il rimborso prioritario resta lo strumento principale per mitigare l’impatto sulla liquidità, anche se non lo elimina del tutto. La domanda di rimborso richiede una documentazione precisa: dichiarazione IVA annuale, evidenza del credito accumulato e, in alcuni casi, una fideiussione a garanzia. Chi trascura questa fase rischia di lasciare fermo un credito che potrebbe invece rientrare in azienda in tempi ragionevoli.
Cosa cambia con la proroga UE fino al 2029
La cronologia dello split payment aiuta a capire perché la proroga del 2026 non è una sorpresa, ma il proseguimento naturale di un meccanismo nato per contrastare l’evasione IVA.
- 2015: introduzione del meccanismo per le operazioni verso pubbliche amministrazioni, con l’obiettivo dichiarato di ridurre il divario tra IVA dovuta e IVA effettivamente riscossa.
- 2018: ampliamento dell’ambito soggettivo tramite il D.L. 148/2017, con l’inclusione di enti pubblici economici, fondazioni partecipate e società controllate.
- 1° luglio 2025: esclusione delle società quotate nell’indice FTSE MIB dal perimetro applicativo.
- 15 luglio 2026: pubblicazione della Decisione di esecuzione (UE) 2026/1728, con efficacia dal 1° luglio 2026 e proroga fino al 30 giugno 2029.
Split payment o reverse charge: quale regola si applica
Il reverse charge sposta l’obbligo di versamento dell’IVA dal venditore all’acquirente, che diventa debitore d’imposta e la assolve tramite autofattura o integrazione. Lo split payment, al contrario, lascia il fornitore come soggetto che espone l’IVA in fattura, ma è l’acquirente pubblico a versarla all’Erario.
Quando le due discipline potrebbero sovrapporsi, prevale il reverse charge: la normativa lo indica come regola prioritaria per specifiche categorie di operazioni, come alcune prestazioni edili o cessioni di determinati beni.
- Se l’operazione rientra tra quelle soggette a reverse charge per natura merceologica o settoriale, si applica quella disciplina.
- Se il reverse charge non si applica ma il cliente è un ente pubblico incluso negli elenchi MEF, si applica lo split payment.
- Nelle operazioni con controparti estere o miste, va sempre verificata la territorialità IVA prima di scegliere il regime, perché lo split payment riguarda esclusivamente operazioni interne verso soggetti pubblici italiani.
Errori comuni, controlli e sanzioni da conoscere
Gli errori più frequenti nascono quasi sempre da automatismi non aggiornati nei gestionali contabili.
- Campo “S” mancante o errato: la fattura non riporta l’esigibilità corretta, generando un disallineamento tra quanto dichiarato e quanto effettivamente versato dalla PA.
- Anagrafica cliente non verificata: il fornitore applica (o non applica) lo split payment senza controllare gli elenchi MEF o l’Indice PA aggiornati.
- Uso improprio con soggetti in regime forfettario: applicare lo split payment a chi non espone IVA in fattura è un errore concettuale che genera fatture da correggere.
I controlli preventivi più efficaci restano semplici: verifica periodica degli elenchi ufficiali, test di invio allo SDI su un campione di fatture prima dell’invio massivo, e revisione trimestrale delle anagrafiche clienti pubblici. Le sanzioni per errata applicazione seguono il quadro generale in materia di IVA, con possibilità di ravvedimento operoso per chi corregge l’errore spontaneamente prima di un controllo formale dell’Agenzia delle Entrate.
Checklist operativa prima di emettere fatture in split payment
Un flusso di verifica in cinque passaggi riduce drasticamente il rischio di errori:
- Controllare l’anagrafica del cliente su elenchi MEF e Indice PA prima di generare la fattura.
- Aggiornare i parametri del gestionale contabile con la classificazione corretta del cliente.
- Impostare il campo Esigibilità IVA su “S” e verificare la dicitura normativa in fattura.
- Eseguire un invio di prova allo SDI su singola fattura prima del carico massivo.
- Separare le registrazioni IVA in split payment in colonne dedicate, utili in caso di richiesta di rimborso.
Un consiglio: dedica una revisione trimestrale, non solo annuale, alle anagrafiche dei clienti pubblici: gli elenchi MEF cambiano più spesso di quanto si pensi, e un controllo frequente evita di scoprire l’errore solo in fase di dichiarazione IVA.
Come stimare rapidamente il credito IVA generato
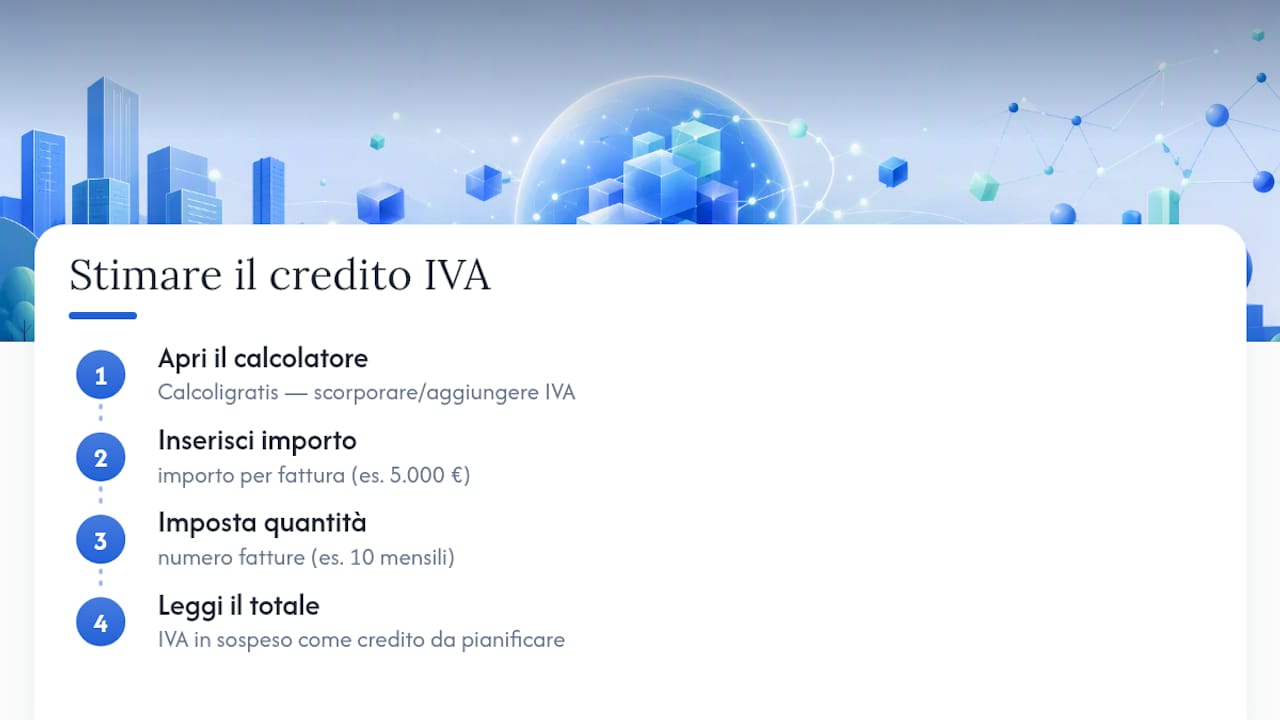
Tradurre la teoria in numeri concreti è più semplice con uno strumento dedicato. Il calcolatore IVA di Calcoligratis permette di scorporare o aggiungere l’IVA a un importo in pochi secondi, utile per stimare rapidamente quanto imponibile verrà effettivamente incassato da una fattura verso la PA.
Un caso pratico: chi emette dieci fatture mensili da 5.000 € più IVA verso enti pubblici può usare il calcolatore per verificare in pochi minuti il totale dell’IVA che resterà “in sospeso” come credito, e integrare quella cifra nella pianificazione della liquidità del mese successivo.
Prospettiva: cosa significa la proroga per PMI e professionisti
La proroga fino al 2029 non introduce novità rivoluzionarie, ma consolida un assetto che le PMI fornitrici della PA devono trattare come strutturale, non temporaneo. Il rischio principale resta la liquidità, non la conformità: chi ha già integrato il meccanismo nei propri processi ha poco da temere. Le priorità pratiche per i prossimi tre anni sono tre: aggiornare i gestionali una volta e non rincorrere ogni modifica normativa, monitorare gli elenchi MEF con regolarità, e considerare il rimborso prioritario come leva ordinaria di tesoreria, non come ultima risorsa.
— Nkosi
Strumenti gratuiti per calcolare IVA e pianificare la liquidità
Calcolare a mano l’impatto dello split payment su decine di fatture mensili è dispendioso e soggetto a errori manuali. Il calcolatore IVA di Calcoligratis permette di scorporare o aggiungere l’IVA a qualsiasi importo in tempo reale, con la formula di calcolo mostrata in modo trasparente, senza costi e senza registrazione.

Chi gestisce la contabilità di un’azienda che fattura regolarmente alla pubblica amministrazione può usare lo strumento per stimare in pochi secondi il credito IVA accumulato su un gruppo di fatture, prima ancora di aprire il gestionale contabile completo. Per chi gestisce l’anagrafica clienti e la fatturazione elettronica con strumenti terzi, una piattaforma come KeSbatty centralizza la gestione del cliente e della fatturazione in un unico spazio, riducendo il rischio di errori sui parametri IVA come quello dell’esigibilità “S”. Le guide e gli articoli di Calcoligratis approfondiscono altri aspetti fiscali collegati, dal regime forfettario alla gestione dello stipendio netto. Prova subito il calcolatore IVA per stimare l’impatto della prossima fattura verso un ente pubblico.
Fonti
- Pubblicata la decisione di proroga dello Split Payment
- Split payment - Dipartimento del Tesoro / MEF
- Circolare n. 9 del 7 maggio 2018 - Agenzia delle Entrate
Domande frequenti
Cos’è lo split payment IVA?
È il meccanismo per cui il fornitore espone l’IVA in fattura ma il cliente pubblico versa l’imposta direttamente all’Erario, pagando al fornitore solo l’imponibile.
Fino a quando è in vigore lo split payment?
La Decisione UE 2026/1728 proroga il meccanismo fino al 30 giugno 2029, con efficacia dal 1° luglio 2026.
Chi rientra nello split payment e come si verifica?
Rientrano PA, enti pubblici economici e società partecipate indicati negli elenchi del MEF; la verifica si fa controllando quegli elenchi insieme all’Indice PA.
I forfettari applicano lo split payment?
No, i soggetti in regime forfettario non espongono IVA in fattura e restano quindi esclusi dal meccanismo.
Cosa significa il campo Esigibilità IVA “S” in fattura?
Indica che la fattura è soggetta a scissione dei pagamenti e va impostato nel tracciato XML della FatturaPA quando il cliente è un ente pubblico incluso nel regime.
Come si recupera il credito IVA generato dallo split payment?
Tramite il rimborso prioritario riservato ai soggetti in split payment, oppure tramite compensazione con altri debiti fiscali in F24, secondo la posizione contabile dell’azienda.