Surroga mutuo: quando conviene davvero cambiare banca
La surroga conviene quando il nuovo TAEG è nettamente più basso di quello attuale e il debito residuo è ancora consistente, di solito nella prima metà del piano di ammortamento. Tre fattori decidono tutto: la differenza reale tra TAEG vecchio e nuovo (non basta guardare il TAN), gli anni che restano da pagare, e i costi indiretti come polizze abbinate o l’apertura di un nuovo conto corrente. La procedura in sé non costa nulla al mutuatario: lo prevede l’art. 120-quater del Testo Unico Bancario, che addossa spese di istruttoria, perizia e notaio alla banca che acquisisce il mutuo.
- Differenza di TAEG utile: generalmente a partire da una differenza significativa.
- Debito residuo: più alto è, più tempo hai per recuperare eventuali costi.
- Costi indiretti: polizze, nuovo conto corrente, canoni che possono erodere il risparmio.
Un consiglio: Prima di firmare qualsiasi proposta, calcola il break-even: se il risparmio mensile non ripaga i costi accessori in tempi ragionevoli rispetto alla durata residua, la surroga perde senso.
Punti chiave
La surroga conviene quando il divario di TAEG supera 0,3-0,5 punti e il debito residuo copre ancora una parte consistente del piano di ammortamento.
| Punto | Dettagli |
|---|---|
| Verifica il TAEG, non il TAN | Il confronto reale tra offerte deve basarsi sul TAEG, che include i costi accessori. |
| Calcola il break-even | Confronta risparmio mensile e costi indiretti come polizze o apertura conto prima di firmare. |
| È gratuita per legge | L’art. 120-quater TUB addossa notaio, perizia e istruttoria alla banca subentrante. |
| Attenzione alla durata | Allungare gli anni riduce la rata ma può aumentare il totale degli interessi pagati. |
| Simula prima di decidere | I calcolatori di Calcoligratis permettono di confrontare più scenari di rata e capacità di mutuo senza costi. |
Cosa conta davvero prima di firmare una surroga
La mia raccomandazione resta semplice: simula sempre almeno tre scenari prima di cambiare banca, e non fermarti alla rata. Verifica TAEG e durata residua insieme: da soli non dicono nulla.
Indice
- Surroga mutuo conviene: le condizioni di mercato che contano
- Come valutare la convenienza: calcoli pratici e break-even
- Rischi e situazioni in cui la surroga non conviene
- Procedura pratica, tempi e documenti necessari per la surroga in Italia
- Strumenti pratici: come usare i calcolatori per decidere
- Che cos’è la surroga e in cosa differisce dalla rinegoziazione
- Surroga mutuo: la legge Bersani e la gratuità per il mutuatario
- Che effetto ha la surroga sulle tasse e sulle detrazioni del mutuo
- Surroga o alternative: quando scegliere rinegoziazione o sostituzione
- I rischi concreti della surroga che pochi considerano
- Strumenti Calcoligratis: prova i nostri calcolatori per simulare la surroga
- Fonti
- Domande frequenti
Surroga mutuo conviene: le condizioni di mercato che contano
La surroga non è una scelta automatica: dipende da dove sei nel piano di ammortamento e da quanto si è mosso il mercato dei tassi da quando hai firmato il mutuo originario.
- Tassi di mercato in calo netto. Se il TAEG medio offerto oggi dalle banche è sensibilmente inferiore al tuo, la surroga produce un risparmio reale sulla rata e sul totale interessi.
- Fase iniziale del piano di ammortamento. Nei mutui a rata costante la quota interessi è più alta nei primi anni. Surrogare quando resta ancora molto capitale da restituire massimizza il beneficio, perché il nuovo tasso più basso agisce su una base di calcolo più ampia.
- Passaggio da variabile a fisso. Chi ha un mutuo a tasso variabile e teme nuovi rialzi può usare la surroga per bloccare una rata stabile, anche se il tasso fisso di partenza è leggermente più alto del variabile attuale: si compra prevedibilità, non solo risparmio immediato.
- Margine bancario reale. Confronta sempre il TAEG, non il TAN pubblicizzato: il TAEG include spese accessorie e rende visibile il margine effettivo che la banca applica sul finanziamento.
Un consiglio: Chiedi sempre il conteggio estintivo aggiornato alla banca cedente prima di firmare la nuova proposta: è la base di calcolo reale, non una stima.
Come valutare la convenienza: calcoli pratici e break-even
Per decidere serve fare due conti, non uno. Il primo è ovvio: quanto risparmi al mese. Il secondo, quello che quasi tutti saltano, è quanto tempo ci vuole perché quel risparmio ripaghi i costi accessori della nuova pratica.
Per fare questi calcoli servono cinque numeri:
- Debito residuo attuale del mutuo (dal conteggio estintivo).
- Durata residua in anni o mesi.
- TAEG attuale e TAEG proposto dalla nuova banca.
- Costi indiretti stimati: eventuale polizza vita richiesta, spese di apertura conto, canoni annui.
Secondo la metodologia di calcolo del break-even sulla surroga, il punto di pareggio è il momento in cui il risparmio cumulato sulla rata supera i costi accessori sostenuti. Se la nuova banca richiede una polizza che costa 300 € l’anno, il break-even arriva in pochi mesi: il risparmio resta netto per tutti gli anni successivi.
Il modo più veloce per testare più scenari senza sbagliare i conti a mano è usare un calcolatore di rata mutuo che permette di confrontare rata attuale e rata proposta a parità di durata, e poi ripetere la simulazione con una durata più corta per vedere l’effetto sul totale interessi.
Rischi e situazioni in cui la surroga non conviene
Non sempre cambiare banca è la scelta giusta. Alcuni casi ricorrono più spesso di quanto si pensi.
- Pochi anni alla scadenza. Se restano meno di 5 anni di mutuo, la quota interessi residua è già bassa: anche un TAEG più conveniente incide poco sul totale da pagare.
- Allungamento della durata. Ridurre la rata allungando gli anni può abbassare l’esborso mensile ma aumentare gli interessi complessivi versati: prima di firmare, confronta sempre il totale interessi a parità di durata, non solo la rata. Come nota Italia Informa, guardare solo la rata mensile è l’errore più comune in questo tipo di valutazione.
- Costi indiretti nascosti. Polizze vita o infortuni abbinate al nuovo mutuo, obbligo di apertura di un conto corrente con canone, o vincoli su altri prodotti bancari possono erodere gran parte del vantaggio, come segnala l’analisi di Money365 sui costi accessori della surroga.
- Delta di tasso modesto. Se la differenza tra vecchio e nuovo TAEG è inferiore a 0,3 punti, spesso conviene più la rinegoziazione con la banca attuale che una surroga completa.
Un consiglio: Se il capitale residuo è basso e mancano pochi anni, chiedi prima una rinegoziazione interna: costa meno tempo e in molti casi ottieni un risultato simile.
Procedura pratica, tempi e documenti necessari per la surroga in Italia
La surroga segue passaggi standard, con termini fissati dalla legge.
- Richiesta e offerta: presenti domanda alla nuova banca, che valuta la pratica e propone condizioni.
- Istruttoria: la banca subentrante verifica documenti reddituali, catastali e il conteggio estintivo del mutuo esistente.
- Conteggio estintivo: la banca cedente deve fornirlo entro 30 giorni dalla richiesta, come previsto dal Testo Unico Bancario.
- Atto notarile: il notaio formalizza il passaggio senza necessità di una nuova iscrizione ipotecaria, riducendo tempi e costi.
I tempi complessivi vanno normalmente dai 30 ai 90 giorni. Prepara in anticipo documento d’identità, codice fiscale, ultime buste paga o dichiarazione dei redditi, visura catastale e conteggio estintivo. Mantieni attivo l’addebito RID del vecchio mutuo fino alla quietanza ufficiale, per evitare doppie uscite o pagamenti mancati durante il passaggio.
Strumenti pratici: come usare i calcolatori per decidere
Prima di parlare con una banca, vale la pena fare i conti da soli. Calcoligratis.it mette a disposizione tre strumenti pensati proprio per questo tipo di verifica.
- Il calcolatore di capacità di mutuo verifica se il tuo reddito sostiene la nuova rata, utile se stai valutando anche di allungare la durata.
- Il calcolatore di rimborso anticipato mostra quanto risparmieresti estinguendo parte del capitale invece di surrogare.
Modifica una variabile alla volta, TAEG, durata o capitale residuo, per capire quale pesa di più sul risultato finale. Le formule usate sono documentate apertamente, così puoi verificare da dove arriva ogni numero.
| Strumento | A cosa serve |
|---|---|
| Calcolo capacità di mutuo | Verifica se il reddito sostiene la nuova rata |
| Calcolo rimborso anticipato | Stima il risparmio di un’estinzione parziale come alternativa |
Che cos’è la surroga e in cosa differisce dalla rinegoziazione
La surroga del mutuo trasferisce il finanziamento da una banca a un’altra, mantenendo lo stesso capitale residuo ma con nuove condizioni di tasso, senza costi per chi la richiede. La rinegoziazione, invece, modifica le condizioni del mutuo restando con la banca originaria: niente cambio di istituto, niente atto notarile di trasferimento, ma anche nessuna garanzia che la banca accetti di rivedere il tasso.
La differenza pratica, come chiarisce Money, sta nel potere negoziale: con la surroga sei tu a portare un’offerta concorrente, e la banca attuale rischia di perdere il cliente se non si muove. Con la rinegoziazione dipendi dalla volontà della banca di trattenerti, senza una vera alternativa sul tavolo.
Scegliere tra le due dipende dal delta di tasso che puoi ottenere. Se la differenza attesa è modesta, la rinegoziazione è più rapida e altrettanto efficace. Se invece il divario è marcato, la surroga ti dà accesso a condizioni di mercato che la banca originaria potrebbe non voler replicare, perché significherebbe abbassare i margini su un cliente che altrimenti se ne andrebbe comunque.
Surroga mutuo: la legge Bersani e la gratuità per il mutuatario
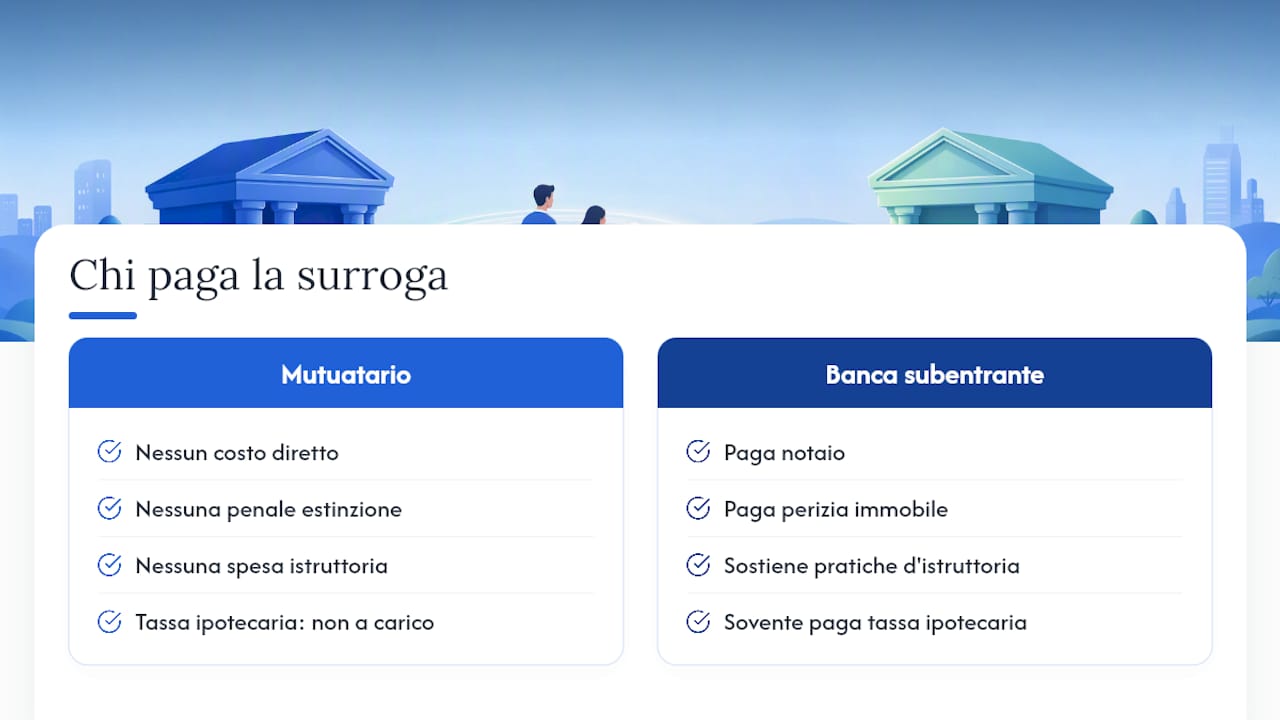
La legge che regola la surroga, comunemente citata come legge Bersani e oggi codificata nell’art. 120-quater del TUB, stabilisce che la procedura non può comportare alcun costo per chi la richiede. Nessuna penale di estinzione anticipata, nessuna spesa di istruttoria a carico del cliente.
Chi paga, allora? La banca subentrante, quella che acquisisce il mutuo. Si occupa lei di notaio, perizia dell’immobile e pratiche di istruttoria, perché è lei ad avere interesse a chiudere l’operazione e guadagnare un nuovo cliente. L’unico costo diretto rimasto in gioco è la tassa ipotecaria fissa, che nella prassi resta comunque a carico della banca che subentra, non del mutuatario.
Questo elemento normativo è il motivo per cui, in Italia, la surroga viene proposta come alternativa a costo zero rispetto a una rinegoziazione fallita o a un’estinzione con nuovo mutuo separato: elimina la voce di spesa che altrimenti scoraggerebbe molte famiglie dal cambiare banca. Non esiste peraltro un limite di legge al numero di volte in cui puoi surrogare, anche se ogni nuova richiesta passa comunque attraverso una valutazione di merito creditizio da parte della banca subentrante, che può rifiutare la pratica se il rapporto tra valore dell’immobile e debito residuo non la convince.
Che effetto ha la surroga sulle tasse e sulle detrazioni del mutuo
La surroga non modifica il trattamento fiscale del mutuo: gli interessi passivi restano detraibili secondo le stesse regole applicate al mutuo originario, perché dal punto di vista legale il rapporto viene trasferito, non estinto e riacceso da zero.
Se il mutuo era destinato all’acquisto della prima casa e godeva della detrazione IRPEF del 19% sugli interessi passivi (fino al tetto previsto dalla normativa vigente), quel diritto si conserva anche dopo la surroga, perché la finalità dell’immobile non cambia. È fondamentale però conservare tutta la documentazione, sia del vecchio che del nuovo contratto, perché in dichiarazione dei redditi occorre indicare gli interessi effettivamente pagati nell’anno, spesso frazionati tra i due istituti se il passaggio avviene a metà anno fiscale.
Non ci sono imposte aggiuntive dovute per il trasferimento in sé: l’assenza di una nuova iscrizione ipotecaria evita anche i costi fiscali che normalmente accompagnerebbero l’apertura di un mutuo ex novo con garanzia reale. È uno dei motivi per cui la surroga resta fiscalmente più semplice di un’estinzione seguita da un nuovo finanziamento con altra banca.
Surroga o alternative: quando scegliere rinegoziazione o sostituzione
Oltre alla surroga classica, esistono due strade alternative che vale la pena conoscere prima di decidere.
La rinegoziazione resta con la stessa banca e modifica solo le condizioni contrattuali, tipicamente il tasso o la durata. È più rapida, non richiede notaio, ma dipende dalla disponibilità dell’istituto a concederla: se il delta di tasso atteso è contenuto, sotto 0,3 punti percentuali, spesso è la soluzione più efficiente in termini di tempo.
La sostituzione del mutuo, diversa dalla surroga, prevede l’estinzione completa del vecchio finanziamento e l’apertura di uno nuovo con un’altra banca, spesso per ottenere anche liquidità aggiuntiva oltre al semplice cambio di tasso. Comporta però nuove spese notarili e una nuova iscrizione ipotecaria, quindi costi che la surroga evita del tutto.
In sintesi pratica: se vuoi solo un tasso migliore sullo stesso capitale, la surroga è quasi sempre la scelta più efficiente perché è gratuita per legge. Se hai bisogno di liquidità aggiuntiva oltre al mutuo esistente, la sostituzione può avere senso nonostante i costi. Se il tuo obiettivo è solo limare il tasso di pochi decimi, prova prima la rinegoziazione con la tua banca attuale: costa zero tempo di istruttoria con un nuovo istituto.
I rischi concreti della surroga che pochi considerano
Il rischio più sottovalutato non è la surroga in sé, ma la tentazione di guardare solo la rata mensile. Allungare la durata riduce l’esborso immediato, ma può far lievitare il totale degli interessi versati nel corso del piano, annullando di fatto il vantaggio del tasso più basso.
Un secondo rischio riguarda le polizze abbinate: alcune banche subentranti condizionano l’offerta migliore alla sottoscrizione di un’assicurazione vita o casa, il cui costo annuo va sempre sommato al calcolo del break-even, altrimenti il risparmio apparente si riduce sensibilmente.
C’è poi il rischio operativo del passaggio tra banche: se non tieni attivo il RID del vecchio mutuo fino alla quietanza ufficiale, rischi doppi addebiti o, peggio, un pagamento mancato che finisce a incidere sul tuo storico creditizio. Infine, un rischio meno discusso riguarda l’immobile stesso: se il rapporto tra valore dell’immobile e debito residuo è peggiorato, per un calo del valore di mercato o per un residuo ancora alto, la nuova banca può respingere la pratica o offrire condizioni meno vantaggiose di quelle sperate. Vale la pena verificare questo rapporto prima di avviare l’istruttoria, non dopo.
Strumenti Calcoligratis: prova i nostri calcolatori per simulare la surroga
Calcoligratis è l’alternativa gratuita al foglio Excel improvvisato o al calcolo fatto a spanne davanti a un consulente bancario: le formule sono visibili, le fonti sono citate, e puoi ripetere le simulazioni quante volte vuoi senza dover fissare un appuntamento.

Il punto di partenza più utile è il calcolatore di rata mutuo: inserisci il capitale residuo, la durata restante e il nuovo TAEG proposto, e ottieni la rata aggiornata in tempo reale. Da lì, prova almeno tre simulazioni diverse: una a parità di durata per isolare l’effetto puro del tasso, una con durata ridotta per vedere quanto risparmi sul totale interessi, e una con durata allungata per capire se ne vale davvero la pena. Se il tuo dubbio riguarda invece la sostenibilità della nuova rata rispetto al reddito, il calcolatore di capacità di mutuo ti dà una risposta immediata, prima ancora di parlare con una banca.
Fonti
- Notaionline
- Surroga mutuo 2026: come funziona e quando conviene
- Surroga mutuo: documenti, tempi, costi e calcolo break-even | Money365
Domande frequenti
La surroga del mutuo costa qualcosa al cliente?
No, per legge le spese di notaio, perizia e istruttoria sono a carico della banca che acquisisce il mutuo, non del mutuatario.
Quanto tempo serve per completare una surroga?
Mediamente dai 30 ai 90 giorni, con il conteggio estintivo che la banca cedente deve fornire entro 30 giorni dalla richiesta.
Posso fare la surroga più di una volta?
Sì, non esiste un limite di legge, ma ogni nuova richiesta viene valutata dalla banca subentrante in base al merito creditizio.
Meglio la surroga o la rinegoziazione?
Se il delta di tasso atteso è ampio conviene la surroga, perché mette in concorrenza le banche; se è modesto, la rinegoziazione con la banca attuale è più rapida.
Come faccio a calcolare se conviene nel mio caso?
Confronta rata attuale e nuova rata con un calcolatore di rata mutuo, poi verifica il break-even includendo eventuali costi di polizze o apertura conto.