TAEG può superare il TAN del 3,5%: confronta mutui e prestiti in Italia
Il TAN misura solo il costo degli interessi sul capitale che prendi in prestito. Il TAEG racconta la storia completa: interessi più tutte le spese obbligatorie legate al finanziamento, comprese quelle di istruttoria, incasso rata e assicurazioni imposte come condizione per ottenere il credito. Quando confronti due offerte, guarda il TAEG. Un TAN basso può nascondere costi accessori che alzano il costo reale del prestito.
In breve:
- Il TAEG include tutte le spese obbligatorie, come istruttoria, commissioni e polizze, mentre il TAN si limita agli interessi sul capitale prestato.
- Un TAN basso può nascondere un TAEG più alto a causa di costi aggiuntivi non immediatamente visibili nel contratto.
- È fondamentale verificare che il TAEG sia riportato chiaramente e richiedere dettagli su tutte le voci che lo compongono prima di firmare.
- Per confronti accurati, si dovrebbe usare il TAEG, specialmente nei prestiti al consumo e nei mutui di lunga durata, piuttosto che basarsi solo sul TAN.
- Strumenti gratuiti di calcolo, come quelli di Calcoligratis, permettono di verificare con facilità la reale convenienza di un’offerta di prestito o mutuo.
Indice
- Tan e taeg differenza: cosa dice la normativa italiana
- Perché la differenza tra TAN e TAEG cambia la scelta
- Cosa comprende il TAEG e cosa resta fuori
- Come si calcolano TAN e TAEG: due esempi numerici
- Quando conviene guardare il TAN e quando il TAEG
- Checklist prima di firmare un contratto di prestito o mutuo
- Strumenti gratuiti per verificare i tuoi calcoli
- Prospettiva dell’autore: cosa conta davvero quando scegli un finanziamento
- Verifica TAN e TAEG con i calcolatori gratuiti di Calcoligratis
- Risorse utili per approfondire
- Fonti
- Domande frequenti
Tan e taeg differenza: cosa dice la normativa italiana
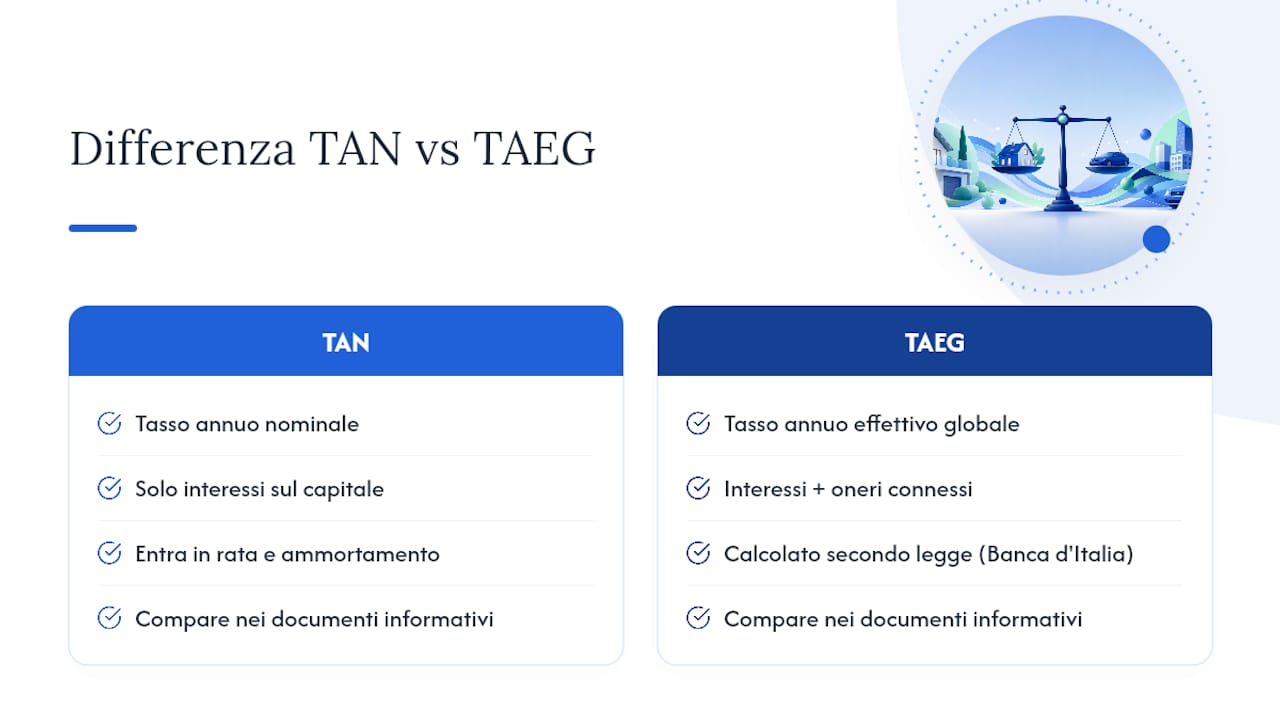
Il TAN, tasso annuo nominale, è il tasso di interesse puro applicato al capitale prestato: entra direttamente nel calcolo della rata e nel piano di ammortamento, ma non tiene conto di nessun altro costo collegato al finanziamento.
Il TAEG, tasso annuo effettivo globale, esprime invece il costo totale reale del credito su base annua: interessi più oneri connessi, calcolati secondo un metodo definito per legge. La Banca d’Italia stabilisce l’equazione di base e le ipotesi convenzionali con cui banche e finanziarie devono calcolarlo, così che il numero sia comparabile da un contratto all’altro.
Entrambi i valori devono comparire nei documenti informativi precontrattuali, l’IEBCC per i prestiti al consumo e il SECCI (o il modulo equivalente) per il credito immobiliare. Se un’offerta li riporta in modo poco chiaro o incompleto, è già un segnale da non ignorare.
Perché la differenza tra TAN e TAEG cambia la scelta
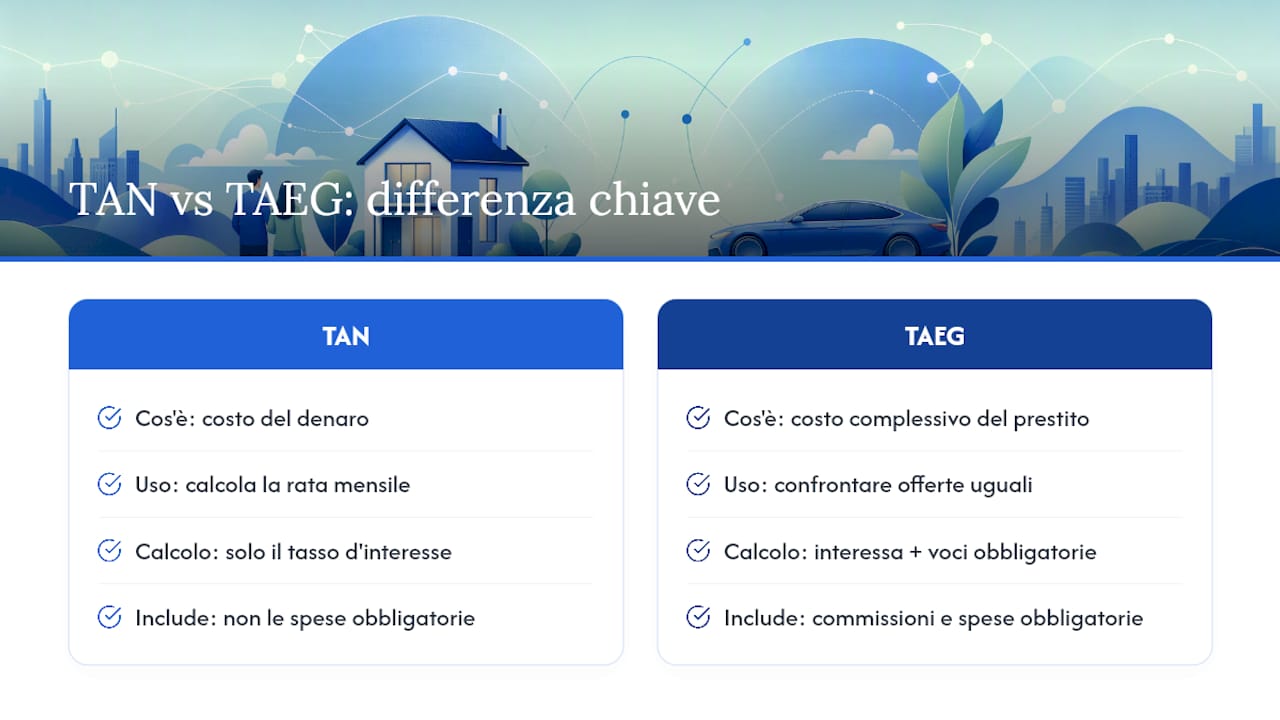
Il TAN ti dice quanto costa il denaro in senso stretto e serve a calcolare l’importo della rata mensile. È utile per confrontare i tassi base di due proposte simili, ma da solo non basta a capire quanto pagherai davvero.
Il TAEG è lo strumento pensato apposta per confrontare offerte diverse a parità di importo e durata, perché somma nel calcolo tutte le voci obbligatorie. L’errore più comune è fermarsi al TAN più basso senza controllare quanto sale il TAEG una volta aggiunte le spese. Capita spesso con prestiti “a tasso zero” che nascondono comunque un TAEG superiore a zero per via delle commissioni.
Cosa comprende il TAEG e cosa resta fuori
Il TAEG include, per definizione normativa, tutti i costi che il cliente è obbligato a sostenere per ottenere il finanziamento. Nella pratica, secondo quanto spiegano diverse banche, le voci più ricorrenti sono:
- Spese di istruttoria della pratica di credito
- Commissioni di incasso rata (quando previste dal contratto)
- Oneri di mediazione, se noti al momento del calcolo
- Imposte collegate al finanziamento, dove applicabili
- Premi di polizze assicurative obbligatorie, cioè richieste come condizione per accedere al credito
Restano invece fuori dal TAEG le spese notarili nei mutui ipotecari e i servizi accessori facoltativi, non necessari per ottenere il prestito. Su questo punto vale una distinzione da tenere a mente: se la banca ti chiede una polizza per erogare il mutuo, quel costo entra nel TAEG; se te la propone come opzione, resta fuori. Fonti come BPER confermano che anche i costi di incasso rata, spesso trascurati, rientrano tra le voci obbligatorie.
Come si calcolano TAN e TAEG: due esempi numerici
Il TAN si applica con la formula classica degli interessi semplici o composti sul capitale residuo: interessi annui pari al capitale moltiplicato per il tasso nominale, poi distribuiti tra le rate secondo il piano di ammortamento scelto (francese, italiano o altro).
Il TAEG segue una logica diversa e più complessa: l’equazione di base, definita negli allegati tecnici della Banca d’Italia, eguaglia la somma attualizzata degli importi erogati alla somma attualizzata di tutti i rimborsi e delle spese, usando ipotesi convenzionali su durata e utilizzo del credito fissate dalla normativa.
Un consiglio: Non serve risolvere l’equazione a mano: il valore del TAEG deve essere sempre indicato dalla banca nel documento informativo. Il calcolo manuale serve solo a capire perché due offerte con lo stesso TAN possono avere TAEG diversi.
Due casi concreti aiutano a vedere la differenza:
- Prestito personale da 10.000 € in 48 mesi. Con un TAN al 6%, la rata copre capitale e interessi puri. Se il contratto prevede 300 € di istruttoria e una piccola commissione mensile di incasso rata, il TAEG finale può risultare più alto rispetto al TAN, anche se quest’ultimo resta al 6%.
- Mutuo da 150.000 € in 25 anni. Un TAN al 3,5% definisce la rata base. Se la banca richiede una polizza obbligatoria e applica spese di gestione pratica, il TAEG può risultare superiore al TAN di 3,5%. Le spese notarili, in questo caso, non entrano nel calcolo perché non sono un costo del finanziamento in sé.
Per replicare questi conti sul tuo caso specifico, uno strumento come il calcolo del mutuo permette di inserire importo, durata e tasso e ottenere una stima della rata da confrontare con quanto dichiarato dalla banca.
Quando conviene guardare il TAN e quando il TAEG
Il TAN torna utile quando vuoi capire quanto peserà la rata mensile o quando confronti due proposte identiche per spese accessorie, e vuoi isolare solo il costo del denaro.
Il TAEG diventa l’indicatore decisivo nei prestiti al consumo, dove le spese accessorie pesano proporzionalmente di più, e in generale ogni volta che confronti offerte con struttura di costi diversa. Sui mutui a lunga durata questo aspetto conta ancora di più: più anni di rimborso significano più tempo in cui le spese accessorie incidono sul costo totale, un punto che Immobiliare.it sottolinea proprio a proposito dei mutui oltre i dieci anni. La regola pratica resta semplice: usa il TAEG come criterio finale di confronto, non il TAN.
Checklist prima di firmare un contratto di prestito o mutuo
Prima di firmare qualunque contratto di credito, alcuni controlli evitano brutte sorprese:
- Verifica che TAN e TAEG siano entrambi riportati nel documento IEBCC o SECCI, non solo citati a voce.
- Chiedi per iscritto quali voci specifiche compongono il TAEG indicato, soprattutto se ci sono polizze o commissioni poco chiare.
- Controlla i costi di incasso rata, le spese di estinzione anticipata e le eventuali penali contrattuali.
- Rifai il conto con un simulatore indipendente per verificare che la rata dichiarata corrisponda a quella calcolata.
Un consiglio: Se il TAEG proposto ti sembra sproporzionato rispetto al TAN, chiedi alla banca l’elenco dettagliato delle voci di costo prima di firmare qualsiasi cosa. È un diritto, non una gentilezza.
Uno strumento come il calcolo della capacità di mutuo aiuta anche a verificare che la rata resti sostenibile rispetto al proprio reddito, un controllo che spesso conta più del solo confronto tra tassi.
Strumenti gratuiti per verificare i tuoi calcoli
Capire la teoria non basta se poi devi applicarla al tuo caso specifico. Calcoligratis mette a disposizione il calcolo del mutuo e il calcolo della rata prestito: inserisci importo, durata, TAN e spese note, e ottieni una stima della rata e un’indicazione del costo complessivo da confrontare con quanto dichiarato dalla banca.
Le formule usate restano sempre visibili nella pagina del calcolatore, così puoi verificare passo per passo da dove arriva ogni numero, senza doverti fidare di una scatola nera.
Prospettiva dell’autore: cosa conta davvero quando scegli un finanziamento
Il consiglio più sottovalutato è banale quanto efficace: confronta sempre sul TAEG, mai sul TAN da solo, e rifai i calcoli con un simulatore prima di firmare. Le banche non sbagliano i numeri, ma la presentazione può renderli meno leggibili di quanto dovrebbero essere. Conserva copia di ogni documento informativo e chiedi chiarimenti scritti su ogni voce che non capisci: è il modo più semplice per evitare di scoprire il costo reale del prestito solo dopo averlo firmato.
— Nkosi
Verifica TAN e TAEG con i calcolatori gratuiti di Calcoligratis
Confrontare due offerte di prestito leggendo solo i numeri stampati sul contratto è complicato: servono formule, ipotesi di calcolo e un po’ di pazienza. Calcoligratis toglie questo passaggio dal tuo carico, offrendo calcolatori gratuiti che replicano in pochi secondi i conti spiegati in questo articolo, con le formule sempre visibili.

Se stai valutando un mutuo, il calcolo mutuo ti dà una stima della rata partendo da importo, durata e tasso. Per un prestito personale, il calcolo rata prestito fa lo stesso lavoro in versione più rapida. Se invece devi ancora capire quanto puoi permetterti di chiedere, parti dalla pagina principale dei calcolatori gratuiti di Calcoligratis e scegli lo strumento più adatto al tuo caso. Nessuna registrazione, nessun costo, solo numeri chiari da confrontare con quelli che ti propone la banca.
Risorse utili per approfondire
Per chi vuole andare oltre le definizioni base, gli allegati tecnici della Banca d’Italia restano la fonte più affidabile sulle formule di calcolo del TAEG. Per il credito immobiliare, le istruzioni specifiche si trovano nell’Allegato 5C. Chi cerca spiegazioni pratiche con esempi può consultare anche il simulatore di Altroconsumo, utile come ulteriore verifica indipendente.
Fonti
Domande frequenti
TAN o TAEG: quale conta di più per scegliere?
Il TAEG conta più del TAN perché include tutti i costi obbligatori del finanziamento, non solo gli interessi: è l’indicatore corretto per confrontare offerte diverse.
Un TAEG del 12% è alto?
Dipende dal tipo di credito: per un mutuo ipotecario è un valore molto elevato, mentre per alcuni prestiti al consumo o carte revolving può rientrare nella norma. Il confronto va sempre fatto tra prodotti della stessa categoria.
Quando si può dire che un TAEG è buono?
Un TAEG è considerato buono quando si mantiene vicino al TAN di partenza, segno che le spese accessorie sono contenute, e quando risulta inferiore alla media delle altre offerte comparabili sul mercato per importo e durata.
Qual è il tasso TAN attuale sui mutui?
Il TAN varia in base alle condizioni di mercato, alla banca e al profilo del richiedente, quindi non esiste un valore unico da citare: va verificato caso per caso con un simulatore di mutuo aggiornato alle condizioni correnti.
Cosa fare se il TAEG proposto sembra troppo alto rispetto al TAN?
Chiedi alla banca l’elenco dettagliato delle voci che compongono il TAEG e verifica se comprendono polizze o commissioni che potresti evitare o negoziare.