Tasso interesse legale 2026: la misura ufficiale e il calcolo
Il tasso di interesse legale per il 2026 è fissato all’1,60% in ragione d’anno. Lo stabilisce il Decreto del Ministero dell’Economia e delle Finanze del 10 dicembre 2025, pubblicato in Gazzetta Ufficiale n. 289 del 13 dicembre 2025, con decorrenza dal 1° gennaio 2026. La base giuridica resta l’art. 1284 del codice civile, che affida al Ministro dell’Economia il compito di aggiornare ogni anno il saggio legale.
Il saggio degli interessi legali è fissato all’1,60% in ragione d’anno, con effetto dal 1° gennaio 2026.
Rispetto agli anni precedenti il valore segna una discesa: chi deve calcolare interessi su crediti che attraversano più annualità dovrà quindi segmentare il periodo e applicare tassi diversi per ogni tratto temporale, come vedremo più avanti.
Punti chiave
Il tasso di interesse legale per il 2026 è l’1,60% annuo dal 1° gennaio, e il calcolo corretto su periodi pluriennali richiede sempre la segmentazione pro‑rata per ogni tasso vigente.
| Punto | Dettagli |
|---|---|
| Misura ufficiale 2026 | 1,60% annuo, decreto MEF del 10 dicembre 2025, in vigore dal 1° gennaio 2026. |
| Formula base | Interessi = Capitale × Tasso × Giorni / 365, con 366 negli anni bisestili. |
| Errore più comune | Applicare un solo tasso su periodi che attraversano più annualità diverse. |
| Non confondere i tassi | Mora commerciale (D.Lgs. 231/2002) e soglia usura (TEGM) seguono regole distinte dal saggio legale. |
| Strumento pratico | Il calcolatore di CalcoliGratis segmenta automaticamente i tassi storici e genera il dettaglio. |
Indice
- Base normativa e riferimento ufficiale del decreto sul tasso legale 2026
- Formula e istruzioni pratiche per calcolare il tasso legale 2026
- Quando si applica il tasso legale e cosa verificare negli atti
- Tasso legale, tasso di mora e tassi soglia: le differenze da non confondere
- Come è cambiato il tasso legale dal 2023 al 2026
- Come usare un calcolatore aggiornato per il tasso legale 2026
- Fonti
- Domande frequenti
Base normativa e riferimento ufficiale del decreto sul tasso legale 2026
L’art. 1284 c.c. stabilisce che, in assenza di un tasso convenuto tra le parti, si applica il saggio legale. La stessa norma autorizza il Ministro dell’Economia e delle Finanze a modificarlo ogni anno con proprio decreto, pubblicato entro il 15 dicembre e valido dal 1° gennaio successivo. Per il 2026 il provvedimento di riferimento è il Decreto MEF del 10 dicembre 2025, che fissa la misura all’1,60%.
Il decreto tiene conto del rendimento medio annuo lordo dei titoli di Stato a breve termine e del tasso d’inflazione registrato nell’anno, come previsto dall’art. 1284 c.c.
Per verificare il testo originale e citarlo correttamente in un atto, conviene seguire questo percorso:
- Consultare la Gazzetta Ufficiale, sezione serie generale, numero 289 del 13 dicembre 2025.
- Scaricare il PDF del decreto dal sito del MEF o da una camera di commercio che lo riproduce integralmente.
- Annotare estremi completi (data del decreto, numero e data di G.U.) per ogni riferimento in atti giudiziari o contabili.
- Verificare periodicamente le note legali di CalcoliGratis per gli aggiornamenti sulle fonti utilizzate nei calcolatori.
Formula e istruzioni pratiche per calcolare il tasso legale 2026
La formula per calcolare gli interessi legali è semplice, ma va applicata con attenzione quando il periodo di riferimento attraversa anni con tassi diversi. La base è questa:
Interessi = Capitale × Tasso annuo × Giorni di ritardo / 365
Il denominatore resta 365 nella maggior parte dei calcoli, e diventa 366 solo per il conteggio dei giorni che cadono in un anno bisestile, come indicano le guide ufficiali sul calcolo. Quando il periodo copre più annualità con tassi diversi, occorre applicare la tecnica del pro‑rata temporis: si suddivide il periodo in tanti segmenti quante sono le annualità coinvolte, si calcola l’interesse di ciascun segmento con il tasso vigente in quell’anno, poi si somma il tutto.
Ecco un esempio pratico. Un creditore deve recuperare un capitale di 10.000 € con interessi legali dal 1° luglio 2025 al 30 giugno 2026:
- Dal 1° luglio al 31 dicembre 2025 (184 giorni): tasso applicabile per il 2025, capitale 10.000 €.
- Dal 1° gennaio al 30 giugno 2026 (181 giorni): tasso 1,60%, quindi 10.000 × 0,016 × 181 / 365 = 79,29 €.
- Si somma il risultato del primo segmento a quello del secondo per ottenere l’interesse complessivo del periodo.
Un consiglio: non applicare mai un unico tasso per tutto il periodo se questo attraversa il 31 dicembre: è l’errore più comune, e in un atto giudiziario può portare a un’opposizione per calcolo errato. Conservate sempre un tabulato che mostri ogni segmento, il tasso usato e i giorni contati, così potete allegarlo senza problemi a un decreto ingiuntivo o a una nota di deposito.
Quando si applica il tasso legale e cosa verificare negli atti
Il saggio legale entra in gioco ogni volta che manca un accordo scritto su un tasso diverso tra le parti. Si applica tipicamente in questi casi:
- Obbligazioni pecuniarie generiche, quando le parti non hanno pattuito nulla per iscritto.
- Interessi maturati su un decreto ingiuntivo non opposto, fino al saldo.
- Ravvedimento operoso e altri conteggi fiscali che richiamano il saggio civilistico.
- Interessi su somme liquidate da una sentenza, salvo diversa disposizione del giudice.
Attenzione a un punto tecnico spesso trascurato: quando il credito è già confluito in un titolo esecutivo, l’atto di precetto deve riportare il tasso indicato nel titolo stesso. Ricalcolare con un tasso diverso, anche se più corretto sulla carta, espone il creditore al rischio di un’opposizione ex art. 615 c.p.c. Un consiglio: prima di notificare un precetto, verificate che il conteggio degli interessi rispecchi esattamente quanto scritto nel titolo, segmento per segmento, e allegate sempre il dettaglio del calcolo.
Tasso legale, tasso di mora e tassi soglia: le differenze da non confondere
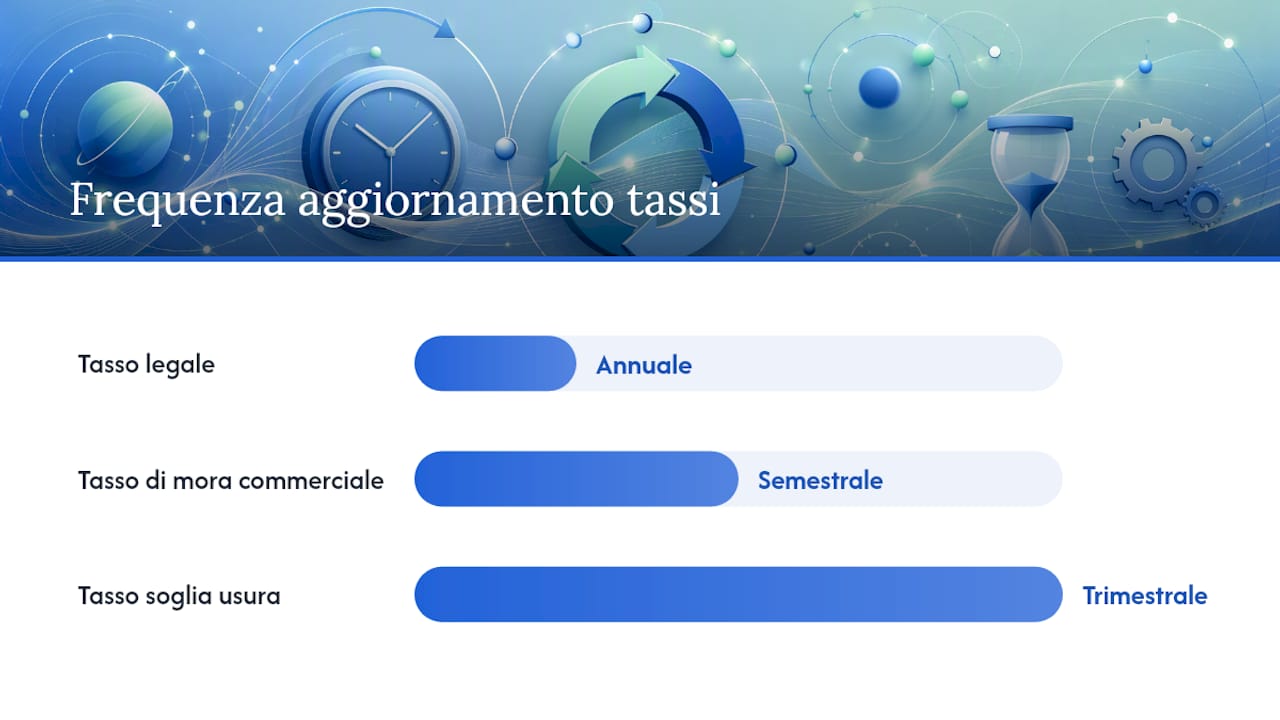
Il tasso legale non va confuso con il tasso di mora commerciale previsto dal D.Lgs. 231/2002, riservato ai rapporti tra imprese: si calcola come tasso BCE più 8 punti percentuali e si aggiorna ogni semestre, non ogni anno. È un parametro autonomo, non una maggiorazione del saggio civilistico.
Diverso ancora è il tasso soglia antiusura, che serve a stabilire il limite massimo lecito per gli interessi su finanziamenti. Si basa sui Tassi Effettivi Globali Medi (TEGM) rilevati dalla Banca d’Italia e viene aggiornato trimestralmente dal MEF.
| Parametro | Riferimento | Frequenza aggiornamento |
|---|---|---|
| Tasso legale | Art. 1284 c.c., Decreto MEF | Annuale |
| Tasso di mora commerciale | D.Lgs. 231/2002 | Semestrale |
| Tasso soglia usura | TEGM (Banca d’Italia) + Decreto MEF | Trimestrale |
Come è cambiato il tasso legale dal 2023 al 2026
L’andamento recente racconta bene la dinamica dei tassi in Italia. Dopo il picco del 2023, il saggio legale è sceso progressivamente.
Per crediti a lunga durata, questa discesa ha un peso concreto: chi calcola interessi su un’obbligazione che parte dal 2023 dovrà usare quattro tassi diversi, uno per ogni annualità coinvolta, prima di somare i risultati parziali.
Come usare un calcolatore aggiornato per il tasso legale 2026
Fare tutto a mano, segmento per segmento, è fattibile ma rischioso quando il periodo è lungo o coinvolge più annualità. Un calcolatore aggiornato semplifica il lavoro:
- Inserite capitale, data di inizio e data di fine del ritardo.
- Segnalate eventuali pagamenti parziali intervenuti nel periodo.
- Lo strumento applica automaticamente il tasso storico corretto per ogni segmento e somma i risultati.
Un consiglio: esportate sempre il dettaglio del calcolo in formato stampabile prima di allegarlo a un atto: un tabulato con capitale, tasso, giorni e interessi per ogni segmento vale più di un semplice totale finale. Il calcolatore di interessi legali e moratori di CalcoliGratis integra i tassi storici e genera automaticamente questo dettaglio.
| Punto | Dettagli |
|---|---|
| Tasso 2026 | L’1,60% si applica dal 1° gennaio 2026, per decreto MEF del 10 dicembre 2025. |
| Segmentazione obbligatoria | Periodi a cavallo di più anni richiedono un calcolo separato per ogni tasso vigente. |
| Non confondere i parametri | Tasso legale, mora commerciale e soglia usura seguono regole e aggiornamenti diversi. |
| Calcolo pratico | Il calcolatore di CalcoliGratis genera il dettaglio segmentato pronto da allegare agli atti. |
Quello che pochi controllano davvero
L’errore che vedo ripetersi più spesso non è la formula, ma la pigrizia nel segmentare: si prende il tasso dell’anno in corso e si applica a ritroso su tutto il periodo. Bastano pochi minuti in più per dividere correttamente per annualità. Per gli atti giudiziari, verificate sempre la fonte ufficiale in Gazzetta Ufficiale prima di depositare un conteggio: questo articolo non sostituisce una consulenza legale specifica sul singolo caso.
Il calcolatore giusto per non sbagliare i conteggi
Fare i calcoli a mano, anno per anno, funziona finché il periodo è breve. Con crediti che attraversano tre o quattro annualità, il rischio di errore in un tabulato manuale sale in fretta, e un errore in un atto giudiziario costa tempo e credibilità.

Il calcolatore interessi legali e moratori di CalcoliGratis applica automaticamente i tassi storici corretti per ogni segmento, dal 1942 fino al 1,60% in vigore dal 2026, ed è gratuito. Inserite capitale e date di inizio e fine, ottenete un dettaglio segmentato pronto da stampare o allegare a un decreto ingiuntivo, un atto di precetto o una pratica contabile. Provate ora il calcolo sul vostro caso specifico: bastano due date e un importo per avere il conteggio completo in pochi secondi.
Fonti
- DECRETO 10 dicembre 2025 . Determinazione del saggio degli interessi legali per l’anno 2026.
- Usura: determinati i tassi “soglia” per il trimestre aprile- giugno 2026 - MEF Dipartimento del Tesoro
- Calcolo Interessi Legali 2026 · Tassi Storici Ufficiali
Domande frequenti
Qual è il tasso di interesse legale per il 2026?
Il tasso di interesse legale per il 2026 è l’1,60% annuo, fissato dal Decreto MEF del 10 dicembre 2025 e in vigore dal 1° gennaio 2026.
Cosa dice la Gazzetta Ufficiale sul tasso legale 2026?
Il decreto è pubblicato nella Gazzetta Ufficiale n.
Quali sono le previsioni sui tassi di interesse per il 2026?
Il saggio legale segna una discesa rispetto al 2,00% del 2025, in linea con il calo del rendimento dei titoli di Stato a breve termine; i tassi soglia usura restano invece soggetti ad aggiornamento trimestrale separato da parte del MEF.
Come si calcola concretamente il tasso di interesse legale?
Si applica la formula Interessi = Capitale × Tasso annuo × Giorni / 365, segmentando il periodo per ogni annualità con un tasso diverso e somando i risultati parziali, come mostrato nell’esempio pratico sopra.
Il tasso legale 2026 vale anche per i crediti tra imprese?
No: tra imprese si applica di norma il tasso di mora commerciale del D.Lgs. 231/2002, calcolato sul tasso BCE più 8 punti percentuali, salvo diverso accordo scritto tra le parti.