Calcola il TFR in pochi secondi: esempi pratici e controllo cedolino
Il TFR si calcola dividendo la retribuzione annua utile per 13,5: questa è la quota che matura ogni anno, pari a una percentuale fissa della retribuzione annua lorda (RAL). Al valore ottenuto si applica poi la rivalutazione ISTAT anno per anno, e al momento della liquidazione l’importo lordo viene tassato con il meccanismo della tassazione separata, non con gli scaglioni IRPEF ordinari. Il risultato finale, quindi, è sempre inferiore al montante lordo accumulato.
In breve:
- La quota di TFR annua si calcola dividendo la retribuzione utile per 13,5 e si rivaluta annualmente con la formula ISTAT, riducendo leggermente l’importo finale rispetto al montante lordo.
- Solo alcune voci della retribuzione, come stipendio base, scatti di anzianità e mensilità aggiuntive, rientrano nel calcolo, mentre rimborsi e premi occasionali vengono esclusi.
- La tassazione del TFR avviene con il meccanismo della tassazione separata, che applica un’aliquota media calcolata su una base annualizzata e può variare sensibilmente in funzione della storia reddituale.
- In caso di cambio di lavoro, il TFR maturato viene liquidato dal datore uscente e, in presenza di trasferimenti d’azienda, il nuovo datore subentra negli obblighi.
- È consigliabile controllare regolarmente cedolino e CU per verificare il corretto importo del TFR e usare calcolatori affidabili per stimare il patrimonio accumulato.
Indice
- Calcolo del TFR lordo: quali voci includere e come procedere
- Dal lordo al netto: la tassazione separata del TFR e il calcolo operativo
- Rivalutazione annuale del TFR: formula ISTAT e imposta sulla rivalutazione
- TFR in azienda o destinato a fondo pensione: differenze pratiche e fiscali
- Dove vedere e verificare il TFR: cedolino, CU e prospetto di liquidazione
- Come usare un calcolatore affidabile per stimare il TFR
- Cosa succede al TFR se ti licenzi o vieni licenziato
- TFR e cambio di lavoro: cosa succede al passaggio tra datori
- TFR per part-time, apprendisti e lavoratori stagionali
- Consigli pratici finali dall’autore per il controllo e la scelta
- Calcoligratis.it: stima il TFR gratis, in pochi secondi
- Fonti
- Domande frequenti
Calcolo del TFR lordo: quali voci includere e come procedere
Non tutta la retribuzione percepita durante l’anno entra nel calcolo del TFR. La legge e i contratti collettivi definiscono cosa rientra nella cosiddetta “retribuzione utile”, e le differenze tra un CCNL e l’altro possono essere significative: alcuni contratti includono i superminimi, altri escludono le indennità di trasferta o i rimborsi spese. Prima di fare qualsiasi confronto con i colleghi, vale la pena controllare il proprio contratto collettivo, perché la base di calcolo non coincide sempre con la RAL indicata in busta paga.
In generale rientrano nell’imponibile TFR lo stipendio base, gli scatti di anzianità, le mensilità aggiuntive come tredicesima e, dove prevista, quattordicesima, e le indennità fisse e continuative. Restano fuori i rimborsi spese, i premi occasionali e le indennità legate a trasferte non abituali.
Il calcolo segue tre passaggi:
- Somma la retribuzione annua utile. Include tutte le voci fisse e ricorrenti previste dal contratto, comprese le mensilità aggiuntive.
- Dividi il totale per 13,5. Questo è il coefficiente stabilito dalla formula standard e vale per la generalità dei rapporti di lavoro subordinato.
- Sottrai lo 0,50% se previsto. Su alcune quote si applica una trattenuta destinata al Fondo Adeguamento Pensioni (FAP), quando il contratto la prevede.
Facciamo un esempio concreto. Un lavoratore con una retribuzione annua utile di 28.000 € avrà una quota TFR annua di 28.000 ÷ 13,5 = 2.074,07 €. Su una carriera di dieci anni, senza considerare la rivalutazione, il montante lordo teorico si ottiene sommando le quote annuali accumulate, prima di qualsiasi adeguamento ISTAT.
Dal lordo al netto: la tassazione separata del TFR e il calcolo operativo
Il TFR non viene tassato come lo stipendio mensile. Si usa la tassazione separata, un meccanismo pensato apposta per redditi percepiti in un’unica soluzione dopo anni di accumulo, che evita di far scattare aliquote IRPEF troppo elevate concentrando tutto in un solo anno fiscale.
Il procedimento richiede tre passaggi:
- Calcola la base imponibile media. Si moltiplica il TFR lordo per 12 e si divide per gli anni e le frazioni di anno di maturazione: questo restituisce un valore “annualizzato” fittizio.
- Applica gli scaglioni IRPEF a quella base. Il risultato è l’imposta teorica su un solo anno di reddito, da cui si ricava l’aliquota media effettiva.
- Applica l’aliquota media al TFR lordo reale. Questo passaggio restituisce l’imposta da versare sull’intero importo maturato.
Un consiglio: se hai avuto anni con redditi molto variabili, l’aliquota media può cambiare parecchio da un calcolo all’altro: non affidarti a stime fatte “a occhio” prendendo l’aliquota dell’ultimo anno.
Prendiamo un TFR lordo accumulato in più anni. La base imponibile media si calcola moltiplicando il TFR lordo per 12 e dividendo per gli anni di maturazione. Applicando gli scaglioni IRPEF si ottiene un’imposta teorica e poi l’aliquota media, che si applica al TFR lordo per determinare la tassazione. L’importo netto dipende dalla storia reddituale e dagli anni di servizio. Ogni caso resta comunque diverso: la storia reddituale di ciascun lavoratore, gli anni di servizio e le variazioni salariali fanno oscillare sensibilmente l’aliquota finale.
Rivalutazione annuale del TFR: formula ISTAT e imposta sulla rivalutazione
Il montante TFR non resta fermo di anno in anno: si rivaluta secondo una formula fissa, pensata per proteggerlo (parzialmente) dall’inflazione.
- Il tasso di rivalutazione è composto da una percentuale fissa più una quota variabile legata all’aumento dell’indice ISTAT dei prezzi al consumo rispetto all’anno precedente.
- La rivalutazione si applica al fondo accumulato al 31 dicembre dell’anno precedente, non alla quota che sta maturando nell’anno in corso, che segue una rivalutazione proporzionale al periodo trascorso.
- Sulla rivalutazione si paga un’imposta sostitutiva, trattenuta direttamente dal datore di lavoro e versata all’erario, che riduce leggermente l’incremento netto effettivo del fondo.
Il risultato pratico è che il TFR cresce ogni anno non solo per le nuove quote maturate, ma anche per la rivalutazione di quanto già accumulato, seppur al netto dell’imposta.
TFR in azienda o destinato a fondo pensione: differenze pratiche e fiscali
La scelta tra lasciare il TFR in azienda o versarlo a un fondo pensione va fatta con attenzione, perché cambia sia la tassazione finale sia la disponibilità del capitale nel tempo.
- Tassazione separata (TFR in azienda): l’aliquota dipende dalla storia reddituale del lavoratore e può risultare più alta, specialmente per chi ha avuto stipendi crescenti.
- Tassazione agevolata (fondo pensione): l’aliquota parte dal 15% e scende progressivamente fino al 9% in base agli anni di permanenza nel fondo, con un vantaggio che cresce nel lungo periodo.
- Liquidità e vincoli: il TFR in azienda è disponibile solo alla cessazione del rapporto; nel fondo pensione i vincoli di anticipazione sono diversi e regolati da soglie specifiche.
- Costi di gestione: i fondi pensione applicano commissioni annue che vanno confrontate con il rendimento atteso, mentre il TFR in azienda non comporta costi di gestione ma segue la rivalutazione ISTAT.
Un consiglio: se hai ancora vent’anni o più di carriera davanti, il vantaggio fiscale del fondo pensione tende a diventare più significativo. Se sei vicino alla pensione, il calcolo cambia e la scelta merita una valutazione caso per caso con un consulente.
Dove vedere e verificare il TFR: cedolino, CU e prospetto di liquidazione
Il modo più semplice per controllare il proprio TFR è leggere con attenzione la busta paga.
- In calce al cedolino trovi spesso voci come imponibile TFR, quota maturata nell’anno e fondo TFR al 31/12, che riepilogano la situazione aggiornata.
- La Certificazione Unica (CU) riporta i dati fiscali complessivi ed è un buon punto di controllo annuale, soprattutto per verificare coerenza tra anni diversi.
- Alla cessazione del rapporto, il datore di lavoro deve fornire un prospetto di liquidazione con il dettaglio completo del calcolo, imposta compresa.
- Se i numeri non corrispondono alle tue attese, chiedi chiarimenti scritti al datore di lavoro o rivolgiti a un consulente del lavoro prima di accettare l’importo come definitivo.
Come usare un calcolatore affidabile per stimare il TFR
Fare i calcoli a mano è utile per capire la logica, ma un calcolatore online riduce gli errori e restituisce risultati in pochi secondi.
- Inserisci la retribuzione annua utile, comprensiva delle mensilità aggiuntive previste dal tuo contratto.
- Indica gli anni di servizio e, se richiesto, eventuali periodi part-time o frazioni d’anno.
- Applica la rivalutazione, se lo strumento lo consente, per ottenere una stima più vicina al valore reale accumulato.
- Leggi il risultato come stima indicativa: il calcolo ufficiale e vincolante resta sempre quello elaborato dal datore di lavoro sulla base dei dati di cedolino.
Un calcolatore Calcoligratis mostra le formule usate passo per passo, così puoi verificare ogni cifra invece di fidarti di un numero calato dall’alto.
Cosa succede al TFR se ti licenzi o vieni licenziato
Il TFR spetta al lavoratore in ogni caso di cessazione del rapporto, indipendentemente da chi ha preso l’iniziativa. Dimissioni volontarie, licenziamento per giusta causa, licenziamento economico o scadenza di un contratto a termine: in tutti questi scenari il datore di lavoro deve liquidare il TFR maturato fino a quel momento.
Non esistono penalizzazioni sull’importo del TFR legate al motivo della cessazione. Chi si licenzia riceve la stessa quota, calcolata con le stesse regole, di chi viene licenziato. Cambiano invece i tempi tecnici di liquidazione, che nella prassi si aggirano solitamente tra 30 e 90 giorni dalla cessazione, salvo condizioni particolari previste dal CCNL applicato o da eventuali procedure concorsuali dell’azienda.
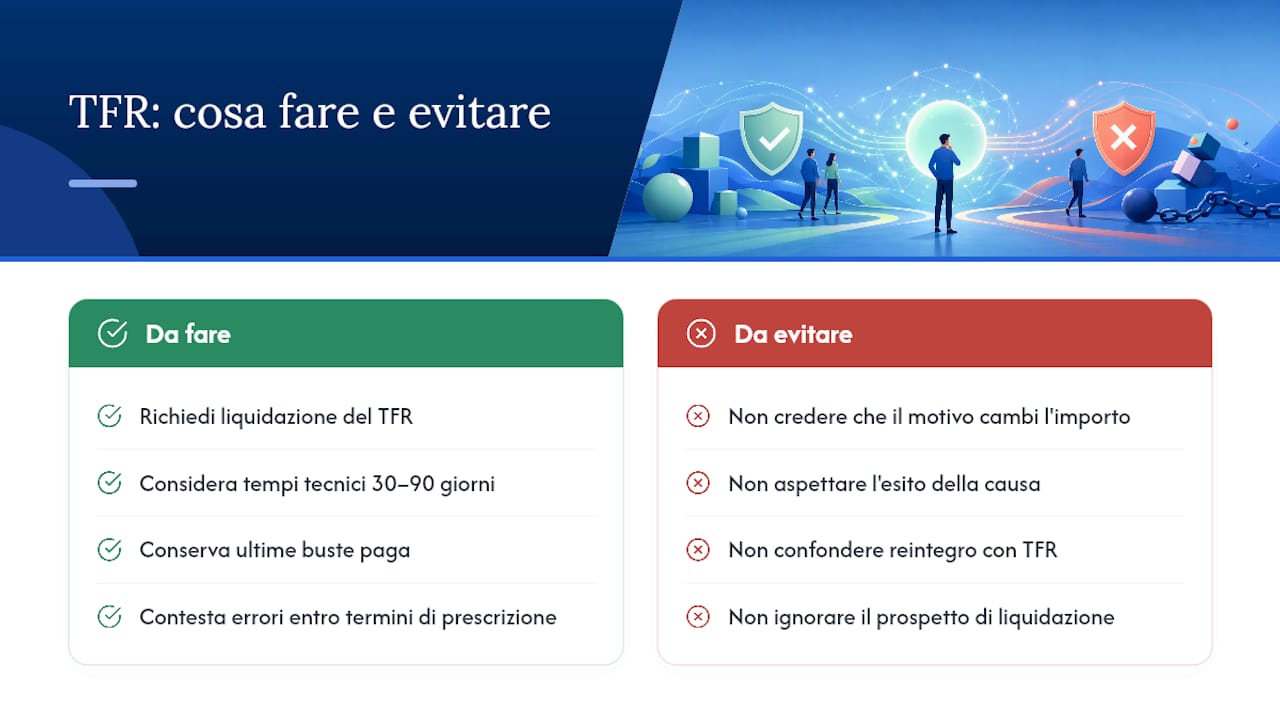
Un punto spesso trascurato: anche in caso di licenziamento contestato o impugnato davanti al giudice, il diritto al TFR resta indipendente dall’esito della causa sul licenziamento stesso. Il lavoratore ha diritto a ricevere il TFR maturato a prescindere dal fatto che il licenziamento venga poi giudicato legittimo o illegittimo; l’eventuale reintegro o indennizzo aggiuntivo si somma, non sostituisce, quanto già accumulato. Vale la pena conservare sempre le ultime buste paga e il prospetto di liquidazione, perché sono i documenti che permettono di contestare eventuali errori di calcolo entro i termini di prescrizione previsti dalla legge.
TFR e cambio di lavoro: cosa succede al passaggio tra datori
Quando cambi datore di lavoro, il TFR maturato fino a quel momento viene liquidato dal vecchio datore, salvo il caso specifico del trasferimento d’azienda, dove le regole sono diverse.
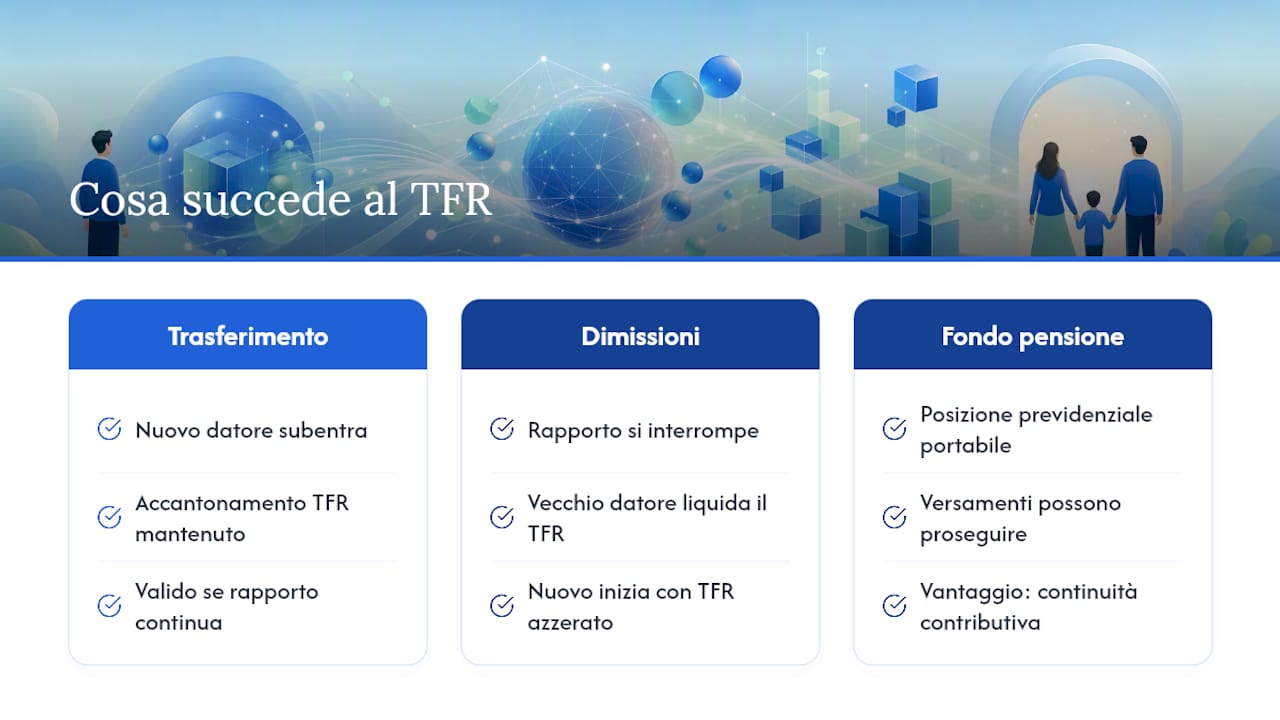
Nel trasferimento d’azienda disciplinato dal codice civile, il nuovo datore di lavoro subentra negli obblighi del precedente, compreso l’accantonamento TFR già maturato. Questo vale sia per fusioni e acquisizioni sia per cessioni di ramo d’azienda, purché il rapporto di lavoro prosegua senza soluzione di continuità.
Diverso è il caso di una semplice dimissione seguita da una nuova assunzione altrove: qui il rapporto si interrompe davvero, il vecchio datore liquida il TFR maturato e il nuovo rapporto di lavoro inizia daccapo con un fondo TFR azzerato. Chi aveva destinato il TFR a un fondo pensione, invece, può proseguire i versamenti nello stesso fondo anche cambiando azienda, portando con sé la posizione previdenziale già costituita: è uno dei vantaggi pratici della previdenza complementare rispetto al TFR trattenuto in azienda.
TFR per part-time, apprendisti e lavoratori stagionali
Il meccanismo di calcolo del TFR resta identico per tutte le tipologie contrattuali: retribuzione annua utile divisa per 13,5. Cambia però la base di calcolo, che segue la retribuzione effettivamente percepita.
Per i lavoratori part-time, la retribuzione utile è quella proporzionale alle ore effettivamente lavorate, quindi il TFR maturato sarà proporzionalmente inferiore rispetto a un contratto a tempo pieno con la stessa qualifica. Non esiste alcuna penalizzazione ulteriore: la proporzione rispecchia semplicemente la retribuzione percepita.
Gli apprendisti hanno diritto al TFR come qualsiasi altro lavoratore subordinato, calcolato sulla retribuzione prevista per il livello di apprendistato. Alcuni contratti collettivi prevedono percentuali retributive graduali durante il periodo di apprendistato, e queste si riflettono proporzionalmente sull’imponibile TFR di ogni anno.
I lavoratori stagionali, con contratti a termine ripetuti nel tempo, maturano il TFR per ogni singolo periodo contrattuale, liquidato alla fine di ciascun rapporto. Chi lavora stagionalmente per lo stesso datore per più anni consecutivi dovrebbe verificare, contratto per contratto, che ogni liquidazione sia coerente con le giornate effettivamente lavorate: è uno dei casi in cui gli errori di calcolo, spesso involontari, si verificano più di frequente.
Consigli pratici finali dall’autore per il controllo e la scelta
Controlla cedolino e CU almeno una volta l’anno, non solo alla cessazione. Valuta la destinazione del TFR guardando all’orizzonte temporale che hai davanti, non alla convenienza immediata. Se la cifra in busta paga non ti convince, chiedi un parere a un consulente del lavoro prima di firmare qualsiasi liquidazione.
— Nkosi
Calcoligratis.it: stima il TFR gratis, in pochi secondi
Capire la formula è un passo, ma fare i calcoli a mano su anni di rivalutazione e scaglioni IRPEF richiede tempo che la maggior parte dei lavoratori non ha voglia di dedicarci. Il calcolatore TFR di Calcoligratis applica automaticamente la formula della retribuzione utile diviso 13,5, la rivalutazione ISTAT e una stima della tassazione separata, mostrando ogni passaggio con le fonti italiane usate.

Ogni formula riportata sul sito rimanda alla normativa o alla fonte istituzionale di riferimento, così puoi verificare tu stesso i numeri invece di fidarti di una cifra senza spiegazione. Se stai già valutando la destinazione del TFR, può essere utile confrontare il risultato anche con il calcolo dello stipendio netto, per farti un’idea più completa della tua posizione fiscale complessiva. Prova subito il calcolatore TFR su Calcoligratis.it e ottieni una stima gratuita in meno di un minuto, senza registrazione.
Fonti
Riferimenti citati: art. 2120 c.c., Agenzia delle Entrate, guide giuridiche specializzate e dati ISTAT sull’indice dei prezzi al consumo.
- Calcolo TFR: formula ed esempi pratici 2026
- Dove vedere il TFR in busta paga? - La Legge per Tutti
- Come si calcola il TFR in busta paga - Randstad
- Imposta sostitutiva sulla rivalutazione del TFR - Agenzia delle Entrate
Domande frequenti
Come si calcola il TFR con un esempio pratico?
Si divide la retribuzione annua utile per 13,5: con una RAL utile di 28.000 €, la quota annua è di circa 2.074 €, poi rivalutata ogni anno secondo il tasso ISTAT.
Quanto TFR netto corrisponde a una retribuzione di 60.000 € lordi annui?
La quota annua si calcola dividendo la retribuzione utile per 13,5; il netto finale dipende dagli anni di maturazione e dall’aliquota media applicata con la tassazione separata, quindi varia caso per caso.
Come faccio a sapere quanto mi spetta di TFR?
Controlla le voci “imponibile TFR” e “fondo TFR al 31/12” sul cedolino, oppure consulta la Certificazione Unica e, per una stima rapida, usa un calcolatore online come quello di Calcoligratis.it.
Cos’è lo 0,50% trattenuto sul TFR?
È la trattenuta destinata al Fondo Adeguamento Pensioni (FAP), applicata su una parte della retribuzione utile quando il contratto collettivo la prevede.
Il TFR spetta anche a chi si licenzia volontariamente?
Sì, il TFR maturato spetta sempre al lavoratore alla cessazione del rapporto, indipendentemente dal fatto che si tratti di dimissioni, licenziamento o scadenza di un contratto a termine.